Le débat est presque toujours mal posé. On compare un prix au mètre carré dans le neuf à un prix au mètre carré dans l'ancien, on constate un écart de 15 à 25 %, et l'affaire semble entendue. Or le prix affiché n'est qu'une des lignes du coût d'un logement. Frais de notaire, droits de mutation relevés dans la plupart des départements depuis 2025, travaux de rénovation énergétique, calendrier d'interdiction de louer les passoires thermiques, accès au prêt à taux zéro, TVA réduite, exonération temporaire de taxe foncière : une fois toutes ces lignes alignées, l'écart se réduit souvent, et s'inverse parfois.
Ce guide 2027 met les deux options face à face avec des chiffres datés et sourcés, puis les illustre dans des communes où Vianova commercialise aujourd'hui des logements neufs. Il s'adresse aux primo-accédants, aux familles qui changent de logement comme aux investisseurs. Si vous êtes locataire et que vous voulez d'abord savoir ce que votre loyer pourrait financer, notre outil devenir propriétaire : ce que votre loyer peut financer donne un premier ordre de grandeur en quelques secondes.
Le contexte : un marché qui a changé de règles
Des prix de l'ancien stabilisés
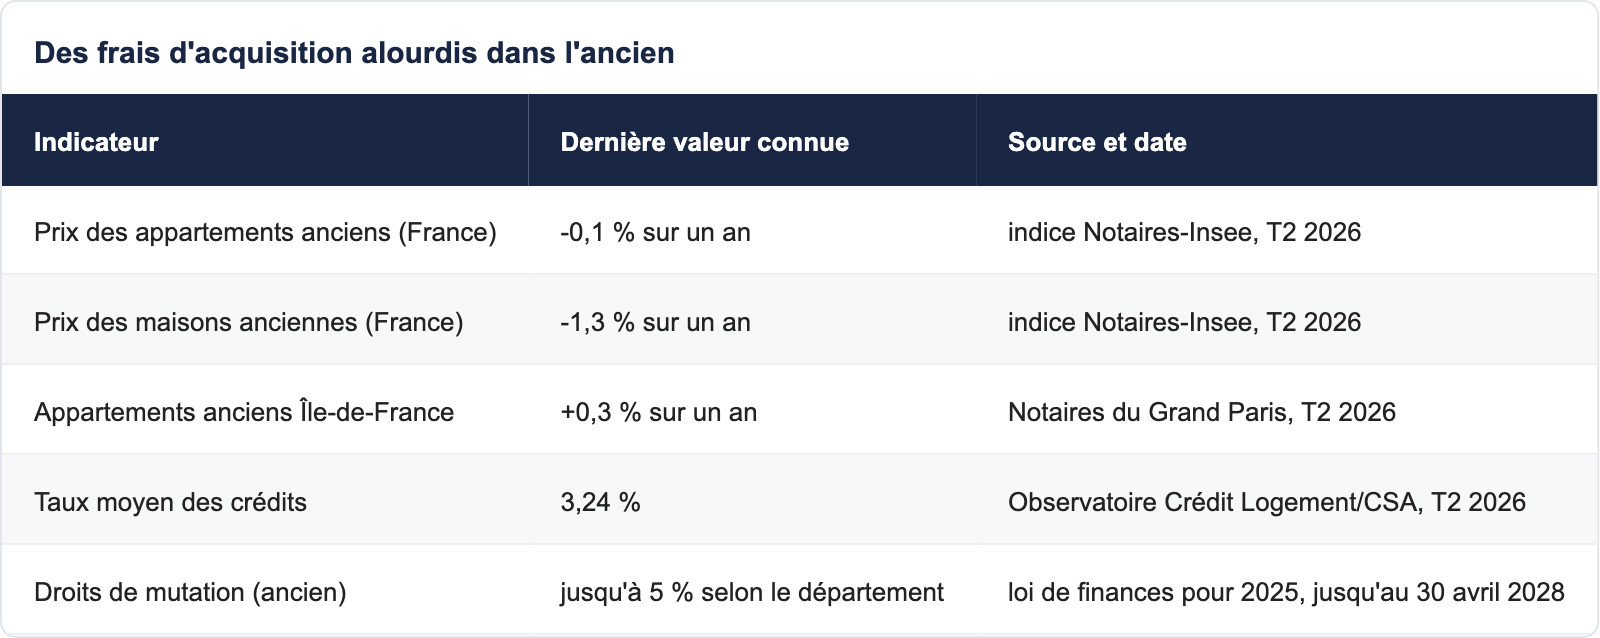
L'indice Notaires-Insee du deuxième trimestre 2026, publié le 8 septembre 2026, décrit un marché de l'ancien quasi stable : environ -0,8 % sur un an au niveau national, avec des appartements stables (-0,1 %) et des maisons en léger recul (-1,3 %). En Île-de-France, les appartements anciens progressent légèrement (+0,3 %). Le temps des fortes baisses de 2023-2024 est passé, mais celui des hausses rapides n'est pas revenu.
Des taux qui remontent légèrement
Le taux moyen des crédits immobiliers s'établissait à 3,24 % au deuxième trimestre 2026 selon l'Observatoire Crédit Logement/CSA, et les courtiers signalent une nouvelle remontée en octobre 2026, avec des taux sur 20 ans annoncés entre environ 3,3 % et 3,7 % selon les profils. Dans ce contexte, chaque euro de frais non finançable ou de travaux imprévus pèse davantage sur le budget.
Des frais d'acquisition alourdis dans l'ancien
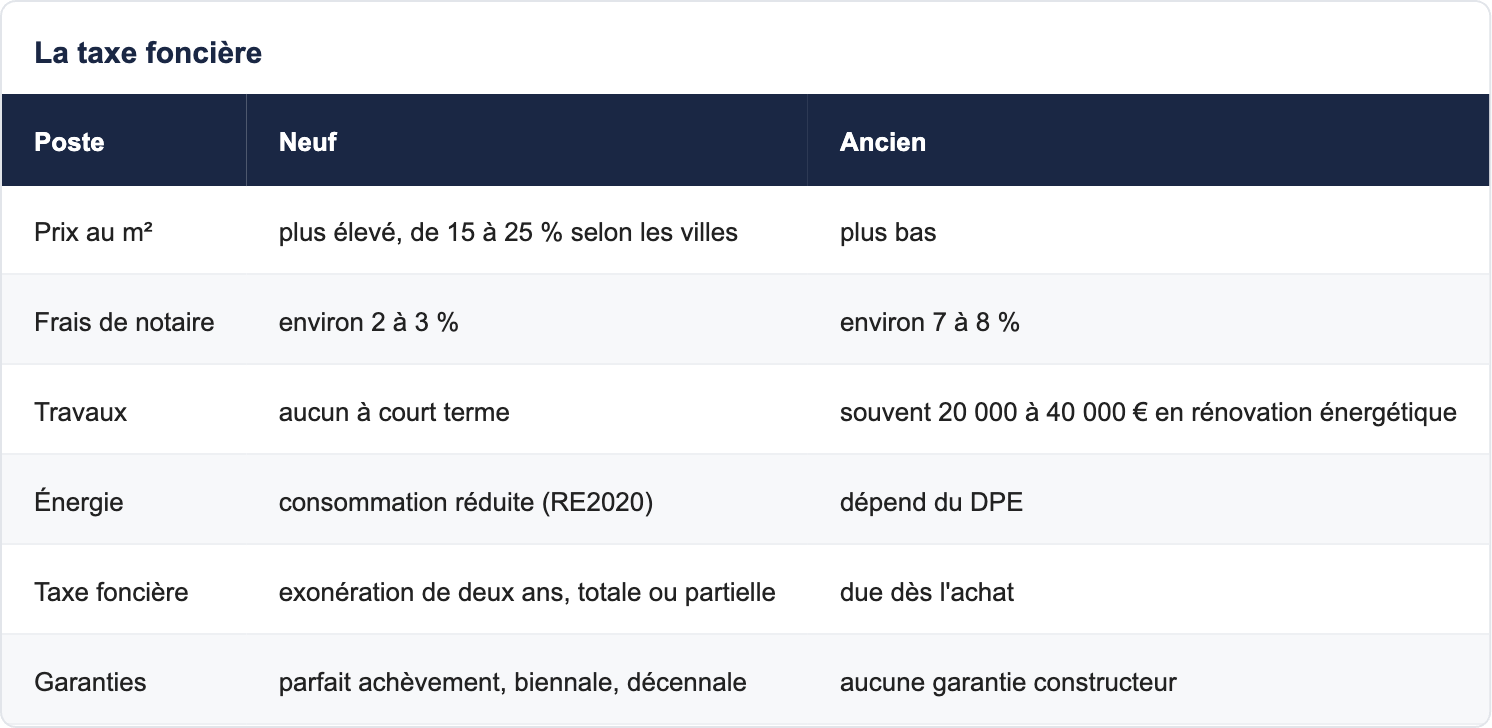
La loi de finances pour 2025 a autorisé les départements à relever de 0,5 point leurs droits de mutation à titre onéreux, jusqu'à 5 %, du 1er avril 2025 au 30 avril 2028. Plus de 70 départements ont appliqué ce nouveau taux maximum selon la presse spécialisée. Ce relèvement concerne les ventes dans l'ancien ; dans le neuf vendu en VEFA, l'essentiel de la fiscalité est porté par la TVA incluse dans le prix, et les frais de notaire restent d'environ 2 à 3 %.
Ligne par ligne : ce que coûte réellement chaque option
Le prix d'achat
Le neuf est plus cher au mètre carré, c'est un fait. L'écart dépend fortement des communes : il est faible là où l'ancien est déjà cher et récent, élevé là où le parc ancien est vieillissant. À Carrières-sous-Poissy (78), par exemple, l'ancien s'échange autour de 3 500 à 4 100 €/m² selon les observatoires privés en 2026, contre environ 5 500 à 6 000 €/m² pour un T2 neuf en TVA à 20 %. À Étrembières (74), dans le Genevois français, l'écart est plus resserré : environ 4 600 à 4 900 €/m² dans l'ancien contre 5 200 à 5 850 €/m² dans le neuf.
Les frais de notaire
Dans l'ancien, les frais d'acquisition atteignent couramment 7 à 8 % du prix, droits de mutation relevés compris. Dans le neuf, ils représentent environ 2 à 3 % ; nous retenons 2,5 % dans toutes nos simulations. Le détail est expliqué dans notre article sur les leviers de financement du primo-accédant.
Les travaux
Un logement ancien acheté en l'état demande presque toujours des travaux, à commencer par la rénovation énergétique si le DPE est médiocre. Les montants varient énormément ; pour un appartement des années 1970 classé E ou F, un budget de 20 000 à 40 000 € pour l'isolation, les menuiseries et le système de chauffage n'a rien d'exceptionnel. Dans le neuf, aucun gros travaux n'est à prévoir pendant de longues années, et les désordres éventuels sont couverts par les garanties légales.
L'énergie et les charges
Un logement conforme à la RE2020 consomme nettement moins qu'un logement ancien non rénové. Sur un T3, l'écart de facture énergétique peut atteindre plusieurs centaines d'euros par an selon le mode de chauffage et la région. Les charges de copropriété d'un immeuble neuf sont aussi généralement plus prévisibles les premières années, en l'absence de gros travaux votés en assemblée générale. Notre article sur le budget réel d'une famille dans un T4 neuf détaille ces postes.
La taxe foncière
Les constructions neuves bénéficient d'une exonération temporaire de taxe foncière de deux ans, totale ou partielle selon les délibérations des collectivités. Ce n'est pas un argument décisif, mais c'est une ligne de plus en faveur du neuf sur les premières années.
La simulation : deux T3 pour un même budget global
Prenons un ménage qui dispose de 30 000 € d'apport et hésite entre un T3 neuf à 300 000 € et un T3 ancien de même surface à 255 000 €, soit 15 % moins cher, mais avec 30 000 € de travaux de rénovation énergétique. Les hypothèses de financement sont celles de Vianova : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur de 0,34 %, frais de notaire de 2,5 % dans le neuf et de 8 % dans l'ancien.
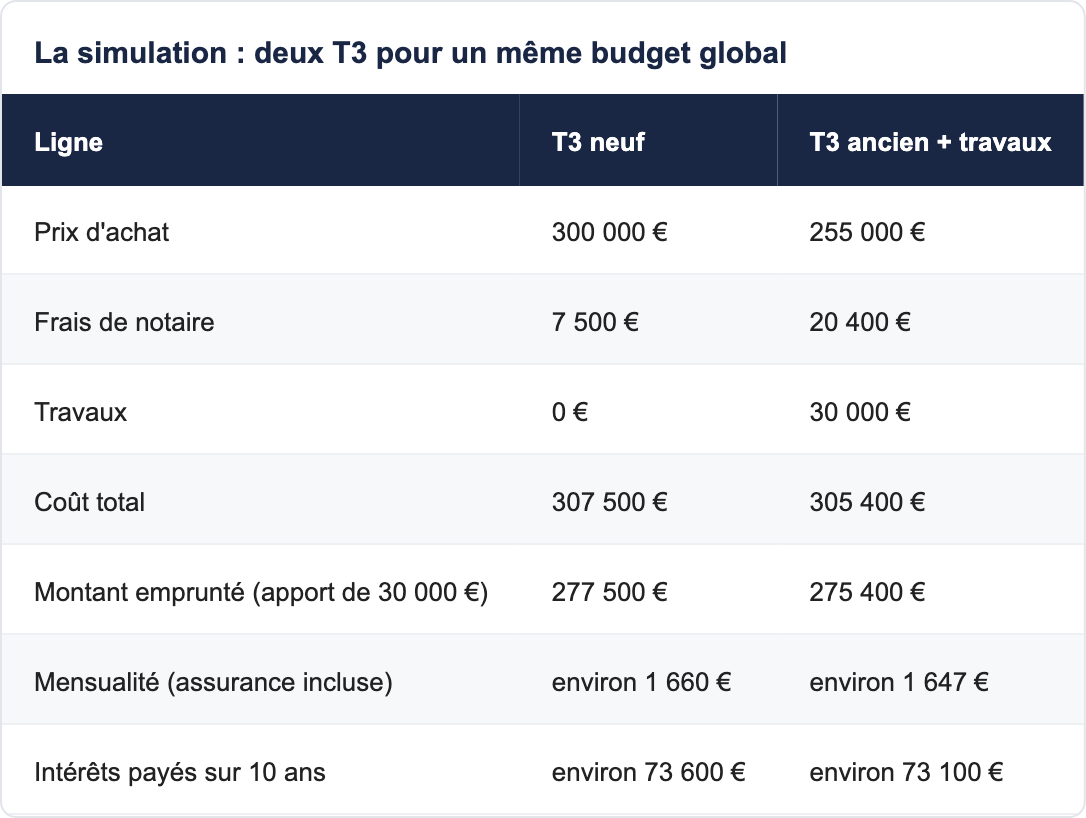
Simulation indicative, sans PTZ ni TVA réduite, qui ne constitue pas une offre de prêt.
Le résultat est parlant : à budget global égal, les deux options coûtent quasiment la même chose. La différence se fait alors sur ce que le tableau ne montre pas. Dans le neuf : une consommation d'énergie plus faible chaque année, aucun aléa de chantier à gérer soi-même, des garanties, l'exonération temporaire de taxe foncière, et surtout l'accès au PTZ. Dans l'ancien : un emménagement souvent plus rapide et un emplacement parfois plus central. Et si le PTZ ou la TVA réduite entrent dans l'équation, la balance penche nettement vers le neuf.
Les aides qui ne jouent que dans le neuf
Le prêt à taux zéro
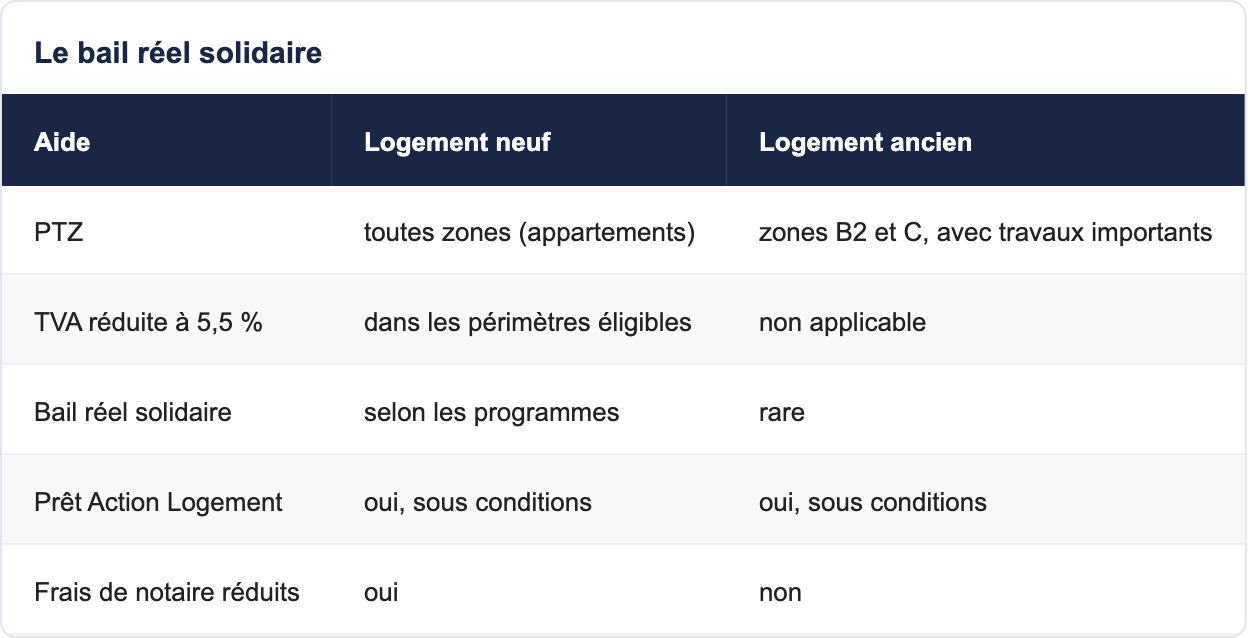
Depuis le 1er avril 2025, le PTZ finance l'achat d'un appartement neuf dans toutes les zones, et les maisons individuelles neuves y sont de nouveau éligibles avec des quotités plus faibles. Dans l'ancien, il reste limité aux zones B2 et C et conditionné à des travaux importants. Les quotités et plafonds sont détaillés dans notre dossier complet sur le prêt à taux zéro ; ce sont ceux en vigueur à la date de rédaction, à confirmer après le vote de la loi de finances pour 2027.
La TVA réduite à 5,5 %
Dans les quartiers prioritaires de la politique de la ville et dans un périmètre autour, l'achat d'un logement neuf en résidence principale peut bénéficier d'une TVA à 5,5 % au lieu de 20 %, sous conditions de ressources. L'économie atteint environ 12 % du prix. Les conditions sont rappelées dans notre page sur la TVA réduite pour l'achat d'un logement neuf.
Le bail réel solidaire
Dans certaines communes, le bail réel solidaire permet d'acheter le bâti seul, le terrain restant la propriété d'un organisme foncier solidaire, avec un prix sensiblement réduit. Nous en détaillons les avantages et les contraintes dans notre article faut-il acheter en BRS ?.
Le cas de l'investisseur : la contrainte du DPE change tout
Le calendrier de la loi Climat et résilience
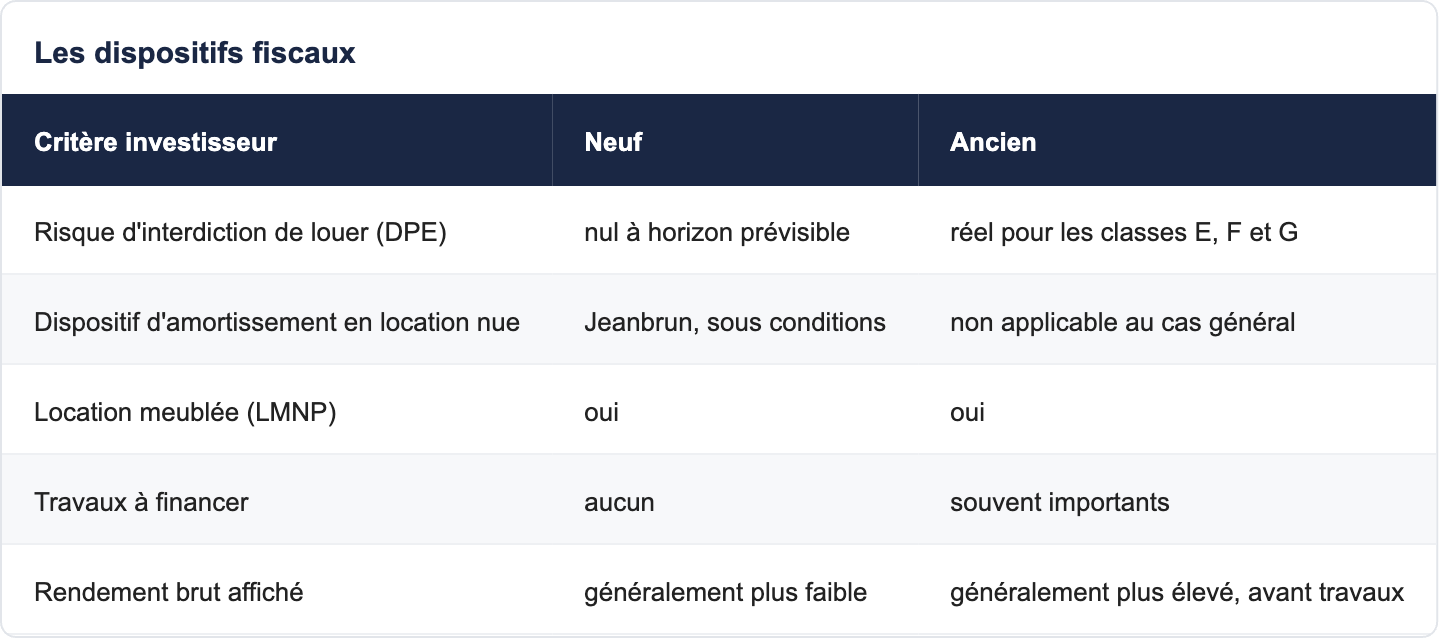
Depuis le 1er janvier 2025, les logements classés G au DPE ne peuvent plus être proposés à la location dans le cadre d'un nouveau bail. Le calendrier prévoit l'extension de cette interdiction aux logements classés F en 2028, puis E en 2034. Pour un investisseur qui achète dans l'ancien aujourd'hui, un bien classé E ou F impose donc un programme de travaux à court ou moyen terme, faute de quoi le bien ne pourra plus être loué.
Les dispositifs fiscaux
Dans le neuf, le dispositif Jeanbrun, promulgué le 20 février 2026, permet d'amortir une partie du prix d'acquisition (jusqu'à 5,5 % par an selon les conditions) en contrepartie d'une location nue d'au moins neuf ans. Le dispositif Pinel, lui, est fermé aux nouveaux investissements depuis la fin de l'année 2024. En location meublée, le régime LMNP reste ouvert au neuf comme à l'ancien, mais il faut désormais tenir compte de la réintégration des amortissements dans la plus-value et de prélèvements sociaux portés à 18,6 % depuis 2026 ; notre comparatif entre LMNP et dispositif Jeanbrun aide à trancher.
Neuf ou ancien : des exemples concrets dans trois territoires
En Île-de-France : Carrières-sous-Poissy et Poissy
Dans la boucle de Seine, l'écart de prix est important, mais une partie de l'offre neuve bénéficie de la TVA réduite. À Carrières-sous-Poissy, la résidence L'Orée du Parc affiche 90 logements disponibles, du studio au T5, à partir de 158 000 € pour un lot en TVA à 5,5 %. De l'autre côté de la Seine, Les Jardins des Vergers à Poissy proposent 36 logements, dont une partie en TVA réduite. Pour un primo-accédant éligible, le cumul TVA réduite et PTZ rend le neuf très compétitif face à un ancien à rénover. Retrouvez toute l'offre des programmes neufs dans les Yvelines.
Dans le Genevois français : Étrembières et Annemasse
Dans ce marché tendu, l'ancien est déjà cher et l'écart avec le neuf plus resserré. À Étrembières, Les Jardins d'Horaé proposent 19 logements du T2 au T4 à partir de 248 999 €. À Annemasse, la résidence Vice Versa compte 16 logements à partir de 202 500 €. Avec des hivers plus froids qu'en plaine, l'avantage énergétique du neuf pèse davantage dans le budget.
Dans la vallée de l'Arve et en petite couronne
À La Roche-sur-Foron, la résidence Contemplations affiche 47 logements disponibles à partir de 218 400 €. En petite couronne, à Le Plessis-Robinson (92), SCENE 3 - Quartier des Architectes compte 66 logements à partir de 202 000 €. Dans ces deux secteurs, le parc ancien concurrent est souvent constitué d'immeubles des années 1960 à 1980, dont la rénovation énergétique reste à faire.
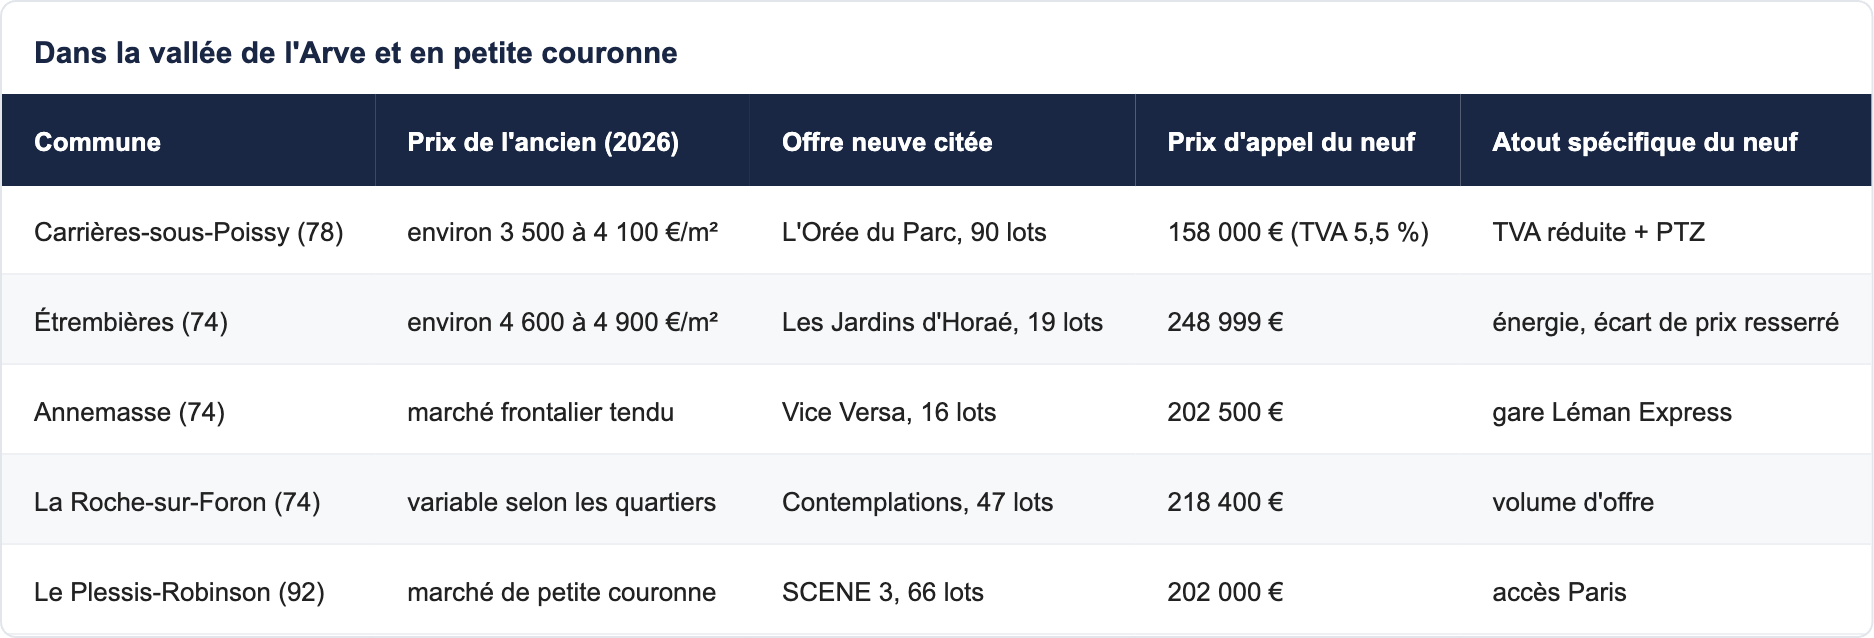
Disponibilités relevées le 12 octobre 2026 sur vianova-groupe.fr ; prix d'appel susceptibles d'évoluer.
Les situations où l'ancien reste le bon choix
L'honnêteté impose de le dire : le neuf n'est pas toujours la meilleure réponse. L'ancien reste pertinent quand vous devez emménager dans les trois à six mois et ne pouvez pas attendre une livraison en VEFA ; quand vous visez un hypercentre historique où il n'existe pratiquement aucune offre neuve ; quand vous avez les compétences, le temps et le budget pour mener un chantier de rénovation, et que le prix d'achat intègre une décote suffisante ; ou quand un bien ancien déjà rénové, avec un bon DPE, se présente à un prix cohérent. Dans tous les autres cas, il vaut la peine de faire le calcul complet avant de conclure.
Les pièges à éviter dans les deux cas
Dans le neuf
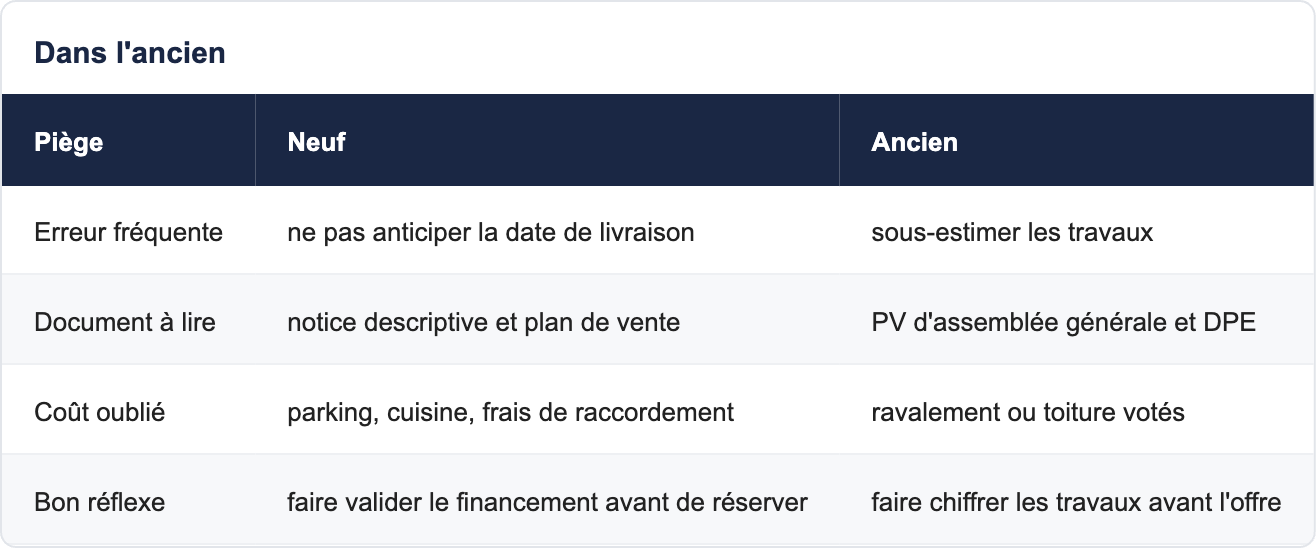
Choisir un logement sur plan sans vérifier l'environnement réel du programme, ignorer les appels de fonds échelonnés en VEFA et le calendrier de livraison, sous-estimer les frais annexes comme le parking ou la cuisine équipée, ou réserver sans avoir fait valider son financement. Notre guide sur le calendrier d'un achat en VEFA en famille aide à anticiper ces étapes.
Dans l'ancien
Se fier au seul prix affiché, ne pas lire les procès-verbaux d'assemblée générale (travaux votés ou à venir), négliger le DPE et l'audit énergétique, sous-estimer la durée et le coût d'un chantier, ou oublier que la banque financera difficilement des travaux mal chiffrés.
Notre méthode pour trancher en 2027
Plutôt qu'un avis général, Vianova recommande une méthode en trois temps. D'abord, calculer le coût total de chaque option sur dix ans, en intégrant frais, travaux, énergie et aides. Ensuite, vérifier commune par commune les aides réellement accessibles : PTZ, TVA réduite, prêt Action Logement, aides locales. Enfin, confronter le résultat à votre horizon de détention et à votre calendrier de vie. Si vous êtes déjà locataire depuis longtemps et vous interrogez sur l'opportunité même d'acheter, notre outil louer ou acheter : comparer dix ans de loyers et de crédit apporte un premier éclairage chiffré.
Pourquoi se faire accompagner par Vianova
Vianova compare l'offre neuve de ses promoteurs partenaires partout en France, au prix promoteur. Vous ne payez aucun honoraire. Un conseiller unique vérifie vos droits aux aides commune par commune, chiffre votre mensualité et votre reste à vivre, et vous dit franchement quand l'ancien ou la location restent préférables. Pour aller plus loin, parcourez nos conseils en immobilier neuf, la rubrique lois et fiscalité et la carte des programmes neufs.
Questions fréquentes : acheter neuf ou ancien en 2027
Le neuf est-il toujours plus cher que l'ancien ?
Au mètre carré, oui, généralement de 15 à 25 % selon les villes. En coût total, une fois intégrés les frais de notaire, les travaux et les aides, l'écart se réduit fortement et peut s'inverser.
Combien coûtent les frais de notaire dans le neuf et dans l'ancien ?
Environ 2 à 3 % du prix dans le neuf, contre 7 à 8 % dans l'ancien, où la plupart des départements appliquent des droits de mutation relevés à 5 % depuis 2025.
Jusqu'à quand les droits de mutation relevés s'appliquent-ils ?
La faculté donnée aux départements court jusqu'au 30 avril 2028, selon la loi de finances pour 2025.
Le PTZ est-il possible dans l'ancien ?
Uniquement dans les zones B2 et C et à condition de réaliser des travaux importants. Dans le neuf, il est ouvert aux appartements dans toutes les zones depuis avril 2025.
Les montants du PTZ vont-ils changer en 2027 ?
Les montants cités sont ceux en vigueur à la date de rédaction. Ils sont à confirmer après le vote de la loi de finances pour 2027.
Qu'est-ce que la TVA réduite dans le neuf ?
Une TVA à 5,5 % au lieu de 20 % pour l'achat d'une résidence principale neuve dans certains quartiers, sous conditions de ressources. L'économie avoisine 12 % du prix.
Un logement ancien classé F peut-il encore être loué ?
Oui pour l'instant, mais le calendrier de la loi Climat et résilience prévoit l'interdiction de mettre en location les logements classés F à partir de 2028.
Le dispositif Pinel existe-t-il encore ?
Non pour les nouveaux investissements : il est clos depuis la fin de l'année 2024. Le dispositif Jeanbrun, promulgué le 20 février 2026, a pris le relais pour la location nue dans le neuf.
Le LMNP fonctionne-t-il dans l'ancien comme dans le neuf ?
Oui, mais la réintégration des amortissements dans la plus-value et les prélèvements sociaux à 18,6 % depuis 2026 réduisent l'avantage à la revente dans les deux cas.
Combien prévoir de travaux dans un appartement ancien ?
Pour une rénovation énergétique d'un appartement des années 1970 classé E ou F, 20 000 à 40 000 € est un ordre de grandeur fréquent, très variable selon l'état et la copropriété.
Le neuf a-t-il des charges de copropriété plus faibles ?
Souvent plus prévisibles les premières années, en l'absence de gros travaux. Elles dépendent toutefois des équipements de la résidence.
Existe-t-il une exonération de taxe foncière dans le neuf ?
Oui, une exonération temporaire de deux ans, totale ou partielle selon les délibérations des collectivités.
Quelles garanties protègent l'acheteur dans le neuf ?
La garantie de parfait achèvement (un an), la garantie biennale (deux ans) et la garantie décennale (dix ans), ainsi que la garantie financière d'achèvement en VEFA.
Combien de temps faut-il attendre un logement neuf ?
De quelques mois à trois ans selon l'avancement du programme. Certains programmes proposent une livraison rapide, voire immédiate.
Peut-on revendre facilement un logement neuf ?
Un logement récent, bien situé et bien classé au DPE garde un avantage à la revente, d'autant plus avec le durcissement des règles pour les passoires thermiques.
Faut-il plus d'apport pour acheter neuf ?
Pas nécessairement : les frais de notaire plus faibles réduisent l'apport nécessaire, et le PTZ peut jouer le rôle de quasi-apport.
Quelle est la meilleure option pour un primo-accédant ?
Le neuf, dès que le PTZ ou la TVA réduite sont accessibles, sauf besoin d'emménager très vite ou attachement à un hypercentre sans offre neuve.
Et pour un investisseur ?
Le neuf supprime le risque DPE et ouvre l'accès au dispositif Jeanbrun ; l'ancien peut afficher un rendement brut plus élevé, mais souvent avant travaux.
Vianova facture-t-elle son accompagnement ?
Non, vous ne payez aucun honoraire et vous achetez au prix promoteur.
Comment comparer précisément mon projet ?
En faisant chiffrer le coût total des deux options avec vos revenus, votre apport et la commune visée : c'est l'étude que proposent gratuitement les conseillers Vianova.
Conclusion
En 2027, la question « neuf ou ancien » ne se tranche plus sur le seul prix au mètre carré. Les frais d'acquisition alourdis dans l'ancien, le coût des travaux de rénovation énergétique, le calendrier du DPE et l'accès réservé au neuf du PTZ et de la TVA réduite rééquilibrent nettement la comparaison. À budget global égal, le neuf offre souvent davantage pour le même effort mensuel. Le bon choix reste celui qui correspond à votre horizon, à votre commune et à vos aides réelles : c'est exactement ce que vos chiffres doivent dire. Pour commencer, mesurez ce que votre loyer actuel pourrait financer dans le neuf, puis demandez une étude gratuite à un conseiller Vianova.