Beaucoup de premiers achats échouent pour une raison qui n'a rien à voir avec les revenus du ménage : le plan de financement n'a été construit qu'avec un seul outil, le prêt bancaire classique. Or un dossier de primo-accédant dans le neuf peut en mobiliser cinq, souvent cumulables, dont certains ne coûtent rien en intérêts et d'autres agissent directement sur le prix d'achat.
L'empilement de ces dispositifs n'est pas un détail d'optimisation. Il modifie l'équation au point de faire basculer un dossier refusé en dossier accepté, ou d'ouvrir une typologie supérieure à budget mensuel constant. Encore faut-il savoir lesquels existent, lesquels se cumulent, et dans quel ordre les solliciter — car un PTZ demandé après l'accord de principe bancaire n'a pas le même effet qu'un PTZ intégré dès le montage.
Cet article détaille les cinq leviers, leur logique, leurs conditions et leur ordre de mobilisation. Si vous voulez d'abord une idée rapide de ce que votre loyer actuel pourrait financer dans le neuf, notre outil Devenir propriétaire donne une première réponse en quelques secondes. Toutes les simulations qui suivent reposent sur des hypothèses homogènes et affichées : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur à 0,34 %, frais de notaire du neuf estimés à 2,5 %.
Sommaire
- Pourquoi un dossier de primo-accédant se joue sur l'empilement
- Levier 1 — Le prêt à taux zéro
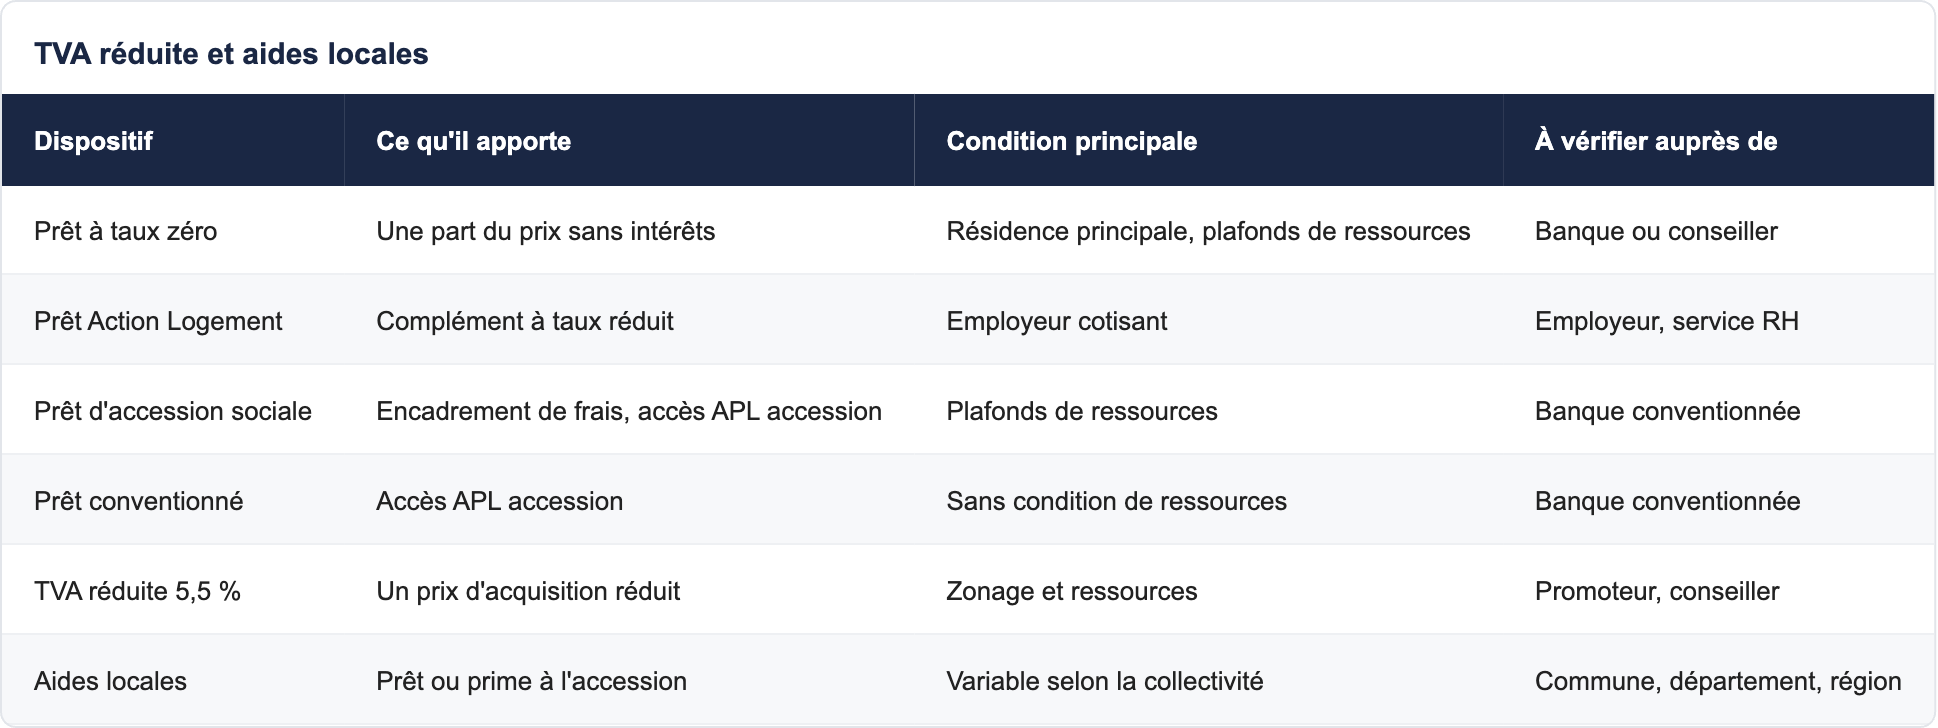
- Levier 2 — Le prêt Action Logement
- Levier 3 — Le prêt d'accession sociale et le prêt conventionné
- Levier 4 — La TVA réduite à 5,5 %
- Levier 5 — Les frais d'acquisition réduits du neuf
- Comment les cinq leviers se combinent
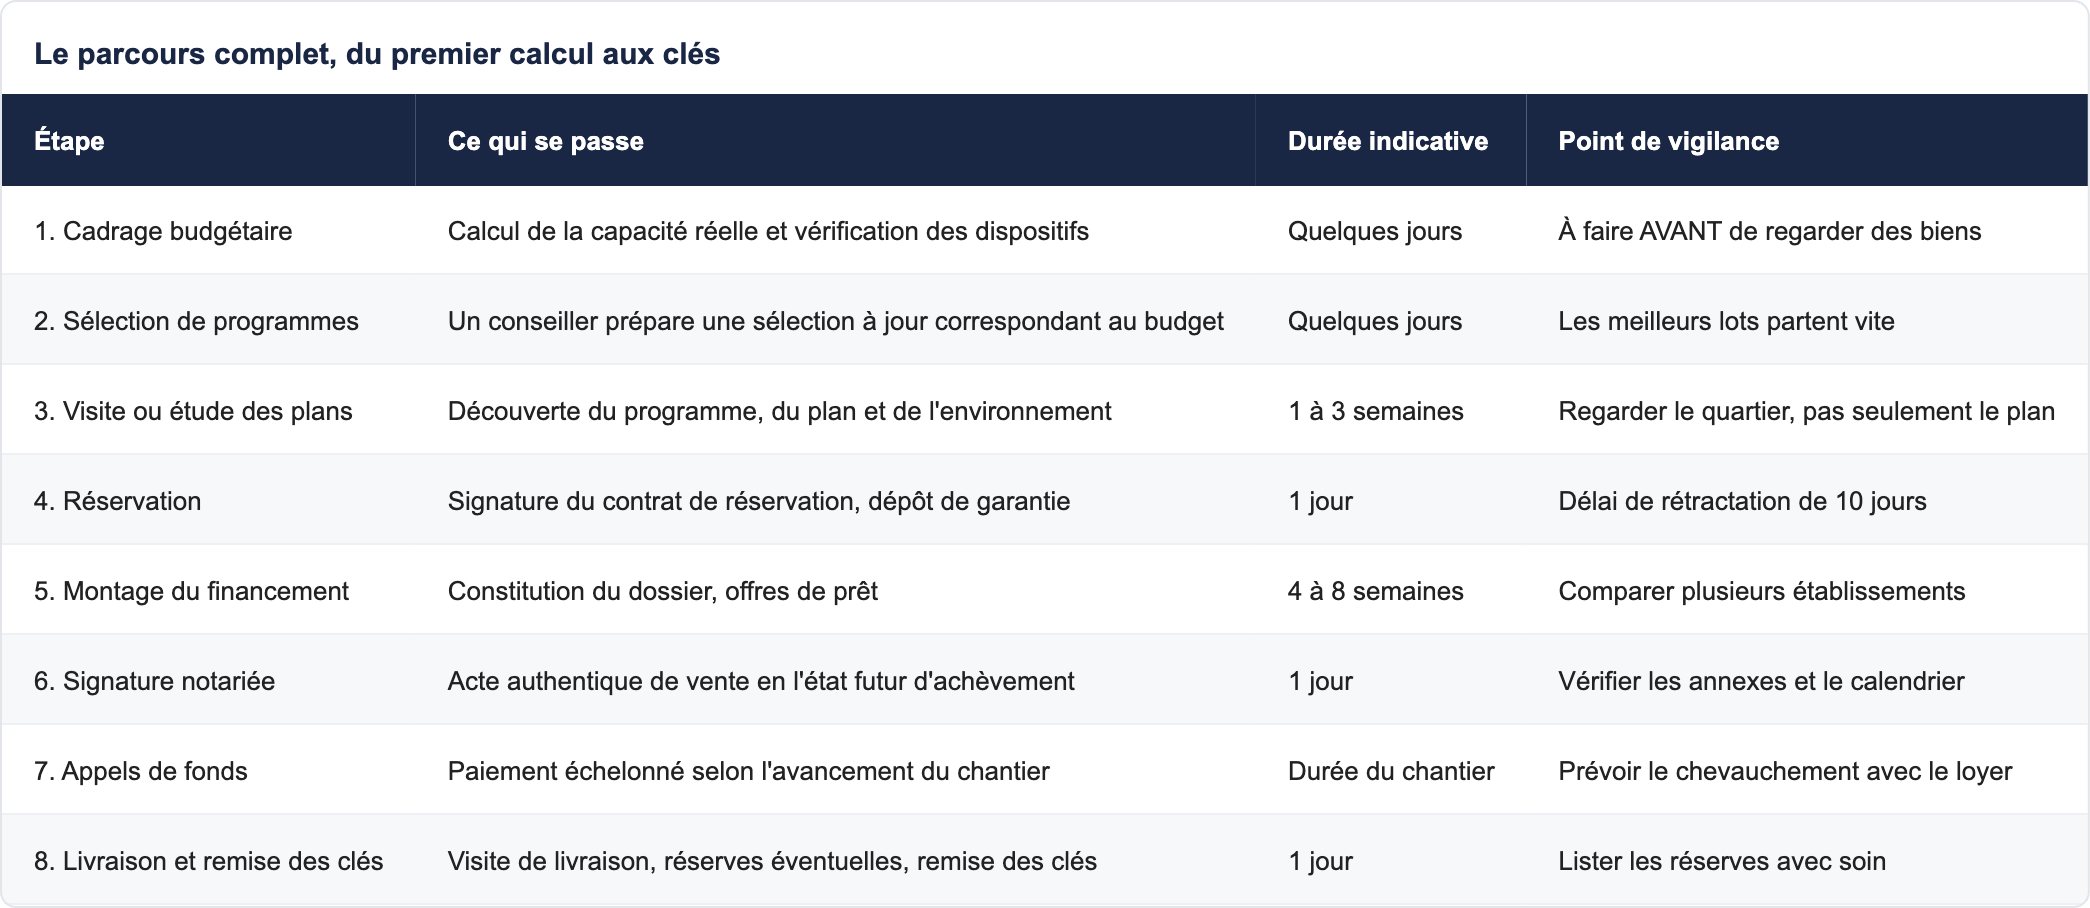
- L'ordre de mobilisation, étape par étape
- Ce que la banque regarde vraiment
- Trois cas de figure chiffrés
- Les erreurs qui coûtent un dossier
- Questions fréquentes
- Conclusion
Un dossier de primo-accédant se joue sur l'empilement, pas sur le taux
L'attention se concentre presque toujours sur le taux d'intérêt. C'est compréhensible, et c'est en partie à côté du sujet. Un écart de dix points de base sur un prêt de 180 000 € représente une quinzaine d'euros par mois. Un PTZ bien dimensionné sur le même dossier peut représenter plusieurs dizaines d'euros mensuels, et la TVA réduite plusieurs dizaines de milliers d'euros sur le prix.
Un plan de financement de primo-accédant se construit donc en couches. Chaque couche répond à une contrainte différente : certaines réduisent le capital à emprunter, d'autres réduisent le coût de ce capital, d'autres encore réduisent le prix du bien lui-même ou le montant d'apport exigé. Les confondre conduit à passer à côté de la moitié des outils disponibles.
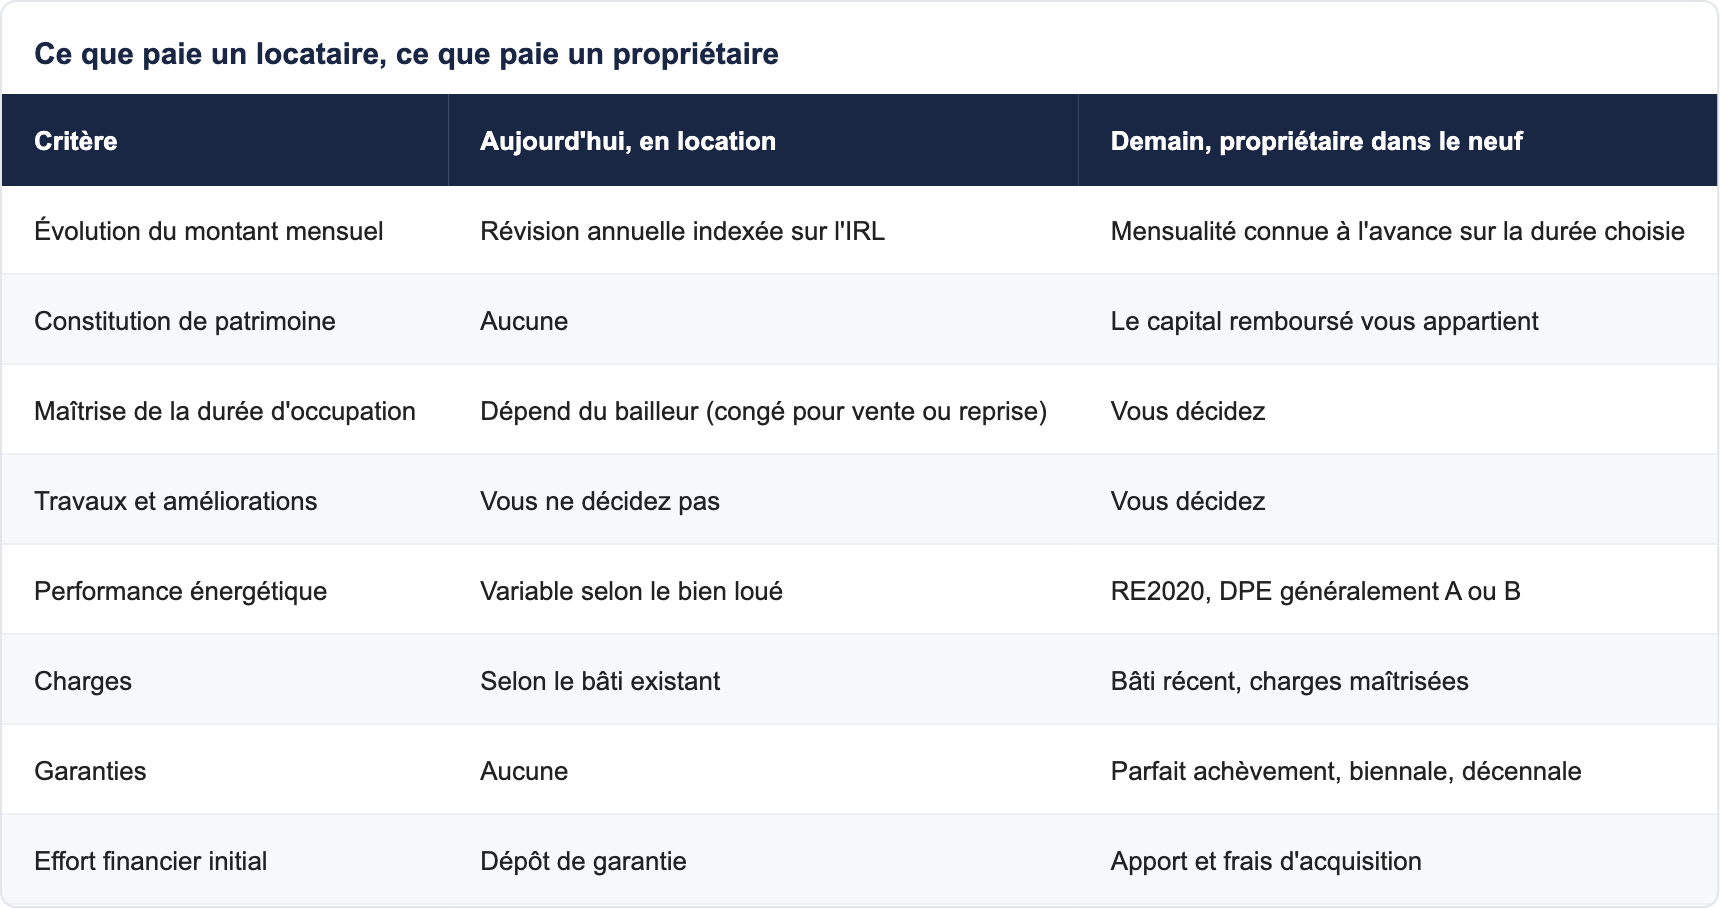
Les cinq leviers et leur point d'action
Levier 1 — Le prêt à taux zéro
C'est le dispositif central de l'accession en France, et celui qui a le plus évolué récemment. Depuis avril 2025, le prêt à taux zéro est ouvert à toutes les zones — A bis, A, B1, B2 et C — alors qu'il était auparavant réservé pour les appartements aux seules zones tendues. Il a également été étendu aux maisons individuelles.
Son principe est simple : une fraction du financement est prêtée sans intérêts, avec un différé de remboursement. Le montant mobilisable dépend des ressources du ménage, de sa composition et de la zone. En zone A bis, il peut financer jusqu'à 50 % du prix de l'opération selon les conditions applicables.
Les conditions d'éligibilité, les plafonds de ressources et les quotités sont détaillés dans le guide PTZ 2026. Deux points de vigilance : le PTZ est réservé à la résidence principale et suppose de ne pas avoir été propriétaire de sa résidence principale au cours des deux dernières années.
Son effet réel est double. Il réduit la mensualité, puisqu'une part du capital ne porte pas d'intérêts. Et il améliore le taux d'endettement calculé par la banque, ce qui peut suffire à faire passer un dossier sous le seuil réglementaire.
Levier 2 — Le prêt Action Logement
Beaucoup de salariés ignorent y avoir droit. Le prêt Action Logement, financé par la participation des employeurs à l'effort de construction, s'adresse aux salariés des entreprises du secteur privé non agricole d'une certaine taille. Il prend la forme d'un prêt complémentaire à taux réduit, destiné à l'acquisition de la résidence principale.
Son montant reste modeste au regard du prix d'un logement, mais son rôle est stratégique : il vient en complément du prêt principal et du PTZ, et il est souvent considéré par les banques comme un quasi-apport. Sur un dossier tendu, c'est précisément ce type d'élément qui débloque une situation.
La démarche se fait auprès de l'organisme, avec l'attestation de l'employeur. Elle demande un peu d'anticipation : elle ne se règle pas la veille de la signature. Nos conseillers vérifient systématiquement cette éligibilité, qui passe inaperçue dans un montage bancaire standard.
Levier 3 — Le prêt d'accession sociale et le prêt conventionné
Ces deux prêts réglementés poursuivent la même logique : encadrer le coût du crédit pour les ménages sous conditions de ressources, et ouvrir l'accès à certaines aides au logement.
Le prêt d'accession sociale s'adresse aux ménages dont les revenus ne dépassent pas des plafonds définis. Il présente l'avantage d'un taux plafonné et de frais encadrés. Le prêt conventionné répond à une logique voisine, sans condition de ressources sur certaines de ses formes.
Ces prêts ne se cumulent pas nécessairement avec toutes les autres solutions dans n'importe quelle configuration, et leur pertinence dépend du profil. C'est typiquement le genre d'arbitrage qu'un conseiller ou un courtier doit poser sur le dossier réel, chiffres en main, plutôt qu'en principe.
Levier 4 — La TVA réduite à 5,5 %
Ce levier est d'une nature différente des trois premiers : il n'agit pas sur le financement mais directement sur le prix d'achat. Sous conditions de ressources et dans certains secteurs géographiques définis, l'acquisition d'une résidence principale dans le neuf peut bénéficier d'un taux de TVA de 5,5 % au lieu de 20 %.
L'écart est considérable. Il ne s'agit pas d'une aide qui réduit la mensualité de quelques dizaines d'euros, mais d'une baisse du prix du bien lui-même, qui se répercute ensuite sur tout le reste : capital emprunté, mensualité, frais d'acquisition, et donc apport nécessaire. Les conditions d'application sont détaillées dans notre guide de la TVA réduite pour le neuf.
Ce dispositif dépend du secteur exact du programme. Il ne se déduit jamais du nom d'une commune : il se vérifie opération par opération. Plusieurs programmes actuellement commercialisés l'affichent explicitement, notamment VIVO et NÉO à Évry-Courcouronnes, dans l'écoquartier Les Horizons.
Levier 5 — Les frais d'acquisition réduits du neuf
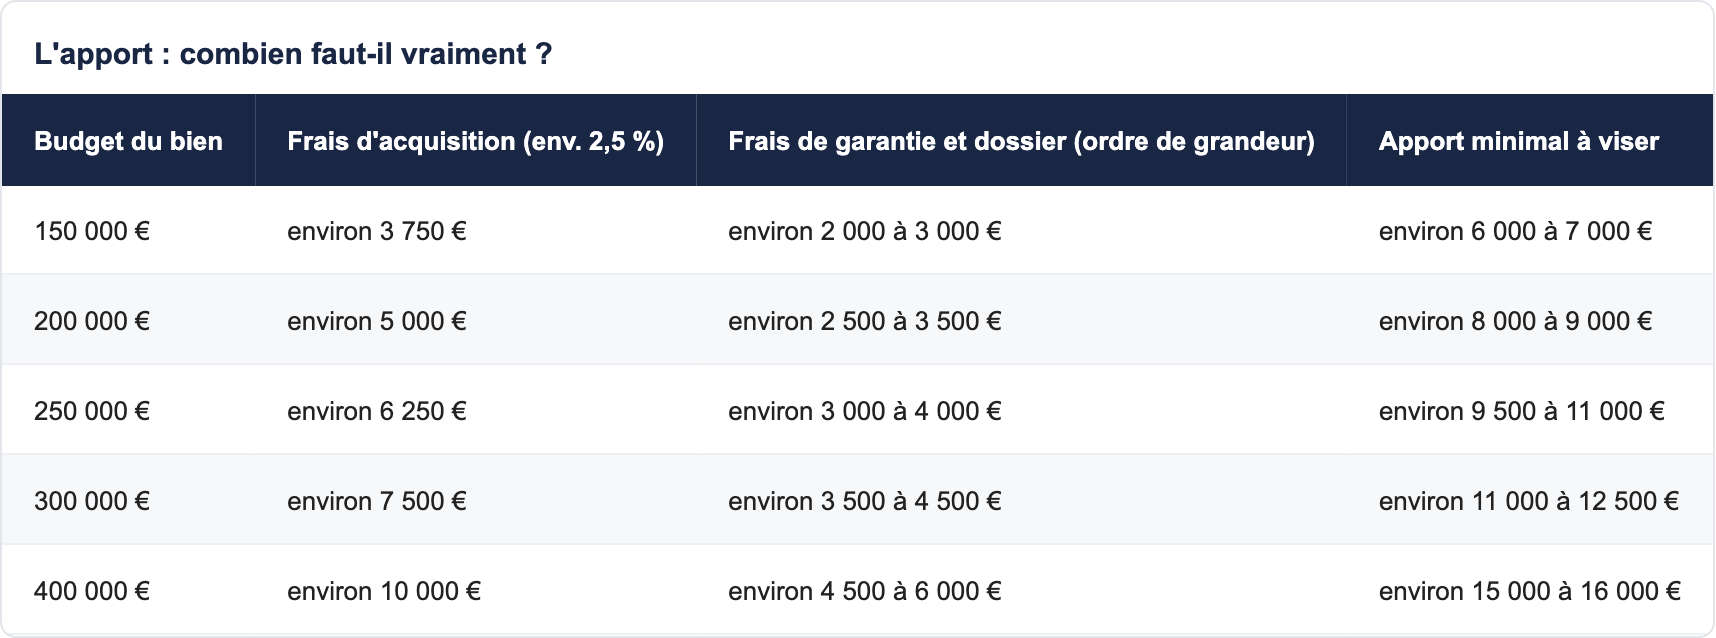
C'est le levier le plus discret, et pourtant celui qui décide souvent du calendrier d'un projet. Les banques financent rarement les frais d'acquisition : ils doivent être couverts par l'apport personnel. L'apport minimal exigé correspond donc, en pratique, à ces frais.
Dans le neuf, ils représentent environ 2 à 3 % du prix, contre 7 à 8 % dans l'ancien, parce que la fiscalité de mutation y est différente — une taxe de publicité foncière de 0,715 % au lieu de droits de mutation atteignant jusqu'à 6,32 % dans les départements ayant relevé leur taux.
Apport minimal indicatif selon le marché et le prix du bien
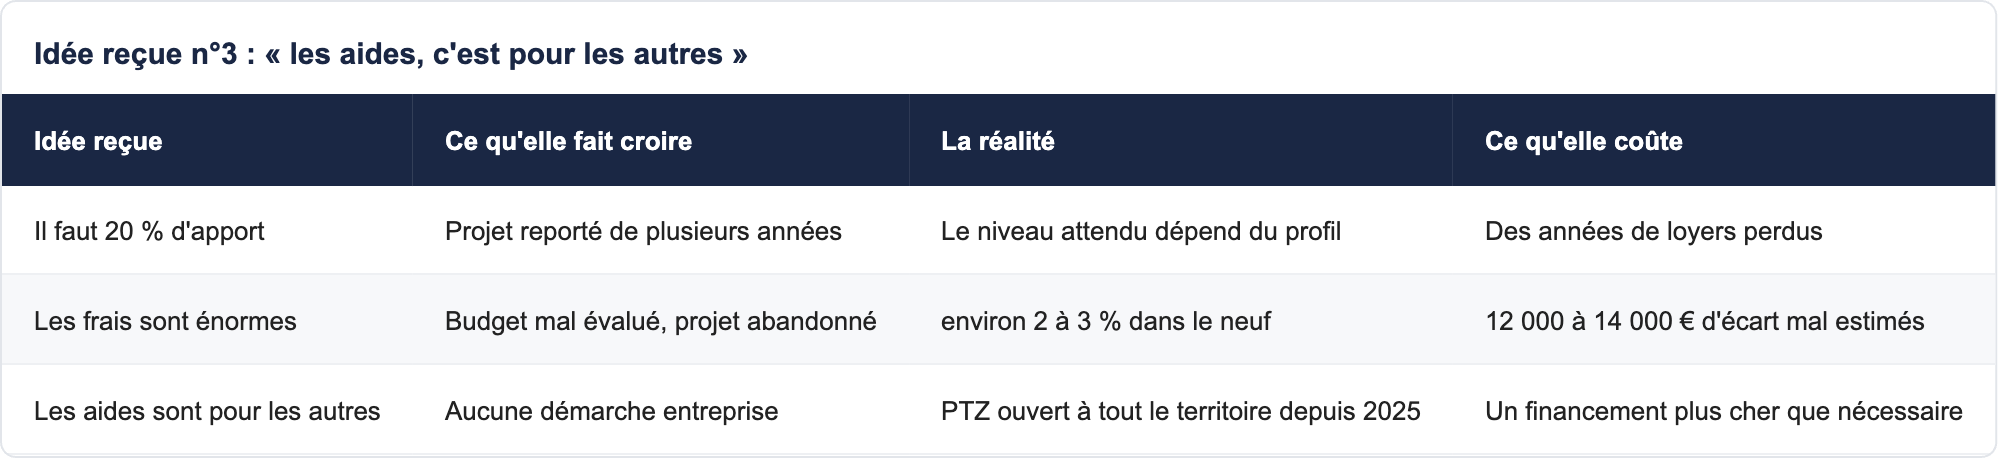
Pour un ménage qui épargne 300 € par mois, l'écart sur un bien à 220 000 € représente environ trois ans de constitution d'apport. Ce n'est pas une subtilité comptable : c'est trois ans de loyers versés en plus ou en moins.
Comment les cinq leviers se combinent
Cumul des leviers : ce qui se combine et ce qui demande un arbitrage
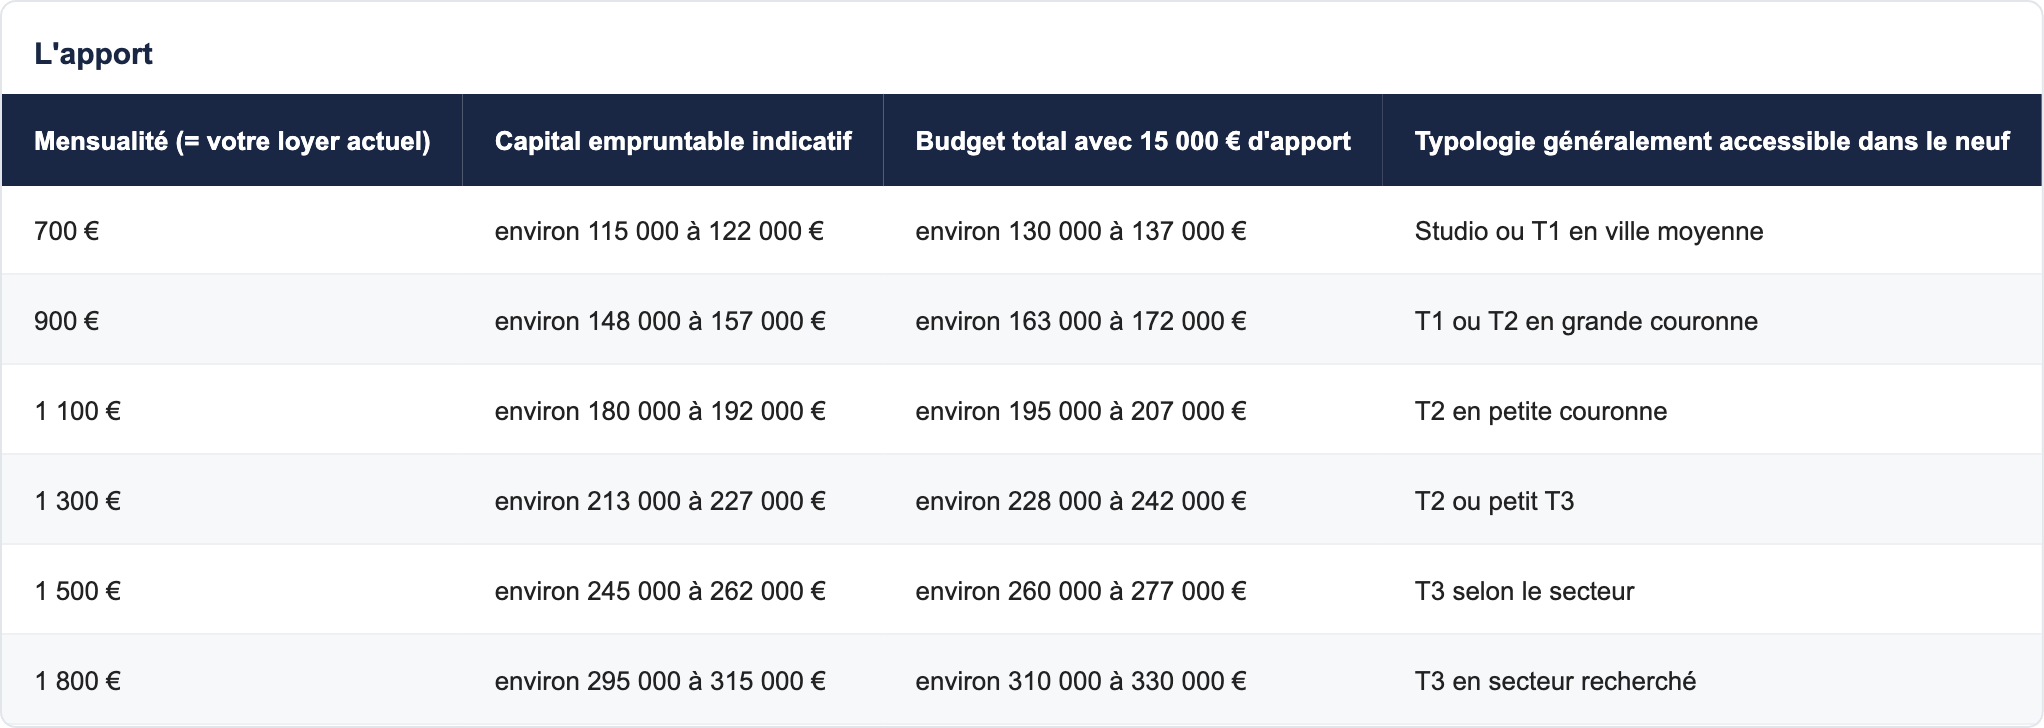
La configuration la plus favorable réunit trois éléments : un programme éligible à la TVA réduite, un ménage éligible au PTZ, et un salarié pouvant mobiliser Action Logement. Elle n'est pas rare, mais elle n'est jamais proposée spontanément : elle se construit.
L'ordre de mobilisation, étape par étape
L'ordre compte, parce que chaque étape conditionne la suivante.
1. Établir la capacité d'emprunt brute, avant tout dispositif, pour disposer d'une base de référence
2. Vérifier l'éligibilité au PTZ : ressources, composition du foyer, statut de primo-accédant
3. Vérifier l'éligibilité au prêt Action Logement auprès de l'employeur — c'est l'étape la plus longue administrativement
4. Identifier les programmes éligibles à la TVA réduite dans le secteur visé, avant de se fixer sur un bien
5. Faire arbitrer par un courtier l'intérêt d'un prêt d'accession sociale ou conventionné selon le profil
6. Reconstruire le plan de financement complet, dispositifs intégrés, et seulement ensuite consulter les banques
7. Vérifier que l'apport disponible couvre les frais d'acquisition du bien retenu
L'erreur classique consiste à inverser les étapes 6 et 2 : consulter les banques d'abord, puis découvrir les dispositifs. Le dossier est alors évalué sur une base dégradée, et une fois un refus enregistré, le remonter est plus difficile.
Ce que la banque regarde vraiment
Au-delà des dispositifs, quatre éléments structurent l'analyse bancaire d'un dossier de primo-accédant.
Le taux d'endettement d'abord, encadré réglementairement, qui rapporte les charges de crédit aux revenus. Le reste à vivre ensuite, c'est-à-dire ce qui subsiste une fois la mensualité payée — un indicateur souvent plus déterminant que le taux lui-même pour les revenus modestes. La stabilité professionnelle, avec une nette préférence pour les contrats à durée indéterminée hors période d'essai. Et enfin la tenue de compte sur les derniers mois : découverts, incidents et crédits à la consommation pèsent davantage que ce que les emprunteurs imaginent.
Les quatre critères bancaires et comment les préparer
Ces quatre points se préparent. Un ménage qui anticipe six mois à l'avance présente un dossier sensiblement plus solide que le même ménage décidant du jour au lendemain.
Ce que change concrètement un PTZ sur le taux d'endettement
Un exemple vaut mieux qu'une explication. Soit un ménage disposant de 3 800 € de revenus mensuels nets, visant un bien à 220 000 € dans le neuf. Sans PTZ, le financement bancaire porte sur la totalité du capital ; avec un PTZ, une fraction est financée sans intérêts et avec différé, ce qui abaisse la mensualité globale et donc le taux d'endettement calculé.
Effet indicatif d'un PTZ sur un même dossier (hypothèses : 20 ans, 3,3 % hors assurance, assurance 0,34 %)
Ces montants sont illustratifs et dépendent du montant de PTZ réellement accordé, lui-même fonction des ressources, de la composition du foyer et de la zone. Ils montrent simplement l'ordre de grandeur de l'effet : ce n'est pas marginal.
Trois cas de figure chiffrés
Cas 1 — un couple sans enfant, premier achat en grande couronne
Bien visé : un T2 neuf autour de 155 000 € en Essonne. Frais d'acquisition à 2,5 % : environ 3 900 €, soit l'apport minimal à réunir. Avec un PTZ mobilisé et, le cas échéant, la TVA réduite si le programme y ouvre droit, le capital restant à financer aux conditions bancaires classiques diminue nettement. Sur nos hypothèses, un financement bancaire de 130 000 € génère une mensualité d'environ 780 € assurance comprise — à comparer au loyer actuel du ménage.
Cas 2 — une famille avec deux enfants, T4 en périphérie de métropole
Bien visé : un T4 neuf autour de 290 000 € en Haute-Garonne. Frais d'acquisition : environ 7 250 €. Le PTZ, dont le montant dépend de la composition du foyer, est ici plus favorable qu'au cas 1. Un financement bancaire de 250 000 € correspond à une mensualité de l'ordre de 1 500 € assurance comprise. L'arbitrage se joue alors sur la typologie et le secteur, plus que sur le taux.
Cas 3 — une personne seule, premier achat sur un studio
Bien visé : un studio neuf autour de 129 000 €. Frais d'acquisition : environ 3 900 €. C'est le profil pour lequel les frais réduits du neuf pèsent le plus, puisque l'apport à constituer est l'obstacle principal. Un financement de 110 000 € correspond à une mensualité d'environ 660 € assurance comprise.
Synthèse des trois cas (hypothèses : 20 ans, 3,3 % hors assurance, assurance 0,34 %)
Ces chiffres sont des ordres de grandeur illustratifs et ne constituent pas une offre de prêt. Le montant financé s'entend hors PTZ et hors autres prêts complémentaires, qui viennent le réduire d'autant.
Neuf ou ancien pour un premier achat : le comparatif
La plupart des primo-accédants commencent leur recherche dans l'ancien, par réflexe de prix affiché. Le comparatif mérite d'être posé poste par poste, parce que trois des cinq leviers présentés plus haut ne sont accessibles que dans le neuf.
Neuf ou ancien pour un premier achat : ce qui change concrètement
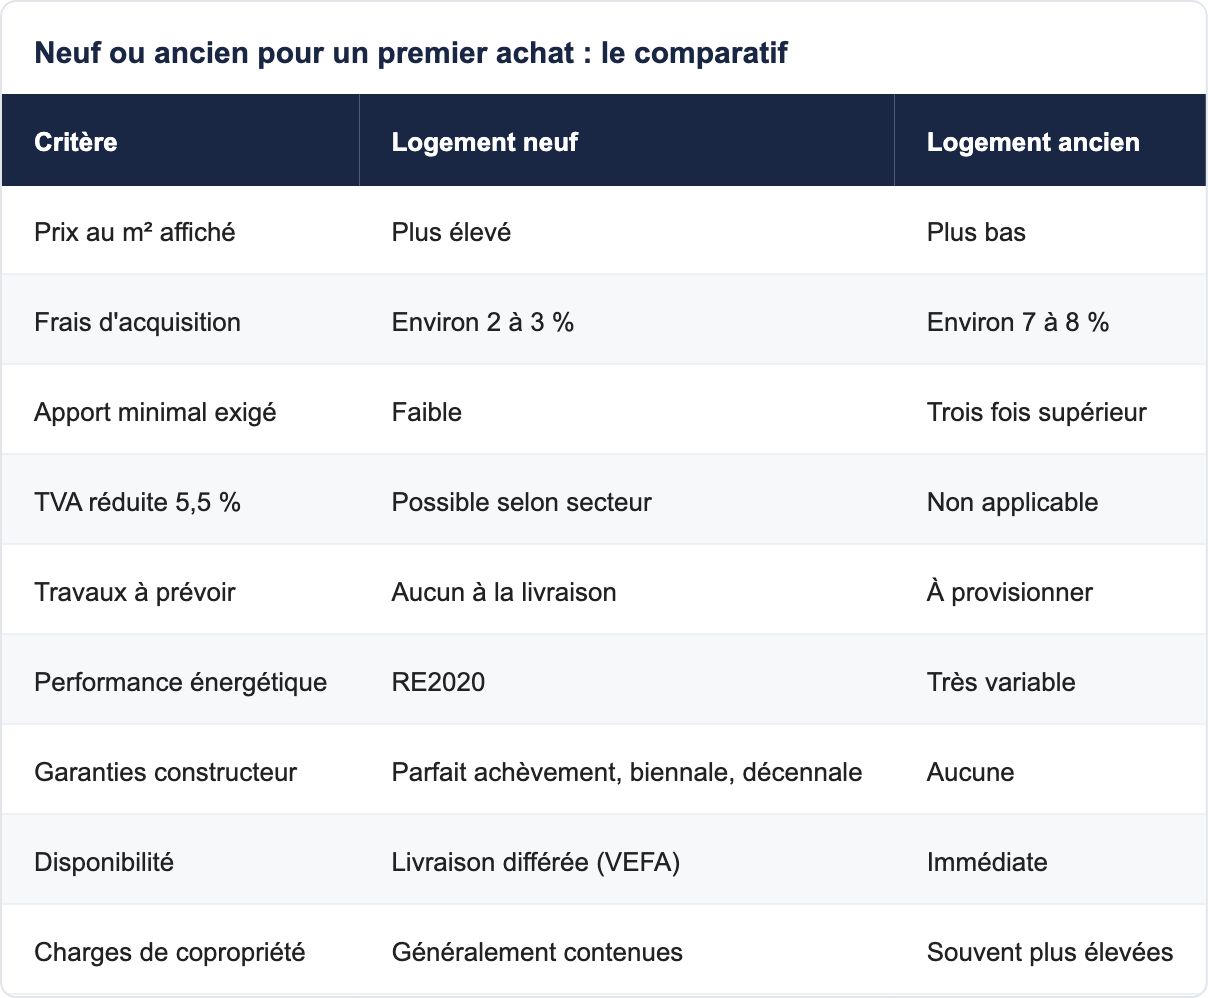
Le tableau ne tranche pas à lui seul : l'ancien conserve l'avantage de la disponibilité immédiate et d'un prix d'affichage inférieur. Mais pour un premier achat, où l'obstacle principal est presque toujours l'apport, l'écart de frais d'acquisition pèse davantage que l'écart de prix au mètre carré.
Un point mérite d'être ajouté sur la revente. Les exigences de performance énergétique se durcissent progressivement, et la liquidité d'un bien mal classé au diagnostic de performance énergétique tend à se dégrader. Pour un ménage dont le premier achat n'est pas destiné à durer trente ans, c'est un paramètre de sortie à ne pas ignorer.
Les erreurs qui coûtent un dossier
Consulter la banque avant d'avoir monté les dispositifs
C'est l'erreur numéro un. Un dossier évalué sans PTZ ni prêt complémentaire présente un taux d'endettement dégradé. Une fois le refus enregistré, le rattrapage est plus difficile.
Choisir le bien avant de vérifier l'éligibilité à la TVA réduite
L'éligibilité dépend du secteur du programme. Se fixer sur un bien puis découvrir qu'un programme voisin ouvrait droit à la TVA réduite est un manque à gagner évitable.
Oublier Action Logement
C'est le dispositif le plus souvent ignoré, alors qu'il concerne un grand nombre de salariés du privé. Il demande un délai administratif, donc de l'anticipation.
Mobiliser la totalité de son épargne dans l'apport
Une épargne de précaution reste nécessaire après l'acquisition. Les banques le regardent, et c'est surtout une question de bon sens : un emménagement génère des dépenses.
Confondre prix affiché et coût complet
Le coût complet intègre les frais, l'assurance, la taxe foncière et les charges. Un bien ancien moins cher à l'affichage peut se révéler plus coûteux une fois ces postes ajoutés.
L'accompagnement Vianova
Vous achetez au prix promoteur : notre accompagnement est gratuit, nos honoraires étant réglés par le promoteur. Un conseiller unique vous suit du premier appel à la remise des clés. Il prépare lui-même la sélection de programmes à partir de votre situation, plutôt que de vous laisser filtrer une base de données, et il vérifie commune par commune les dispositifs mobilisables : PTZ, prêt Action Logement, prêt d'accession sociale et prêt conventionné, TVA réduite et aides locales. Aucune pression commerciale : si votre dossier gagne à attendre six mois, nous vous le dirons. Pour obtenir une première estimation immédiate de ce que votre loyer actuel pourrait financer, l'outil Devenir propriétaire vous répond en quelques secondes.
Questions fréquentes
Qui est considéré comme primo-accédant ?
De façon générale, un acquéreur n'ayant pas été propriétaire de sa résidence principale au cours des deux années précédant l'opération. Les conditions exactes varient légèrement selon les dispositifs.
Le PTZ est-il encore réservé aux zones tendues ?
Non. Depuis avril 2025, il est ouvert à toutes les zones — A bis, A, B1, B2 et C — et concerne également les maisons individuelles.
Quel montant de PTZ peut-on obtenir ?
Cela dépend des ressources, de la composition du foyer et de la zone. En zone A bis, le dispositif peut financer jusqu'à 50 % du prix de l'opération selon les conditions applicables.
Le PTZ peut-il servir d'apport ?
Il est généralement considéré comme un quasi-apport par les banques, ce qui améliore la présentation du dossier. Il ne dispense toutefois pas de couvrir les frais d'acquisition.
Qui a droit au prêt Action Logement ?
Les salariés des entreprises du secteur privé non agricole d'une certaine taille, pour l'acquisition de leur résidence principale. L'attestation de l'employeur est nécessaire.
Le prêt Action Logement est-il cumulable avec le PTZ ?
Oui. C'est même une combinaison fréquente et efficace, le premier venant compléter le second sur le capital restant.
Qu'est-ce que le prêt d'accession sociale ?
Un prêt réglementé destiné aux ménages sous conditions de ressources, avec un taux plafonné et des frais encadrés, qui ouvre également l'accès à certaines aides au logement.
Comment savoir si un programme ouvre droit à la TVA réduite ?
Cela dépend du secteur géographique exact de l'opération et de conditions de ressources. Cette information figure sur la fiche du programme et se vérifie avec un conseiller, jamais par déduction.
La TVA réduite change-t-elle beaucoup le budget ?
Oui, significativement, puisqu'elle agit sur le prix du bien et non sur le financement. L'effet se répercute ensuite sur le capital emprunté, la mensualité et les frais d'acquisition.
Quel apport faut-il réellement ?
Au minimum de quoi couvrir les frais d'acquisition, soit environ 2 à 3 % du prix dans le neuf. Un apport supérieur améliore les conditions obtenues mais n'est pas systématiquement exigé.
Peut-on acheter dans le neuf sans aucun apport ?
C'est possible dans certaines configurations, mais rare. La plupart des établissements demandent au minimum la couverture des frais.
Quel taux d'endettement maximal la banque accepte-t-elle ?
Le cadre réglementaire encadre ce taux. Le reste à vivre est toutefois souvent aussi déterminant, en particulier pour les revenus modestes.
Faut-il passer par un courtier ?
Cela dépend du dossier. Un courtier apporte un vrai gain sur les arbitrages entre prêts réglementés et prêt classique. Nos conseillers travaillent avec des courtiers partenaires.
Un CDI est-il obligatoire ?
Non, mais il facilite l'accord. Les profils en contrat à durée déterminée, en intérim ou indépendants doivent présenter un historique de revenus plus étoffé.
Combien de temps faut-il prévoir entre le premier rendez-vous et la signature ?
Cela dépend du dossier et du programme. Les démarches liées à Action Logement, notamment, demandent de l'anticipation. Un conseiller établit un calendrier réaliste dès le départ.
Pourquoi acheter dans le neuf plutôt que dans l'ancien pour un premier achat ?
Principalement pour l'apport minimal divisé par trois, l'absence de travaux à l'entrée, les garanties constructeur et la performance énergétique RE2020.
Un achat en VEFA pose-t-il problème quand on est locataire ?
Il faut anticiper la période de construction, pendant laquelle le loyer continue d'être versé. C'est un sujet de trésorerie à intégrer au plan dès le départ.
Où voir des programmes accessibles aux primo-accédants ?
Sur la carte des programmes neufs, ou par territoire depuis les pages Île-de-France, Essonne, Occitanie et Haute-Garonne.
Quels prix d'entrée trouve-t-on aujourd'hui ?
À titre d'exemples observés en 2026 : environ 127 480 € pour LES TERRASSES DU COMMINGES à Colomiers, et environ 129 240 € pour VIVO à Évry-Courcouronnes.
Vianova facture-t-il des honoraires à l'acquéreur ?
Non. L'accompagnement est gratuit et vous achetez au prix promoteur ; nos honoraires sont réglés par le promoteur.
La sélection de biens est-elle faite par un algorithme ?
Non. Elle est préparée par votre conseiller à partir de votre situation réelle.
Où trouver d'autres articles sur le financement ?
Sur le hub lois et fiscalité et le hub conseil investissement.
Conclusion
Un premier achat dans le neuf ne se joue pas sur le taux d'intérêt mais sur l'empilement de cinq leviers : le prêt à taux zéro, désormais ouvert à toutes les zones ; le prêt Action Logement, largement sous-utilisé ; les prêts réglementés d'accession sociale et conventionné ; la TVA réduite à 5,5 % qui agit directement sur le prix ; et les frais d'acquisition réduits du neuf, qui divisent par trois l'apport minimal exigé. Montés dans le bon ordre, avant la consultation bancaire, ces leviers transforment l'équation. Faites d'abord une estimation rapide avec l'outil Devenir propriétaire, puis confiez la vérification de vos éligibilités à un conseiller : c'est gratuit, vous achetez au prix promoteur, et vous saurez en un rendez-vous ce que votre dossier permet réellement.