Les taux marché augmentent en France. Le taux de votre crédit immobilier compte. Mais savez-vous qu’il ne s’applique pas forcément à la totalité de votre achat ? Dans le neuf, le PTZ, le prêt Action Logement et les frais d’acquisition réduits peuvent faire une différence dans votre budget.
Vous avez un projet immobilier et les taux d’intérêt vous font hésiter ? Avant de fixer votre budget, regardez les aides auxquelles vous pourriez avoir droit.
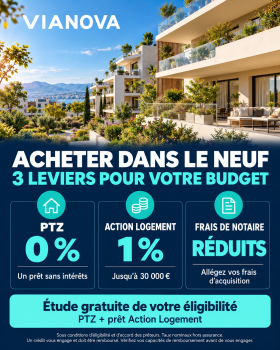
Pour certains acquéreurs, une partie de l’achat peut être financée à 0 % avec le PTZ, et une autre à 1 % avec Action Logement. Le prêt bancaire classique finance alors le reste.
Voici comment cela fonctionne.
1. Le PTZ : une partie de votre logement financée sans intérêts
Le prêt à taux zéro, ou PTZ, est un prêt complémentaire destiné à l’achat de votre résidence principale, sous conditions.
Vous remboursez la somme empruntée, mais vous ne payez pas d’intérêts sur cette somme.
Pour un appartement neuf, le PTZ peut atteindre 50 % du coût d’opération retenu, dans la limite des plafonds réglementaires. Le montant accessible dépend notamment de vos revenus, de la composition de votre foyer et de la localisation du logement.
Ce n’est donc pas automatiquement la moitié du prix de votre achat : une étude de votre situation est nécessaire. Consulter les conditions du PTZ sur Service Public.
2. Action Logement : un prêt complémentaire à 1 %
Le prêt accession Action Logement, souvent appelé « ex-1 % patronal », peut compléter votre financement :
- jusqu’à 30 000 € ;
- à 1 % fixe, hors assurance obligatoire ;
- sur une durée maximale de 25 ans.
Il concerne notamment les salariés d’entreprises du secteur privé non agricole d’au moins 10 salariés, sous conditions de ressources. Il faut également acheter sa résidence principale pour la première fois ou ne pas en avoir été propriétaire au cours des dix dernières années.
Si vous remplissez les conditions des deux dispositifs, vous pouvez associer PTZ et prêt Action Logement. L’attribution des prêts reste soumise à l’acceptation de votre dossier. Consulter les conditions auprès d’Action Logement.
Un exemple concret : 250 000 € à financer
Prenons un appartement neuf à 250 000 €, dont le prix serait entièrement financé par emprunt. Les frais d’acquisition et les frais liés au crédit sont traités séparément.
Pour comparer les situations, retenons un taux bancaire hypothétique de 4 %, hors assurance.
| Répartition du financement | Sans prêts aidés | Exemple 1 | Exemple 2 | Exemple 3 |
|---|---|---|---|---|
| Prêt bancaire à 4 % | 250 000 € | 200 000 € | 150 000 € | 95 000 € |
| PTZ à 0 % | — | 50 000 € | 100 000 € | 125 000 € |
| Action Logement à 1 % | — | — | — | 30 000 € |
| Total emprunté | 250 000 € | 250 000 € | 250 000 € | 250 000 € |
| Moyenne des taux, pondérée par les montants empruntés au départ | 4,00 % | 3,20 % | 2,40 % | 1,64 % |
Ces répartitions sont des illustrations : les montants de PTZ supposent que les conditions de ressources et les plafonds applicables permettent de les obtenir.
Sans aide, les 250 000 € sont entièrement financés à 4 %.
Avec 100 000 € de PTZ, seuls 150 000 € sont financés à 4 %. La moyenne des taux au départ est alors de 2,40 %.
Avec 125 000 € de PTZ et 30 000 € d’Action Logement, le prêt bancaire à 4 % ne porte plus que sur 95 000 €. Cette moyenne descend à 1,64 %.
Le principe à retenir est simple : plus la part financée à taux réduit est importante, moins votre projet repose sur le crédit bancaire classique.
Attention : cette moyenne n’est pas le taux de votre crédit
Les chiffres du tableau permettent de comprendre la répartition du financement. Ils ne sont pas des TAEG et ne permettent pas, à eux seuls, de calculer vos mensualités.
Le PTZ peut notamment commencer à être remboursé après une période de différé. Il faut donc étudier les échéances sur toute la durée du financement, avec les assurances et les frais.
Le montant du PTZ est aussi encadré par celui des autres prêts : il ne peut généralement pas dépasser leur montant cumulé lorsqu’ils durent plus de deux ans. Pour la tranche de revenus la plus modeste, un dépassement de 25 % est possible. Dans le troisième exemple, le PTZ de 125 000 € égale le total du prêt bancaire et d’Action Logement : cette limite est respectée. Règles de calcul du PTZ — Service Public.
3. Les frais d’acquisition réduits : moins de frais à prix d’achat égal
Le neuf bénéficie également de frais d’acquisition réduits, couramment appelés « frais de notaire ».
Ils représentent généralement 2 à 3 % du prix dans le neuf, lorsque les conditions sont réunies, contre environ 7 à 8 % dans l’ancien. Leur montant exact dépend de l’opération et du département. Explications des Notaires de France.
Pour deux logements au même prix de 250 000 €, voici une illustration :
| Dans le neuf | Dans l’ancien | |
|---|---|---|
| Prix du logement | 250 000 € | 250 000 € |
| Hypothèse de frais d’acquisition | 2,5 % | 7,5 % |
| Montant des frais | 6 250 € | 18 750 € |
| Prix + frais d’acquisition | 256 250 € | 268 750 € |
Cela représente 12 500 € de frais en moins dans cet exemple.
Selon votre situation, cette différence peut réduire l’apport nécessaire ou le montant à emprunter.
Bien sûr, deux logements doivent aussi se comparer sur leur emplacement, leur surface, leurs charges et les éventuels travaux. Le prix affiché reste un élément essentiel du choix.
Quel budget pouvez-vous réellement envisager ?
Le PTZ et Action Logement peuvent réduire le coût des intérêts. Les frais d’acquisition réduits diminuent, à prix égal, le budget nécessaire pour acheter.
Ces avantages peuvent rendre un projet neuf plus accessible. Pour connaître leur effet sur votre situation, il faut toutefois vérifier vos droits et calculer un financement adapté à votre capacité de remboursement.
Faites le point gratuitement avec VIANOVA
Vous souhaitez savoir si vous pouvez bénéficier du PTZ ou du prêt accession Action Logement ?
VIANOVA vous propose une première étude gratuite et sans engagement pour :
- vérifier votre éligibilité au PTZ et estimer son montant potentiel ;
- vérifier les conditions d’accès au prêt Action Logement ;
- rechercher des logements neufs adaptés à votre projet.
Demandez votre étude gratuite et découvrez les aides que vous pourriez mobiliser pour devenir propriétaire.
Exemples pédagogiques non contractuels. Taux bancaire de 4 % utilisé à titre d’hypothèse. Calculs hors assurance, garantie et frais liés au crédit. Les aides sont soumises aux conditions et plafonds applicables. L’étude ne constitue pas un accord de financement : l’octroi des prêts relève des organismes prêteurs.