Avant de choisir un appartement, un investisseur doit choisir un objectif : compléter ses revenus, préparer sa retraite, se constituer un patrimoine à transmettre, réduire son imposition. Juste après vient une question souvent négligée, et pourtant décisive sur vingt ans : au nom de qui acheter ? Seul, en couple, en indivision avec un proche, ou par l'intermédiaire d'une société civile immobilière à l'impôt sur le revenu ou à l'impôt sur les sociétés ?
La structure de détention ne change pas le logement, mais elle change presque tout le reste : les régimes fiscaux accessibles, la manière d'emprunter, ce qui se passe en cas de mésentente, le coût de la revente et la façon de transmettre. Ce guide compare les options de façon concrète, pour un investissement dans le neuf en 2027. Pour définir d'abord votre objectif, commencez par notre page définir son objectif d'investissement. Rappel important : aucun rendement n'est garanti, et les règles fiscales citées sont celles en vigueur à la date de rédaction, à confirmer après le vote de la loi de finances pour 2027.
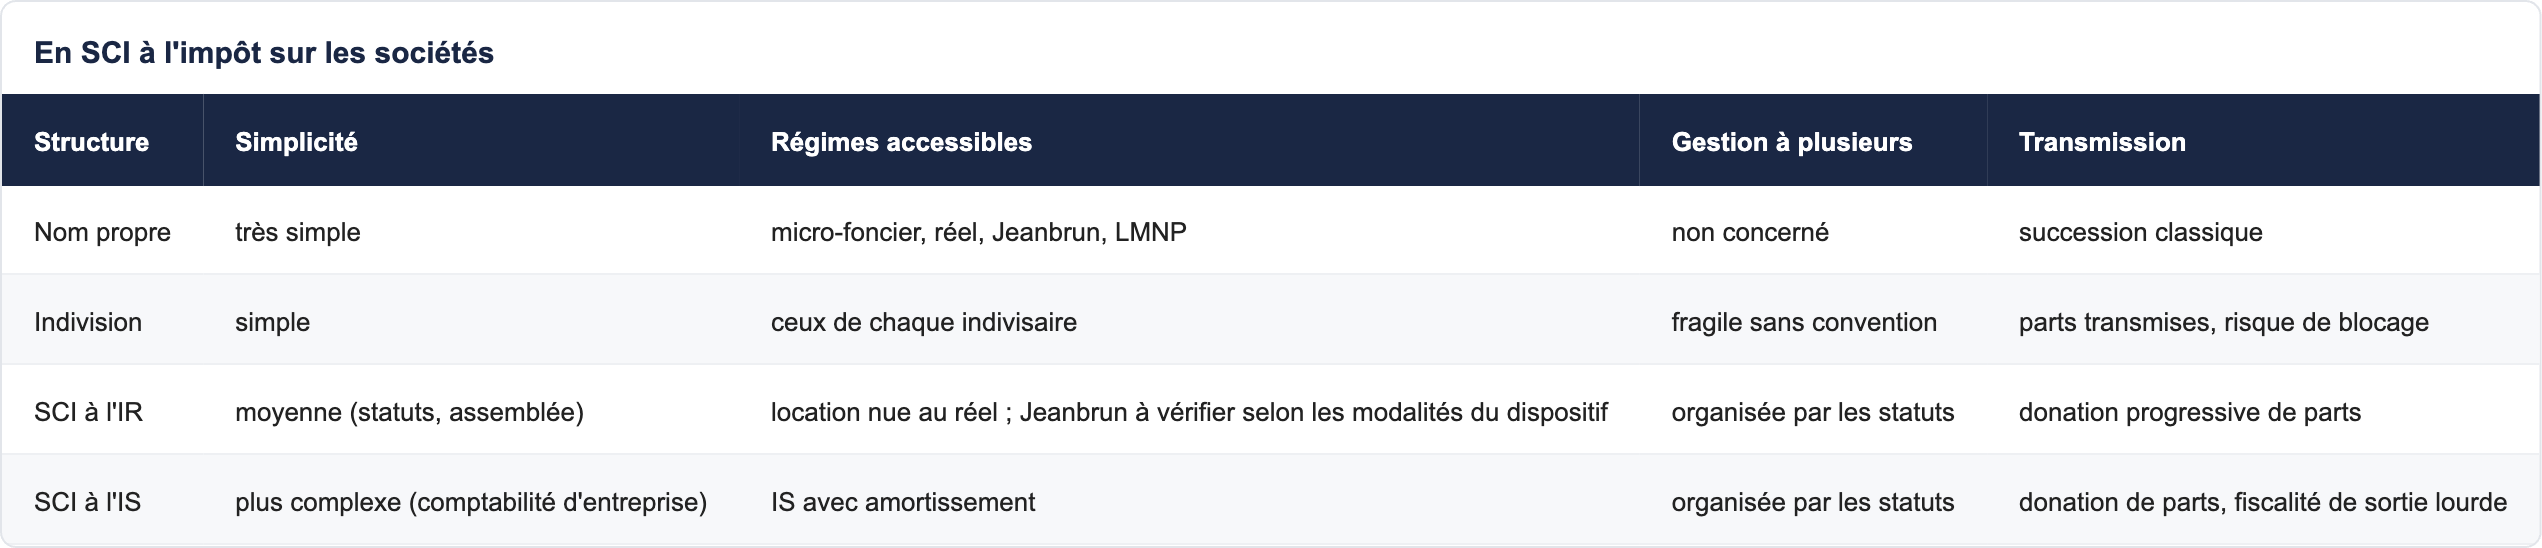
Les quatre structures possibles
En nom propre
Vous achetez seul, ou en couple marié sous un régime de communauté, et le bien entre directement dans votre patrimoine personnel. C'est la solution la plus simple et la moins coûteuse. Elle donne accès à tous les régimes fiscaux des particuliers : location nue au micro-foncier ou au réel, dispositif Jeanbrun, ou location meublée en LMNP.
En indivision
Deux personnes ou plus achètent ensemble, chacune détenant une quote-part du bien, par exemple un couple non marié ou des frères et sœurs. L'indivision est simple à mettre en place, mais fragile : la loi prévoit que nul ne peut être contraint de rester dans l'indivision, et toute décision importante suppose l'accord des indivisaires. Une convention d'indivision permet d'organiser la gestion. Notre article sur l'achat à deux dans le neuf détaille les précautions selon votre statut de couple.
En SCI à l'impôt sur le revenu
La société civile immobilière est propriétaire du bien ; les associés détiennent des parts. Fiscalement, la SCI à l'IR est transparente : chaque associé déclare sa quote-part des revenus fonciers. Elle facilite la gestion à plusieurs et la transmission progressive, mais elle est faite pour la location nue : la location meublée habituelle risque de la faire basculer à l'impôt sur les sociétés.
En SCI à l'impôt sur les sociétés
La SCI qui opte pour l'IS est imposée comme une entreprise : elle déduit ses charges, ses intérêts et amortit le bien. Le résultat est soumis à l'IS (taux réduit de 15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà), puis les sommes distribuées aux associés sont imposées comme des dividendes. À la revente, la plus-value est calculée sur la valeur nette comptable, après déduction des amortissements pratiqués : elle peut être nettement plus élevée qu'en détention directe.
La fiscalité comparée sur un même investissement
L'exemple retenu
Prenons un T2 neuf à 220 000 €, loué 800 € par mois, financé intégralement par un crédit sur 20 ans à 3,3 % hors assurance avec une assurance de 0,34 % (hypothèses communes à nos simulations), frais de notaire estimés à 2,5 %. Les intérêts de la première année représentent environ 7 300 € et les charges courantes (taxe foncière, copropriété non récupérable, assurance propriétaire non occupant, gestion) environ 1 800 €. Pour la location meublée et la SCI à l'IS, l'amortissement retient la part du bâtiment (environ 85 % du prix) sur 30 ans, soit environ 6 200 € par an, plus le mobilier.
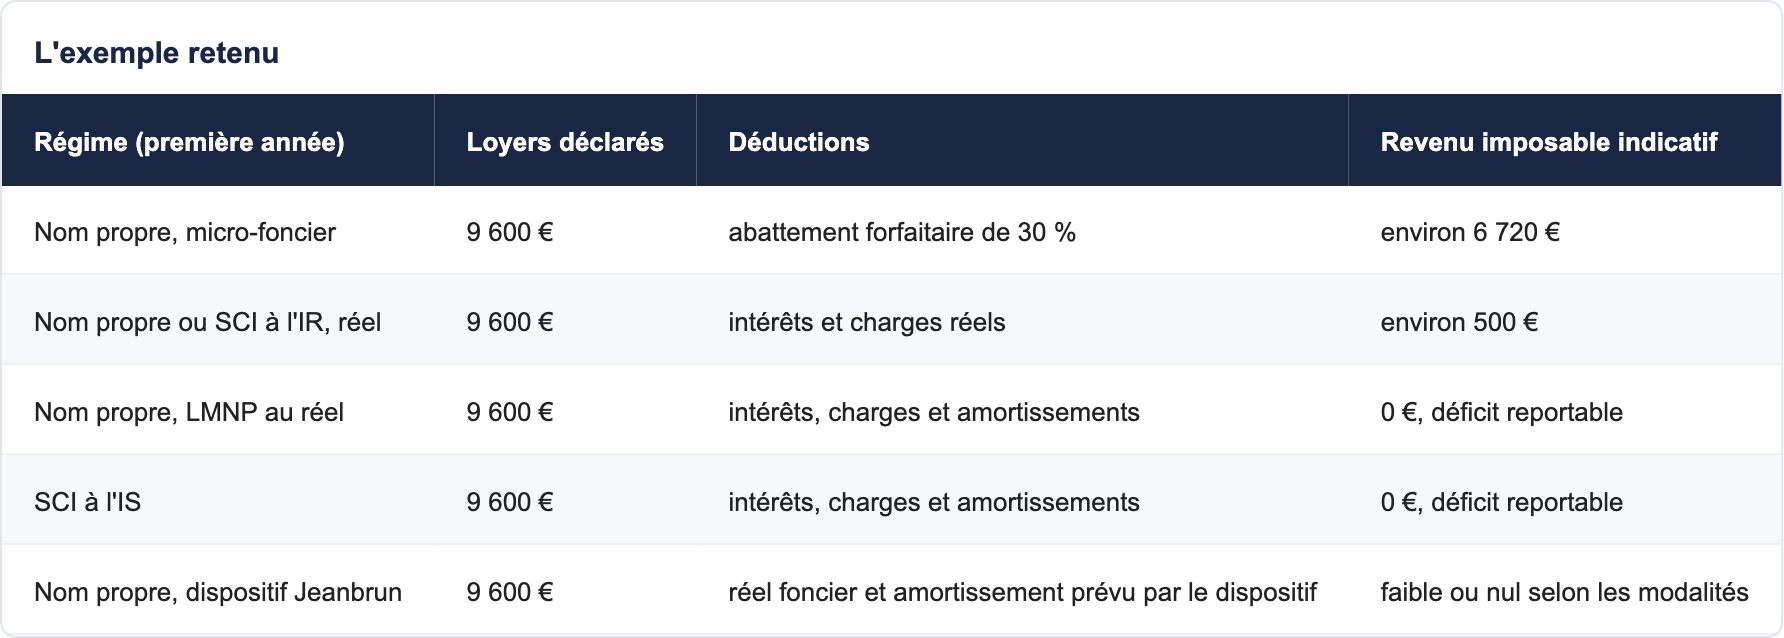
Ordres de grandeur illustratifs pour la première année, avant prélèvements sociaux. Les intérêts diminuent au fil du crédit : le revenu imposable augmente ensuite, sauf amortissement.
Ce que montre l'exemple
Les premières années, tous les régimes au réel neutralisent presque entièrement l'impôt sur un investissement financé à crédit. La différence se fait plus tard : quand les intérêts baissent, puis à la revente. C'est là que la structure pèse vraiment.
Projetons-nous dix ans plus tard. Le crédit a été remboursé pour environ 40 %, les intérêts annuels sont tombés autour de 4 200 € et les loyers ont, par hypothèse, légèrement progressé. Au micro-foncier, le revenu imposable a augmenté au rythme des loyers. Au réel en location nue, il dépasse désormais plusieurs milliers d'euros par an, car les intérêts ne compensent plus les loyers. En LMNP ou en SCI à l'IS, l'amortissement continue en revanche de neutraliser une large part du résultat. C'est pour cette raison que les régimes avec amortissement séduisent les investisseurs fortement imposés ; mais c'est aussi pour cette raison qu'ils sont moins favorables à la revente, puisque l'amortissement est repris dans le calcul de la plus-value. Le bon choix dépend donc d'abord de votre horizon : revendre au bout de dix ou quinze ans, ou conserver le bien jusqu'à la retraite et au-delà. Pour affiner le calcul de rendement après charges, lisez notre article sur ce qui sépare le loyer affiché du loyer encaissé.
Le cas du LMNP en 2026 et 2027
La location meublée non professionnelle reste accessible en nom propre. Depuis la loi de finances pour 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente, et les prélèvements sociaux ont été portés à 18,6 % en 2026 sur les revenus concernés. Le LMNP reste intéressant pour une détention longue, mais l'avantage à la sortie est réduit. Le détail figure dans notre guide de l'investissement en LMNP.
Le dispositif Jeanbrun
Promulgué le 20 février 2026, le dispositif Jeanbrun permet, pour un logement neuf loué nu pendant au moins neuf ans, de pratiquer un amortissement annuel pouvant aller jusqu'à 5,5 % selon les conditions du dispositif. Il a été conçu pour les particuliers investisseurs ; la possibilité d'en bénéficier via une société doit être vérifiée au cas par cas avec un conseil. À Blagnac, la résidence Voltige mentionne par exemple une éligibilité au dispositif sur sa fiche.
Emprunter selon la structure
En nom propre et en indivision
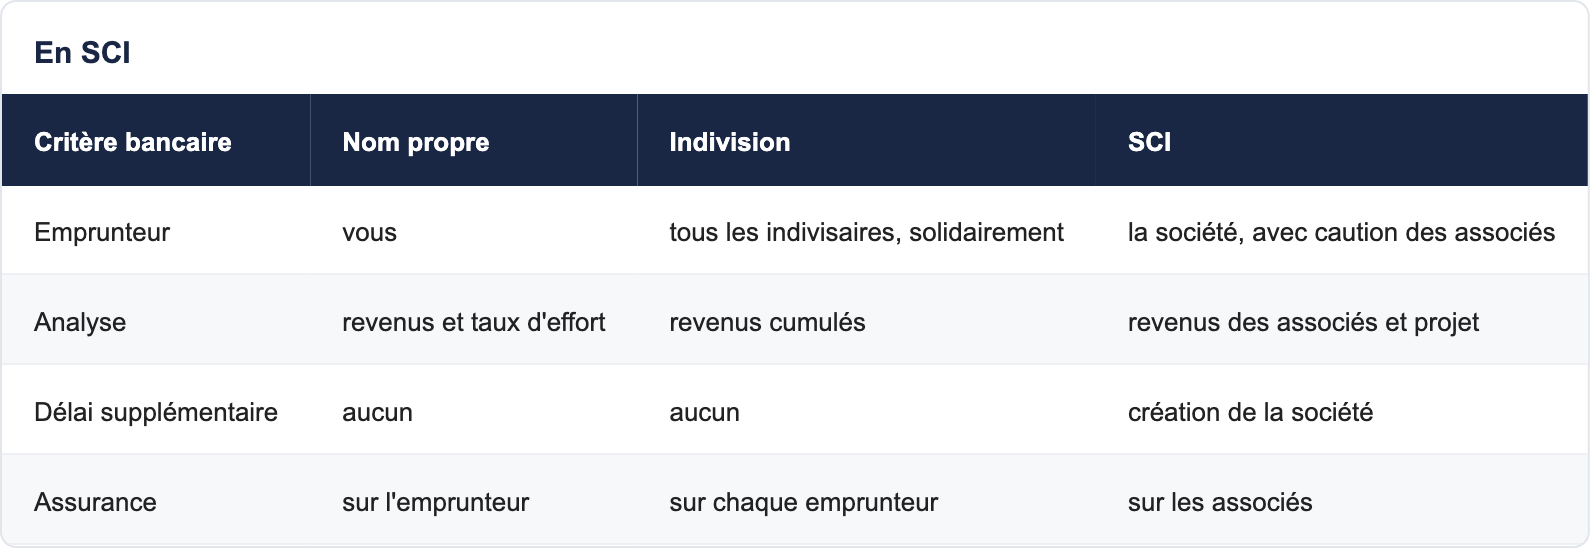
C'est le cas le plus simple pour la banque : elle analyse vos revenus, votre taux d'effort (35 % au plus, en intégrant une partie des loyers attendus selon ses règles) et votre reste à vivre. En indivision, chaque emprunteur est en général tenu solidairement de la totalité du prêt.
En SCI
La banque prête à la société, mais elle regarde les associés : leurs revenus, leur patrimoine, et elle demande le plus souvent leur caution personnelle. Certaines banques sont réticentes à financer une SCI à l'IS récente. L'assurance emprunteur porte sur les associés. Comptez quelques semaines de plus pour constituer la société avant de signer l'offre.
Pour bâtir votre plan de financement, voir notre article sur l'apport, la durée et l'effort d'épargne mensuel.
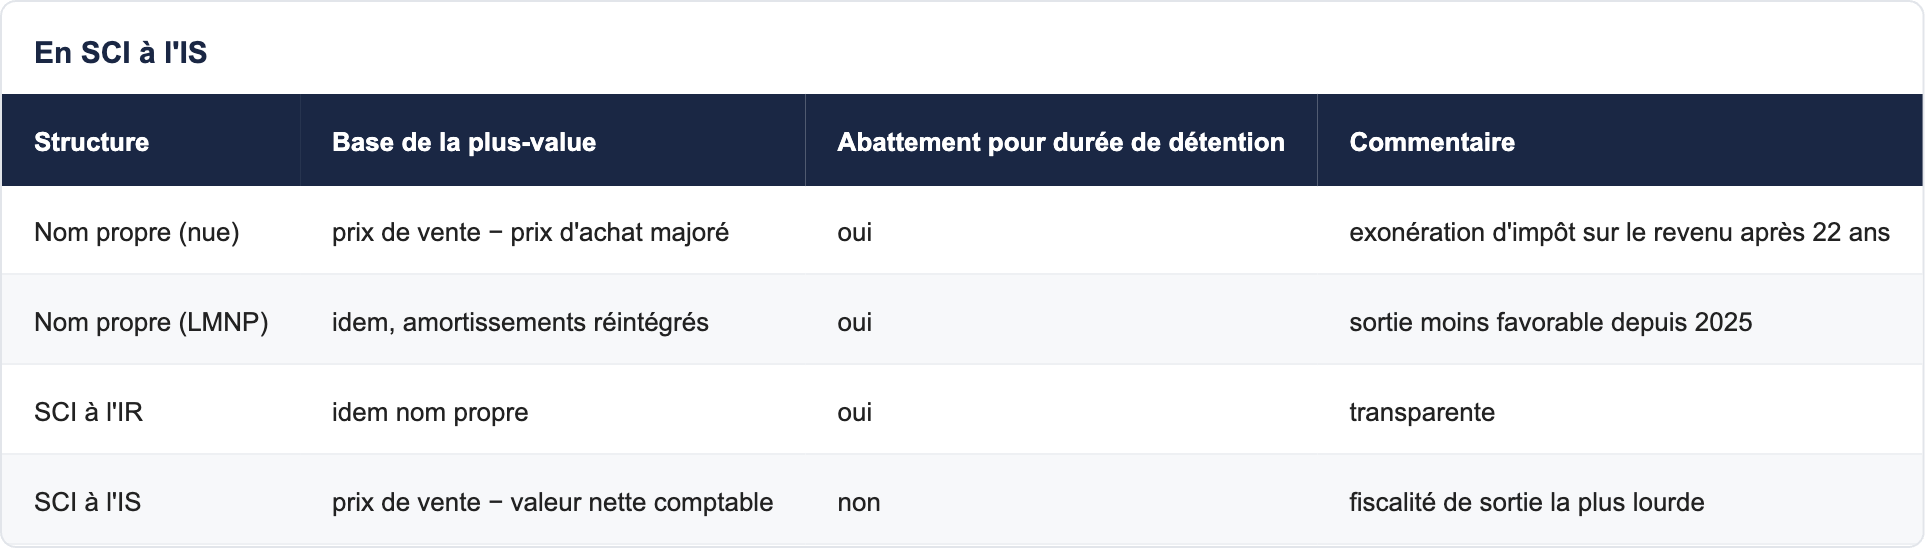
Revendre : le moment où la structure compte le plus
En nom propre et en SCI à l'IR
La plus-value relève du régime des particuliers : elle bénéficie d'abattements pour durée de détention, avec une exonération totale d'impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans.
En LMNP
Même régime des particuliers, mais avec la réintégration des amortissements déduits depuis la loi de finances pour 2025 : la plus-value imposable est plus élevée qu'en location nue.
En SCI à l'IS
La plus-value est calculée sur la valeur nette comptable, donc après déduction de tous les amortissements, sans abattement pour durée de détention, et taxée à l'IS. Les sommes distribuées ensuite aux associés supportent en plus l'imposition des dividendes. C'est le principal inconvénient de l'IS pour un investisseur qui envisage de revendre.
Transmettre : l'atout de la SCI
Donner des parts plutôt qu'un appartement
Un appartement ne se découpe pas ; des parts de SCI, si. Les parents peuvent donner progressivement des parts à leurs enfants, en utilisant l'abattement de 100 000 € par parent et par enfant, renouvelable tous les quinze ans. Les statuts permettent aussi d'organiser le pouvoir de gestion, par exemple en conservant la gérance.
Démembrer pour préparer la succession
La donation de la nue-propriété des parts, en conservant l'usufruit et donc les loyers, permet de transmettre une valeur réduite selon le barème fiscal lié à l'âge du donateur. Ce montage relève d'un conseil notarial personnalisé. Pour aller plus loin sur la préparation de la retraite par l'immobilier, consultez notre article sur l'immobilier neuf pour anticiper la retraite.
Les coûts de chaque structure
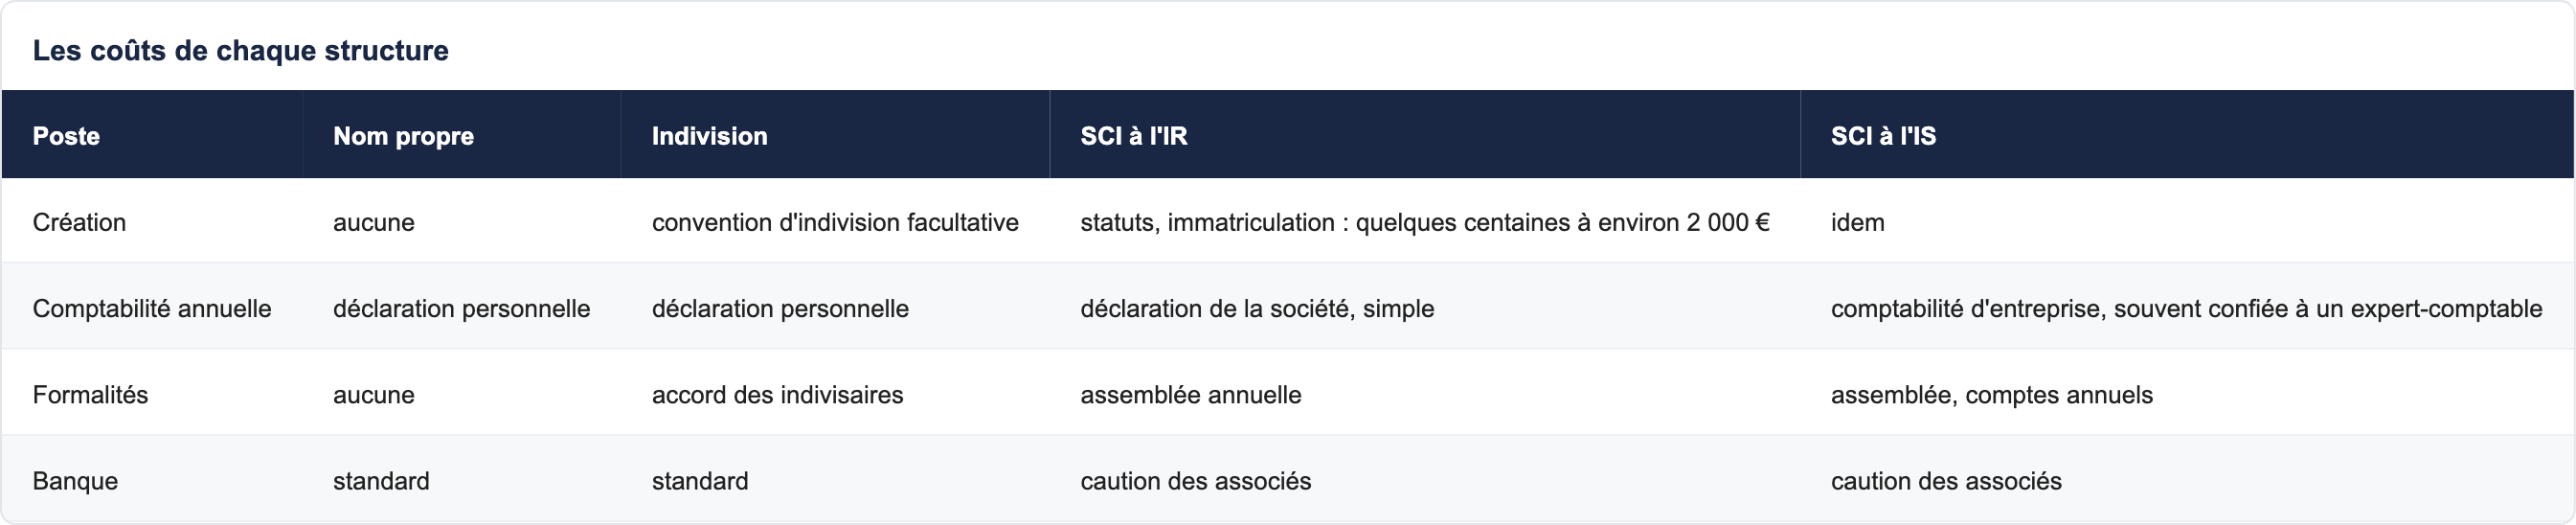
Fourchettes indicatives, variables selon les prestataires. À ces coûts s'ajoutent, quelle que soit la structure, l'assurance propriétaire non occupant, les éventuels frais de gestion locative et la garantie contre les loyers impayés si vous la souscrivez : ils sont déductibles au réel.
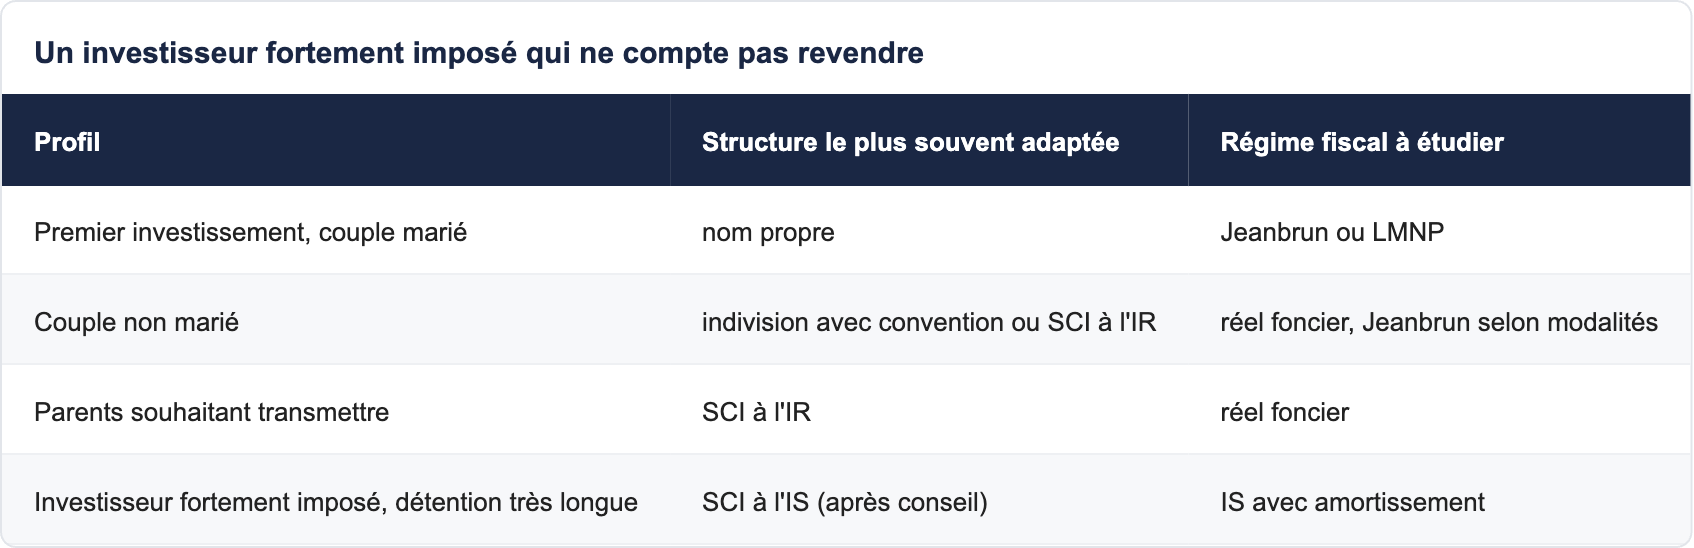
Quelle structure selon votre profil ?
Il n'existe pas de grille universelle, mais quelques situations reviennent très souvent. Avant de les parcourir, gardez en tête que la structure découle de l'objectif, et non l'inverse : un investisseur qui cherche un complément de revenus à la retraite n'a pas les mêmes besoins qu'un parent qui veut transmettre un patrimoine. Notre page clarifier son objectif avant d'acheter propose un questionnaire rapide qui sert de point de départ à l'échange avec votre conseiller.
Un premier investissement, seul ou en couple marié
Le nom propre est presque toujours le meilleur choix : simplicité, accès au dispositif Jeanbrun et au LMNP, fiscalité de revente des particuliers. Notre méthode en six paramètres aide à choisir le régime.
Un couple non marié
L'indivision avec convention, ou la SCI à l'IR si le projet est durable et que vous voulez organiser précisément la répartition et la gestion.
Dans les deux cas, prévoyez dès le départ ce qui se passe en cas de séparation : qui peut racheter la part de l'autre, à quel prix, dans quel délai. Ces clauses, rédigées à froid, évitent des blocages coûteux. Elles se combinent avec une répartition claire de l'apport et des remboursements, qui détermine la part de chacun dans le bien.
Une famille qui veut transmettre
La SCI à l'IR, pour donner des parts progressivement et organiser la gérance.
Un investisseur fortement imposé qui ne compte pas revendre
La SCI à l'IS peut se justifier pour capitaliser des loyers faiblement imposés à l'IS et les réinvestir, à condition d'accepter une fiscalité de sortie lourde. C'est un choix à valider avec un expert-comptable.
Choisir le bon logement, quelle que soit la structure
La structure ne rattrape pas un mauvais emplacement. Les critères restent les mêmes : demande locative solide, transports, typologie adaptée au marché local, prix cohérent avec les loyers. Nos articles pour choisir entre studio, T2 et T3, pour mesurer l'effet d'une future gare et sur le classement des zones tendues vous aideront à sélectionner le bien. La question de la gestion se pose aussi : voir gérer soi-même ou déléguer.
L'accompagnement Vianova
Vianova accompagne gratuitement les investisseurs : vous ne payez aucun honoraire. Vous achetez au prix du promoteur. Votre conseiller unique, du premier appel à la remise des clés, prépare une sélection de logements adaptée à votre objectif — et non une liste générée par un algorithme —, vérifie les dispositifs applicables commune par commune et lot par lot, et vous laisse décider sans pression commerciale. Nous ne promettons aucun rendement : nous vous donnons des chiffres vérifiables. Pour la structure juridique et fiscale, votre conseiller vous oriente vers un notaire ou un expert-comptable. Découvrez l'offre sur la carte de nos programmes.
Questions fréquentes sur la structure de détention
Faut-il créer une SCI pour investir dans le neuf ?
Non, ce n'est pas nécessaire. Pour un premier investissement seul ou en couple marié, le nom propre est souvent plus simple et donne accès à plus de régimes fiscaux.
Peut-on faire du LMNP dans une SCI ?
Pas dans une SCI à l'IR : la location meublée habituelle est une activité commerciale qui risque de la soumettre à l'IS. En pratique, le LMNP se fait en nom propre.
Peut-on bénéficier du dispositif Jeanbrun en SCI ?
Le dispositif a été conçu pour les particuliers ; la possibilité de l'utiliser via une SCI à l'IR dépend de ses modalités et doit être vérifiée au cas par cas.
Quelle différence entre SCI à l'IR et SCI à l'IS ?
À l'IR, les associés sont imposés directement sur les revenus fonciers ; à l'IS, la société est imposée, amortit le bien, et la plus-value de revente est calculée sur la valeur nette comptable.
La SCI à l'IS permet-elle de ne pas payer d'impôt ?
Elle réduit souvent l'impôt pendant la détention grâce à l'amortissement, mais la fiscalité de revente et de distribution est lourde.
Combien coûte une SCI ?
Quelques centaines à environ 2 000 € pour la création selon les prestataires, puis des frais annuels, plus élevés à l'IS en raison de la comptabilité.
La banque prête-t-elle à une SCI ?
Oui, en général avec la caution personnelle des associés et après analyse de leurs revenus.
L'indivision est-elle risquée ?
Elle peut l'être en cas de mésentente, car nul n'est obligé de rester dans l'indivision. Une convention d'indivision permet d'organiser la gestion et la sortie.
Comment transmettre un investissement locatif à ses enfants ?
La SCI permet de donner des parts progressivement, en utilisant l'abattement de 100 000 € par parent et par enfant tous les quinze ans.
Quand la plus-value est-elle exonérée ?
En détention directe ou en SCI à l'IR, l'exonération d'impôt sur le revenu intervient après 22 ans et celle des prélèvements sociaux après 30 ans.
Le LMNP reste-t-il intéressant en 2027 ?
Oui pour une détention longue, mais la réintégration des amortissements dans la plus-value réduit l'avantage à la revente.
Peut-on changer de structure en cours de route ?
C'est possible, mais coûteux : vendre un bien à sa propre SCI déclenche des frais de mutation et une éventuelle imposition de la plus-value.
Un couple pacsé doit-il acheter en indivision ?
Pas nécessairement : selon le régime choisi dans la convention de PACS, l'achat peut relever de l'indivision. Une SCI ou une convention d'indivision clarifient les droits de chacun.
Vianova conseille-t-il sur la structure juridique ?
Votre conseiller vous aide à poser les questions et à chiffrer le projet ; la structure juridique et fiscale se valide avec un notaire ou un expert-comptable.
Le rendement est-il garanti ?
Non. Aucun investissement locatif n'offre de rendement garanti : il dépend de la location effective, des charges et de l'évolution du marché.
Faut-il choisir la structure avant de réserver ?
Idéalement oui, car l'acquéreur indiqué dans le contrat de réservation doit être celui qui signera l'acte : une SCI doit donc être créée ou en cours de création.
Peut-on combiner plusieurs structures ?
Oui. Un même investisseur peut détenir un premier logement en nom propre, en LMNP par exemple, puis un deuxième via une SCI familiale. Chaque bien suit alors les règles de sa structure. Cette approche progressive permet de tester la gestion locative avant de s'engager dans un montage plus complexe, et de choisir pour chaque acquisition la structure la plus cohérente avec l'objectif poursuivi.
Faut-il un expert-comptable en LMNP ?
Ce n'est pas obligatoire, mais c'est fréquent au régime réel, car il faut tenir une comptabilité et calculer les amortissements. Le coût annuel, souvent de quelques centaines d'euros, est déductible des recettes.
Conclusion
Nom propre, indivision, SCI à l'IR ou à l'IS : il n'existe pas de structure idéale, seulement une structure adaptée à votre objectif. Pour un premier investissement, le nom propre reste le plus souvent le choix le plus simple et le plus ouvert fiscalement ; la SCI à l'IR prend l'avantage dès qu'il s'agit d'investir à plusieurs ou de transmettre ; la SCI à l'IS se réserve aux détentions très longues, après conseil. Commencez par clarifier votre objectif sur notre page investir dans l'immobilier neuf avec méthode, puis échangez avec un conseiller Vianova pour sélectionner le logement. Retrouvez nos fiches réglementaires dans la rubrique lois et fiscalité et nos autres guides dans l'espace conseils.