Un deuxième enfant arrive, le bureau improvisé dans le salon ne suffit plus, et la chambre partagée tient de moins en moins. Pour beaucoup de familles, le passage au T4 se pose alors qu'elles sont déjà propriétaires d'un T2 ou d'un T3. La question n'est plus « peut-on acheter ? » mais « dans quel ordre faire les choses : vendre d'abord, acheter d'abord, ou les deux en même temps ? ».
Acheter dans le neuf apporte ici un avantage peu connu : le paiement échelonné du prix en VEFA laisse le temps de vendre son logement actuel pendant la construction, sans porter deux crédits complets. Ce guide détaille les trois stratégies possibles, chiffre un exemple complet et propose un calendrier type. Pour trouver dès maintenant un logement adapté au nombre de vos enfants, au prix du promoteur, consultez notre page logement neuf pour les familles.
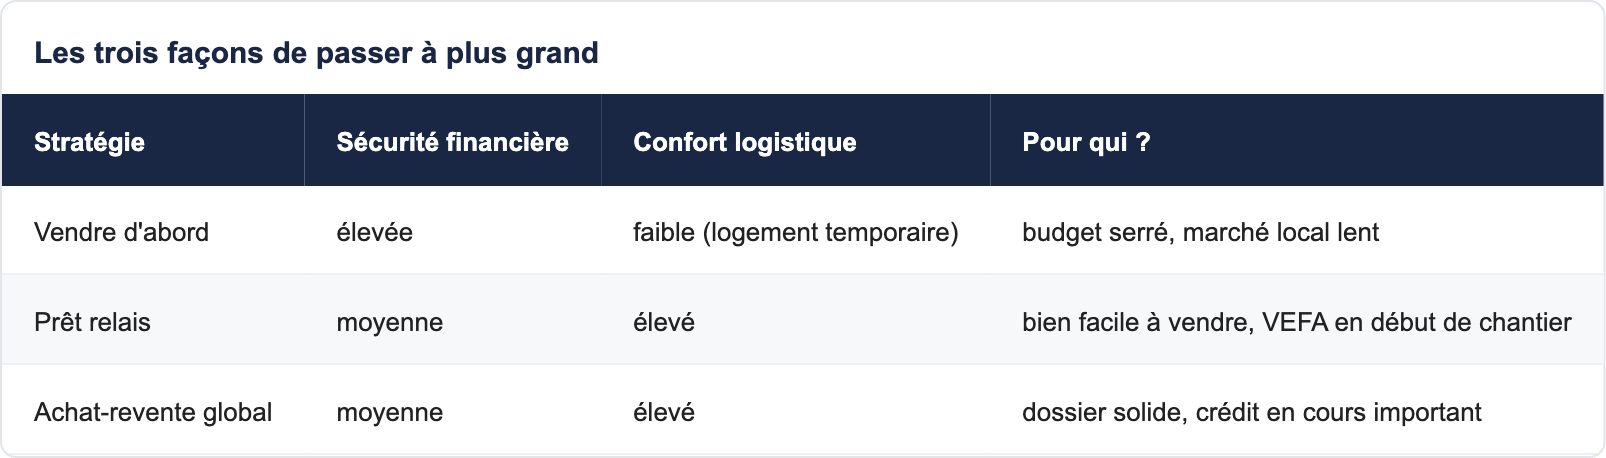
Les trois façons de passer à plus grand
Vendre d'abord, acheter ensuite
C'est la stratégie la plus sûre financièrement : vous connaissez exactement le prix obtenu et donc votre apport. Son inconvénient est logistique : il faut souvent se loger temporairement entre la vente et l'emménagement, avec deux déménagements et un loyer à payer. En VEFA, où la livraison intervient 18 à 30 mois après la signature, ce scénario n'est réaliste que pour un logement livrable rapidement.
Acheter d'abord avec un prêt relais
La banque avance une partie de la valeur de votre logement actuel, en attendant sa vente. Vous pouvez réserver le logement neuf sans attendre, puis vendre l'ancien pendant le chantier. C'est la solution la plus fréquente pour les familles, à condition de bien estimer son bien et de se donner le temps de vendre.
L'achat-revente avec un financement global
Certaines banques proposent une offre unique qui regroupe le rachat du crédit en cours, le prêt relais et le nouveau prêt, avec une seule mensualité pendant la période de transition. Plus confortable, cette formule est aussi plus engageante : elle suppose une analyse fine de votre dossier.
Comment fonctionne le prêt relais
Le principe
Le prêt relais est un crédit court, généralement de 12 mois renouvelable une fois, dont le montant correspond à une fraction de la valeur estimée du bien à vendre, déduction faite du capital restant dû sur votre crédit en cours. Les banques retiennent le plus souvent 60 à 80 % de cette valeur, selon la qualité de l'estimation et la liquidité du marché local. Pendant sa durée, vous ne remboursez en général que les intérêts, voire rien du tout lorsqu'ils sont différés ; le capital est remboursé en une fois, avec le produit de la vente.
Le calcul du montant
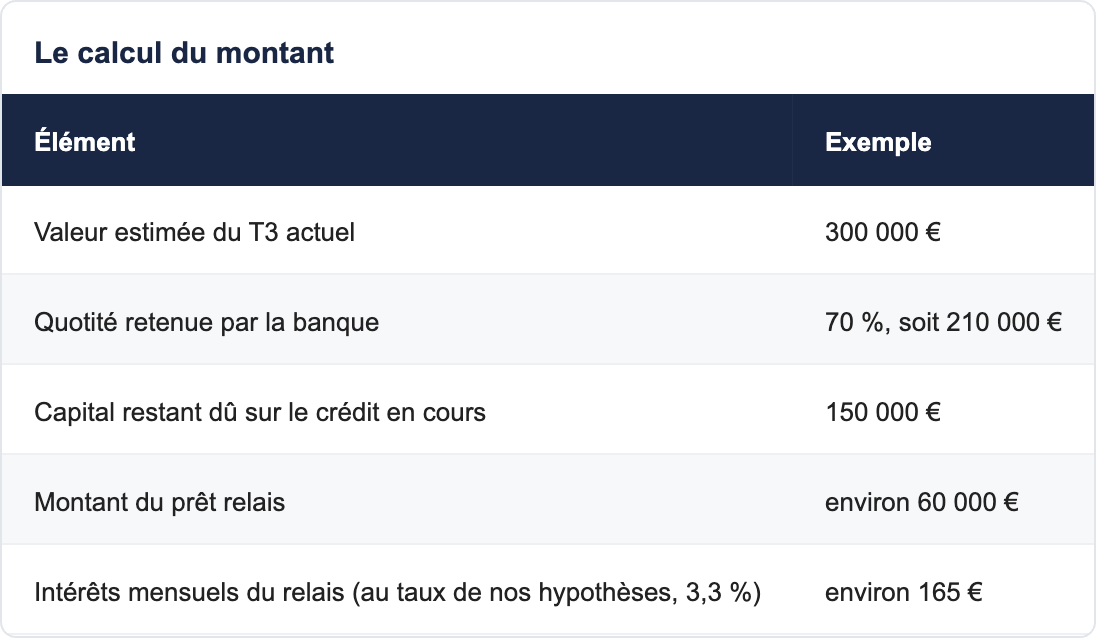
Dans la pratique, le taux d'un prêt relais peut différer de celui d'un prêt amortissable ; nous retenons ici le taux de référence de nos simulations pour rester comparables.
Ce qui se passe à la vente
Une fois le T3 vendu, le notaire rembourse le crédit en cours et le prêt relais. Le surplus éventuel est à vous : vous pouvez le conserver en épargne ou l'utiliser pour rembourser par anticipation une partie du nouveau prêt, ce qui fait baisser la mensualité. La plus-value réalisée sur la vente de votre résidence principale est exonérée d'impôt.
On distingue deux formes de prêt relais. Le relais « sec » est utilisé lorsque votre logement actuel n'a plus de crédit en cours, ou que ce crédit est remboursé à part : il avance simplement une partie de sa valeur. Le relais « adossé » est accordé en même temps qu'un nouveau prêt amortissable, qui finance le reste du projet ; c'est le cas de notre exemple. Dans les deux cas, la banque examine votre capacité à supporter la période de transition, c'est-à-dire la somme de votre crédit actuel, des intérêts du relais et des éventuels intérêts intercalaires du logement neuf. Notre article sur les critères d'analyse d'un dossier de prêt détaille ce que regarde la banque, et notre analyse sur l'effet d'un demi-point de taux montre l'impact des conditions de crédit sur le budget final.
Un exemple complet : du T3 au T4 neuf
La situation de départ
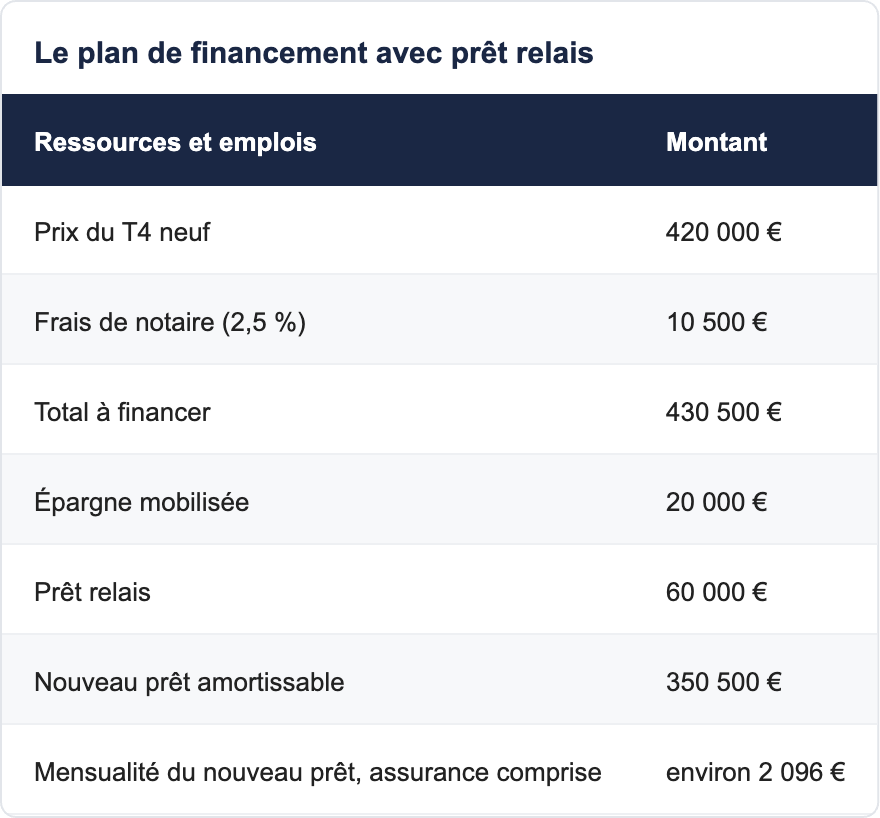
Une famille de quatre personnes, propriétaire d'un T3 estimé 300 000 € avec un capital restant dû de 150 000 €, souhaite acheter un T4 neuf à 420 000 €. Elle dispose de 20 000 € d'épargne mobilisable. Hypothèses communes à toutes nos simulations : nouveau crédit sur 20 ans à 3,3 % hors assurance, assurance de 0,34 % par an, frais de notaire du neuf estimés à 2,5 %, soit 10 500 €. Les frais de vente de l'ancien logement (diagnostics, agence éventuelle) sont estimés à 5 % du prix.
Le plan de financement avec prêt relais
Après la vente du T3
Le T3 se vend 300 000 €. Après déduction des frais de vente (environ 15 000 €), du capital restant dû (150 000 €) et du prêt relais (60 000 €), il reste environ 75 000 €. Réinjectés en remboursement anticipé, ils ramènent le capital du nouveau prêt à environ 275 500 € et la mensualité à environ 1 648 €, assurance comprise. C'est exactement le niveau qu'aurait obtenu la famille en vendant d'abord : le prêt relais n'a pas renchéri le projet, il a simplement permis de ne pas attendre.
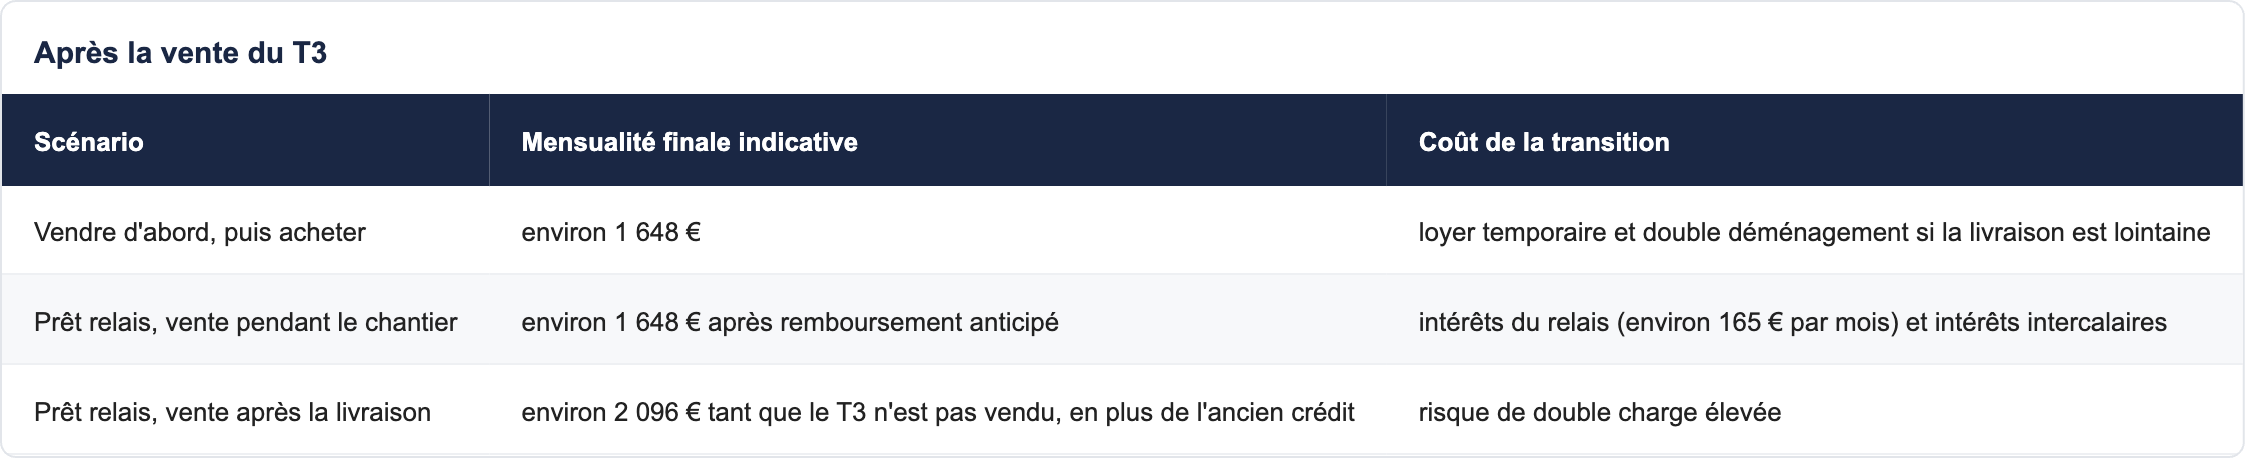
Les indemnités de remboursement anticipé éventuelles, plafonnées par la loi, et les frais de garantie ne sont pas intégrés à cet exemple illustratif. Vérifiez-les dans votre offre de prêt : certaines offres les suppriment en cas de vente du logement.
Pourquoi la VEFA facilite l'achat-revente
Le temps du chantier joue pour vous
En VEFA, le prix est appelé par étapes : 35 % au plus à l'achèvement des fondations, 70 % à la mise hors d'eau, 95 % à l'achèvement, le solde à la livraison. Les premiers appels sont couverts par l'épargne et le prêt relais ; le nouveau prêt n'est débloqué que progressivement. Si votre T3 est vendu avant la mise hors d'eau, vous ne supportez presque jamais deux mensualités complètes.
Vous restez chez vous pendant la construction
Contrairement à l'achat d'un logement ancien, où l'acte de vente et l'emménagement sont quasi simultanés, la VEFA vous laisse habiter votre logement actuel pendant la construction. Vous pouvez même négocier avec votre acheteur une date de remise des clés proche de votre propre livraison, grâce à une clause de jouissance différée dans le compromis.
Les garanties d'un logement conçu pour une famille
Un T4 neuf est pensé dès les plans pour une famille : chambres de taille comparable, rangements, salle d'eau supplémentaire, extérieur. Il s'accompagne des garanties de parfait achèvement, biennale et décennale, détaillées dans notre article sur ce qui protège l'acheteur en VEFA. Pour comparer les plans, suivez notre guide pour lire un plan de vente en famille.
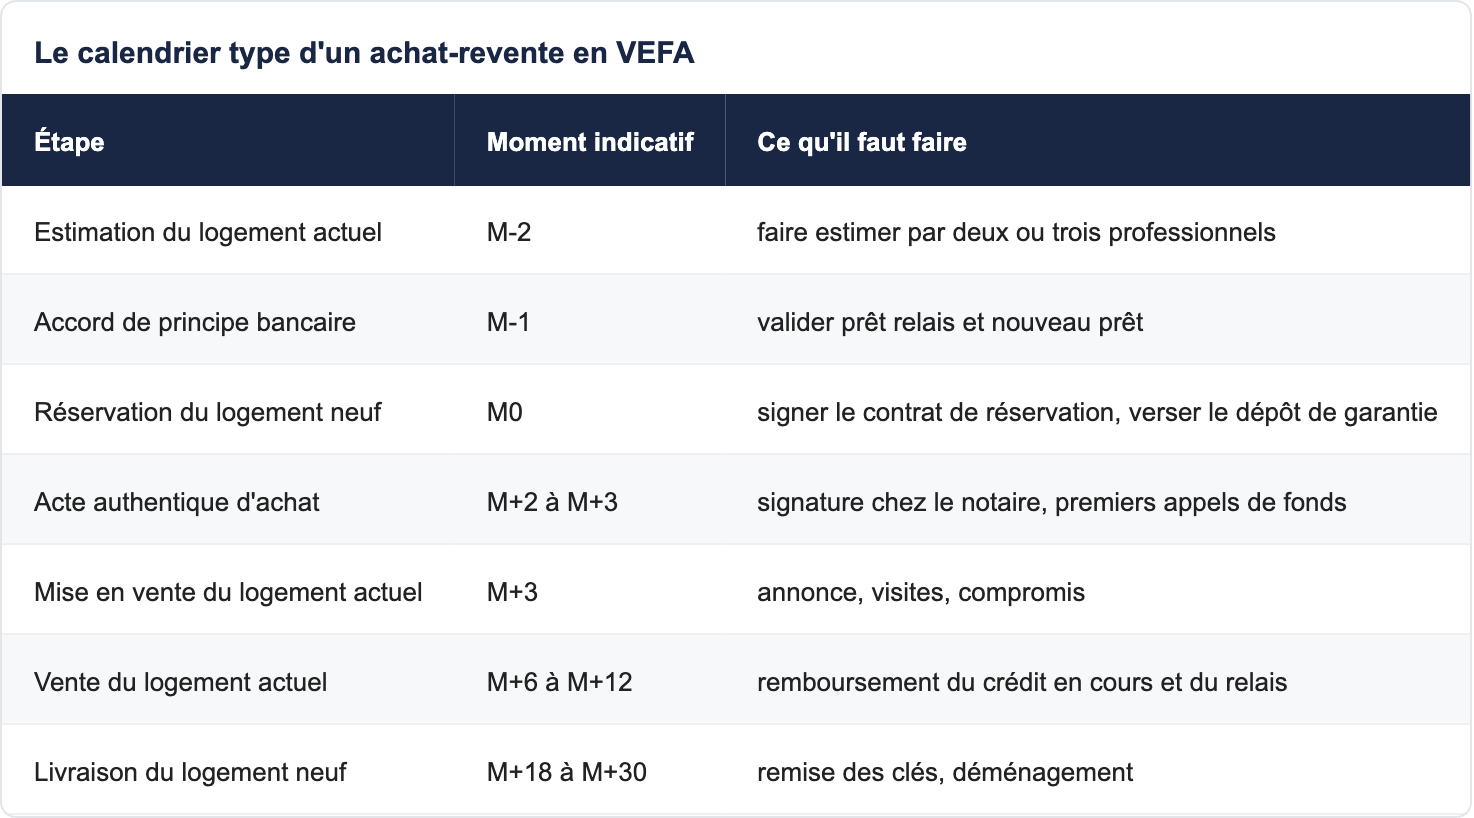
Le calendrier type d'un achat-revente en VEFA
Choisir le moment de la mise en vente
Mettre en vente trop tôt, c'est risquer de devoir quitter son logement avant la livraison ; trop tard, c'est cumuler plus longtemps relais et intérêts intercalaires. Le meilleur compromis consiste souvent à vendre avec une remise des clés différée de quelques mois, négociée avec l'acquéreur.
Caler le tout sur l'année scolaire
Pour les enfants, une livraison en été est idéale. Notre article pour organiser un achat sur plan autour de la rentrée détaille la méthode.
Les pièges à éviter
Surestimer son bien
C'est le premier risque du prêt relais : si le logement se vend moins cher que prévu, le surplus fond et la mensualité finale augmente. Retenez une estimation prudente et faites-la confirmer par plusieurs professionnels. Dans notre exemple, une vente à 280 000 € au lieu de 300 000 € réduit le surplus d'environ 19 000 € et laisse une mensualité finale d'environ 1 760 € au lieu de 1 648 € : un écart supportable s'il a été anticipé, beaucoup moins s'il est découvert au dernier moment.
Sous-estimer le délai de vente
Un marché local lent ou un bien atypique peut demander plusieurs mois de plus. Le prêt relais est généralement prévu pour douze mois, renouvelable une fois : au-delà, la situation devient délicate. Prévoyez une marge.
Oublier le budget de la vie à quatre
Un T4 neuf coûte moins cher en énergie qu'un ancien, mais les charges, la taxe foncière et l'assurance augmentent avec la surface. Notre article sur le budget réel d'une famille dans un T4 neuf aide à les chiffrer.
Choisir le logement avant la commune
Écoles, collège, transports, activités des enfants : la commune compte plus que le prix au mètre carré. Lisez notre guide pour choisir sa commune avant son appartement.
Les aides et leviers pour les familles déjà propriétaires
Le don familial
Les grands-parents ou les parents peuvent aider à financer l'agrandissement. Le dispositif de don familial exonéré pour l'achat d'un logement neuf, en vigueur jusqu'au 31 décembre 2026, est détaillé dans notre article sur le don familial exonéré pour acheter dans le neuf.
Le prêt à taux zéro, bientôt pour les parents ?
Le PTZ est aujourd'hui réservé aux primo-accédants. Le projet de loi de finances pour 2027 prévoit de l'ouvrir aux ménages attendant un enfant ou ayant un enfant de moins de trois ans, même déjà propriétaires, une seule fois et sous conditions de ressources. Cette mesure est en discussion à la date de rédaction et sera à confirmer après le vote ; les règles en vigueur sont présentées sur notre page le prêt à taux zéro dans le neuf.
Les familles recomposées
Lorsque la famille se recompose, le nombre de chambres et la répartition de la propriété demandent une attention particulière ; voir notre article sur les logements neufs pour familles recomposées.
Dans tous les cas, gardez une vision d'ensemble de votre patrimoine : vendre un logement pour en acheter un plus grand n'est pas seulement une opération de financement, c'est aussi un choix de lieu de vie pour les dix ou quinze prochaines années. Prenez le temps de comparer plusieurs communes, de visiter les écoles et de vous projeter dans le quotidien avant de réserver. Un logement bien choisi évitera un nouveau déménagement lorsque les enfants grandiront.
Des T4 neufs disponibles en ce moment
Pour illustrer, deux exemples relevés le 26 octobre 2026 sur des résidences commercialisées par Vianova. À Thoiry, dans le Pays de Gex, la résidence L'Altesse propose des T4 de 88 à 96 m² à partir de 527 900 €, livrables au premier trimestre 2028 : un calendrier qui laisse le temps de vendre. À Blagnac, près de Toulouse, la résidence Voltige propose un T4 de 87 m² à 474 900 €, livrable au troisième trimestre 2027.
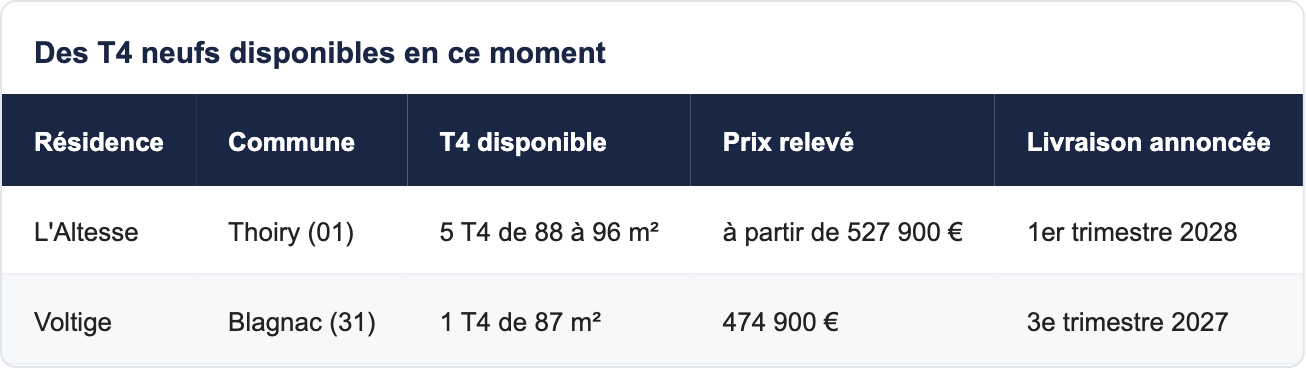
Toute l'offre est consultable sur la carte des résidences neuves.
Ces deux exemples ne sont qu'un point de départ : selon la région, le nombre d'enfants et l'école visée, d'autres résidences seront plus pertinentes. Le plus simple est d'indiquer votre situation familiale sur notre page logement neuf selon le nombre d'enfants : un conseiller vous propose ensuite une sélection de T4 et de T5 dont la date de livraison laisse le temps de vendre votre logement actuel, et vérifie avec vous le montant de relais réaliste au vu des prix de votre quartier.
Ce que Vianova apporte aux familles
Vianova accompagne gratuitement les familles : vous ne payez aucun honoraire. Vous achetez au prix du promoteur. Votre conseiller unique, du premier appel à la remise des clés, prépare une sélection de logements adaptée au nombre d'enfants, à l'école visée et à la date de livraison souhaitée — une sélection préparée par un conseiller et non par un algorithme —, vérifie les aides mobilisables commune par commune et vous oriente vers des courtiers habitués aux montages avec prêt relais. Aucune pression commerciale : vous avancez au rythme de votre vente.
Questions fréquentes sur l'achat-revente dans le neuf
Faut-il vendre avant d'acheter dans le neuf ?
Pas forcément. Grâce au paiement échelonné en VEFA, on peut réserver le logement neuf et vendre l'ancien pendant la construction, avec un prêt relais si nécessaire.
Qu'est-ce qu'un prêt relais ?
Un crédit court, généralement de 12 mois renouvelable une fois, qui avance une partie de la valeur de votre logement en attendant sa vente.
Combien la banque prête-t-elle en relais ?
En général 60 à 80 % de la valeur estimée du bien, déduction faite du capital restant dû sur le crédit en cours.
Que se passe-t-il si mon logement ne se vend pas dans les délais ?
Le prêt relais peut souvent être prolongé une fois. Au-delà, il faut baisser le prix ou trouver une solution avec la banque : d'où l'importance d'une estimation prudente.
Vais-je payer deux crédits en même temps ?
Pendant la transition, vous payez votre crédit en cours, les intérêts du relais et, en VEFA, des intérêts intercalaires sur les sommes débloquées. Si le logement est vendu avant la mise hors d'eau, la double charge reste limitée.
La plus-value sur ma résidence principale est-elle imposée ?
Non, la plus-value réalisée lors de la vente de la résidence principale est exonérée d'impôt.
Dois-je payer des indemnités de remboursement anticipé ?
Elles sont plafonnées par la loi et parfois supprimées en cas de vente du logement. Vérifiez votre offre de prêt.
Peut-on garder son crédit actuel et le transférer ?
Certaines offres prévoient une clause de transférabilité. C'est intéressant si votre taux est bas, à examiner avec votre banque.
Combien de temps avant la livraison faut-il vendre ?
L'idéal est de vendre entre six et douze mois après la signature de l'acte, avec une remise des clés différée négociée avec l'acquéreur.
Puis-je bénéficier du PTZ si je suis déjà propriétaire ?
Pas dans les règles actuelles. Le projet de loi de finances pour 2027 prévoit une ouverture aux familles avec un enfant à naître ou de moins de trois ans, à confirmer après le vote.
Quelle surface viser pour une famille de quatre ?
Un T4 de 80 à 95 m² permet en général trois chambres et un séjour confortable. Le plan compte autant que la surface.
Le neuf est-il plus cher que l'ancien pour un T4 ?
Le prix au mètre carré est plus élevé, mais les frais de notaire réduits, l'absence de travaux et les économies d'énergie réduisent l'écart sur dix ans.
Peut-on négocier une date de départ avec l'acheteur de son logement ?
Oui, par une clause de jouissance différée dans le compromis, qui vous laisse quelques semaines ou mois après la vente.
L'achat-revente est-il possible avec un seul salaire ?
Oui, si le taux d'effort reste sous 35 % après la vente. La banque étudie alors la situation avec attention pendant la période de transition.
Que faire du surplus de la vente ?
Le réinjecter dans le nouveau prêt fait baisser la mensualité ; le garder en épargne préserve votre sécurité. Un conseiller peut vous aider à arbitrer.
Combien coûtent les frais de notaire sur un T4 neuf ?
Environ 2 à 3 % du prix, soit environ 10 500 € pour un T4 à 420 000 €, contre 7 à 8 % dans l'ancien. Le détail figure dans notre article sur les frais de notaire dans le neuf.
Faut-il faire estimer son logement par plusieurs professionnels ?
Oui, c'est vivement conseillé. Deux ou trois estimations concordantes rassurent la banque, qui fixera le montant du prêt relais à partir de la valeur retenue, et vous évitent de bâtir votre plan de financement sur un prix trop optimiste.
Conclusion
Passer d'un T3 à un T4 neuf quand la famille s'agrandit n'oblige ni à vendre dans l'urgence, ni à porter deux crédits complets. La VEFA laisse le temps de vendre pendant la construction, le prêt relais fait le pont, et le surplus de la vente vient ensuite alléger la mensualité. Les clés du succès : une estimation prudente, une vente lancée tôt et un calendrier calé sur l'école. Pour trouver le logement adapté au nombre de vos enfants, au prix du promoteur, consultez notre page trouver un logement neuf adapté à votre famille : un conseiller Vianova construira avec vous le calendrier d'achat-revente. Retrouvez aussi nos guides dans la rubrique conseils.