C'est l'inquiétude numéro un des locataires qui envisagent un premier achat dans le neuf : « si j'achète sur plan, vais-je devoir payer mon loyer et ma mensualité pendant deux ans ? ». La crainte est légitime. Entre la signature de l'acte et la remise des clés, il s'écoule souvent 18 à 30 mois pendant lesquels vous continuez à vous loger ailleurs, alors que la banque commence déjà à verser des fonds au promoteur.
La bonne nouvelle, c'est que cette « double charge » se prépare et se réduit très fortement, parfois jusqu'à zéro. Ce guide explique d'où elle vient, combien elle coûte réellement dans un exemple chiffré, et quelles solutions mettre en place avec la banque et le promoteur. Si vous voulez d'abord savoir ce que votre loyer actuel permettrait de financer, faites le test en dix secondes sur notre page devenir propriétaire à partir de votre loyer.
Pourquoi la double charge existe en VEFA
Le paiement échelonné du prix
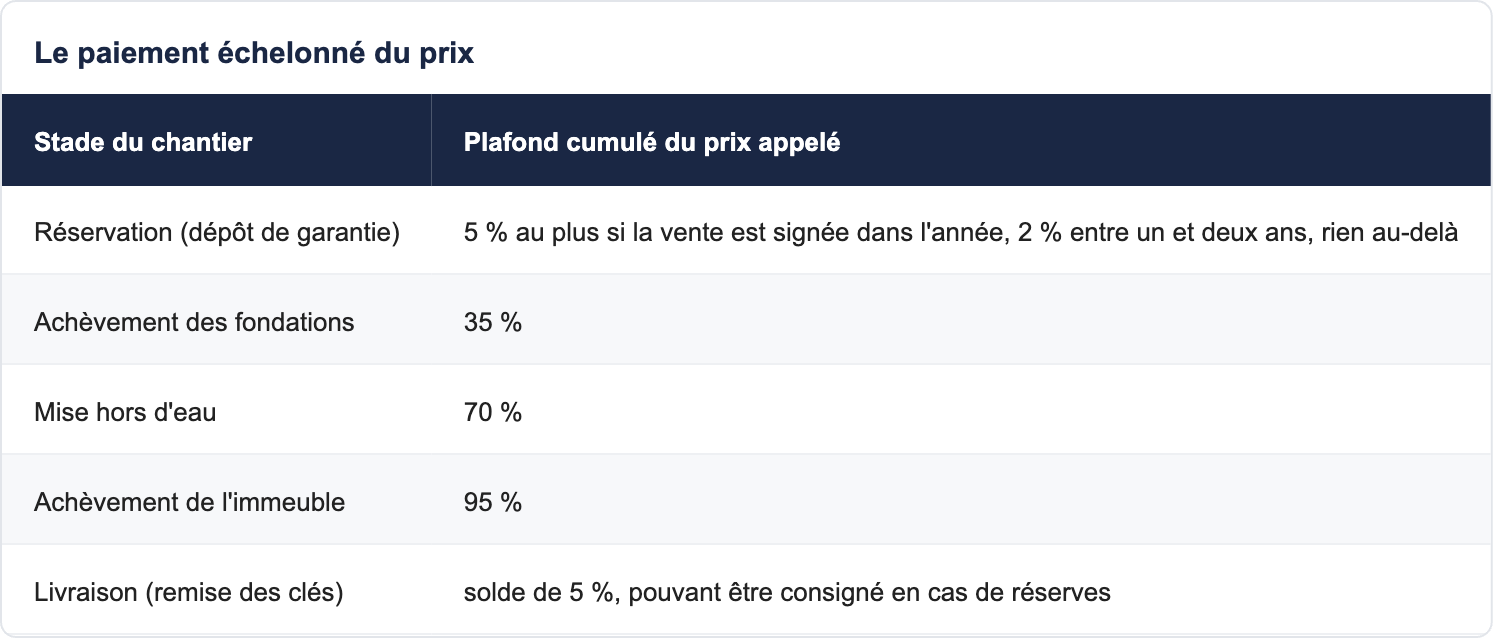
En vente en l'état futur d'achèvement (VEFA), vous ne payez pas le prix en une fois. Le promoteur appelle les fonds au fur et à mesure de l'avancement du chantier, dans la limite de plafonds fixés par le Code de la construction et de l'habitation. Ces plafonds protègent l'acquéreur : vous ne payez jamais plus que ce qui est construit.
Les intérêts intercalaires
Chaque appel de fonds est payé par votre apport d'abord, puis par votre prêt. Tant que le prêt n'est pas entièrement débloqué, la banque ne vous fait pas rembourser de capital : elle vous facture des intérêts sur les sommes déjà versées, appelés intérêts intercalaires, auxquels s'ajoute en général l'assurance emprunteur. C'est cette mensualité réduite mais croissante, cumulée avec votre loyer, qui constitue la double charge.
Ce que la double charge n'est pas
Elle ne représente pas le paiement de deux logements complets. Au début du chantier, seule une fraction du prêt est débloquée et la mensualité intercalaire est faible ; elle n'atteint le niveau d'une mensualité normale qu'au moment où le prêt passe en amortissement, c'est-à-dire généralement à la livraison, quand vous cessez de payer un loyer.
Il faut aussi distinguer la double charge des frais d'acquisition. Les frais de notaire, d'environ 2 à 3 % dans le neuf, et les frais de garantie du prêt sont payés une fois, au moment de l'acte ; ils ne s'étalent pas sur la durée du chantier. Notre article sur le détail des frais de notaire dans le neuf montre précisément ce qui est versé à la signature. Les charges de copropriété et la taxe foncière, elles, ne commencent qu'après la livraison : pendant le chantier, vous ne payez ni l'une ni l'autre pour votre futur logement.
Combien coûte vraiment la période de construction ?
Un exemple chiffré
Prenons un T3 neuf à 250 000 €, livré 24 mois après la signature de l'acte. Les frais de notaire du neuf sont estimés à 2,5 %, soit 6 250 €. L'acquéreur apporte 31 250 € et emprunte 225 000 € sur 20 ans à 3,3 % hors assurance, avec une assurance de 0,34 % par an : ce sont les hypothèses communes à toutes nos simulations. Le calendrier d'appels de fonds retenu est simplifié.
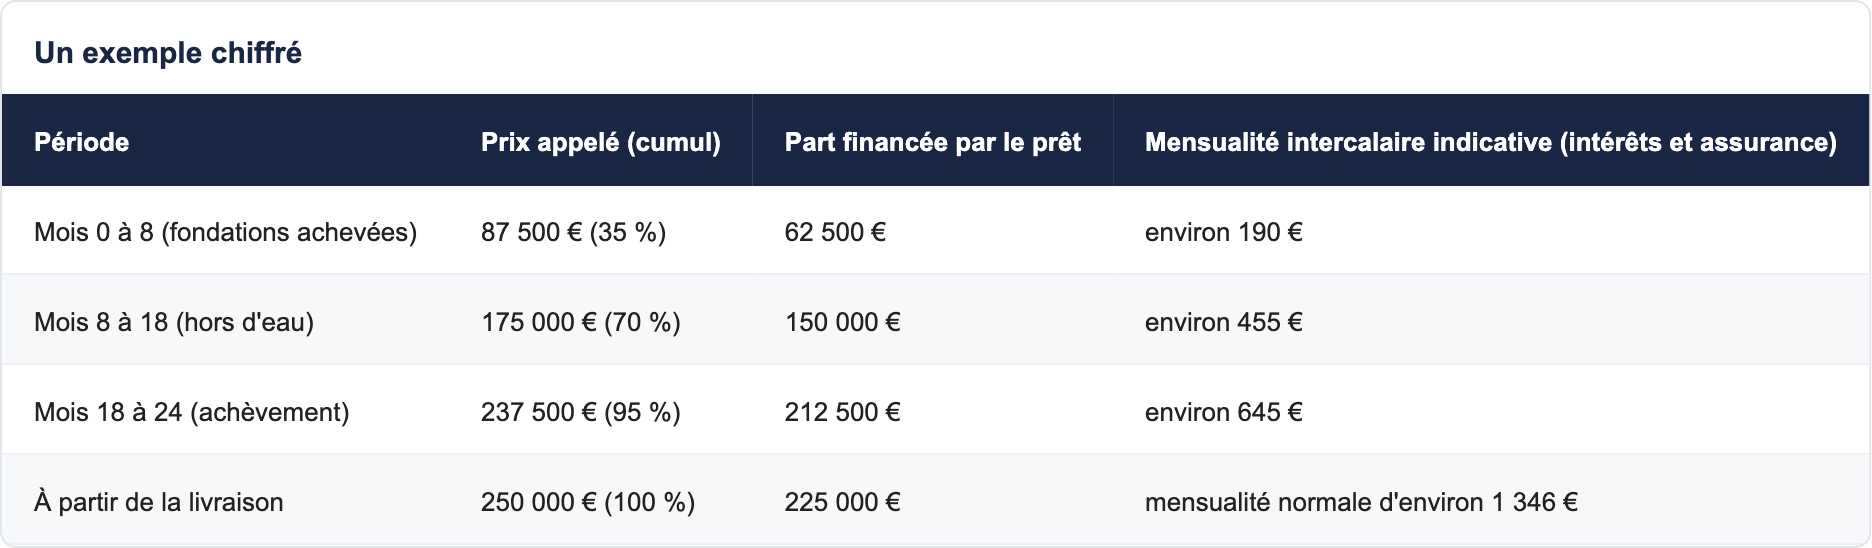
Sur les 24 mois de chantier, les intérêts intercalaires représentent environ 9 000 € et l'assurance environ 900 €, soit environ 9 900 € au total. Pour un locataire qui paie 900 € de loyer, l'effort mensuel cumulé passe de 1 090 € en début de chantier à environ 1 545 € dans les six derniers mois.
Ce que cela change pour le budget
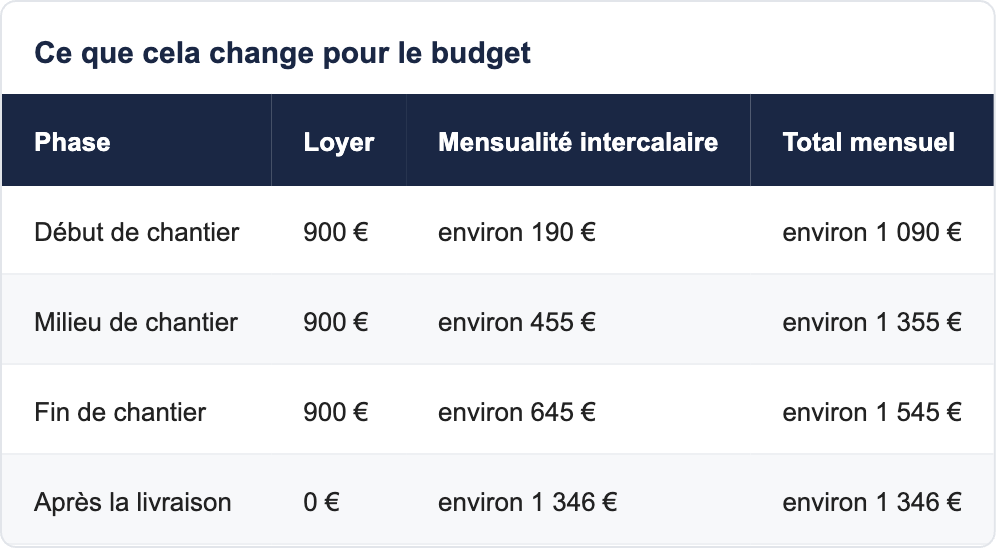
Le pic se situe juste avant la livraison, et c'est lui que la banque regarde pour vérifier que vous pouvez faire face. Pour bien préparer votre dossier, lisez notre article sur ce que la banque regarde dans le dossier d'un primo-accédant.
Les solutions pour supprimer ou réduire la double charge
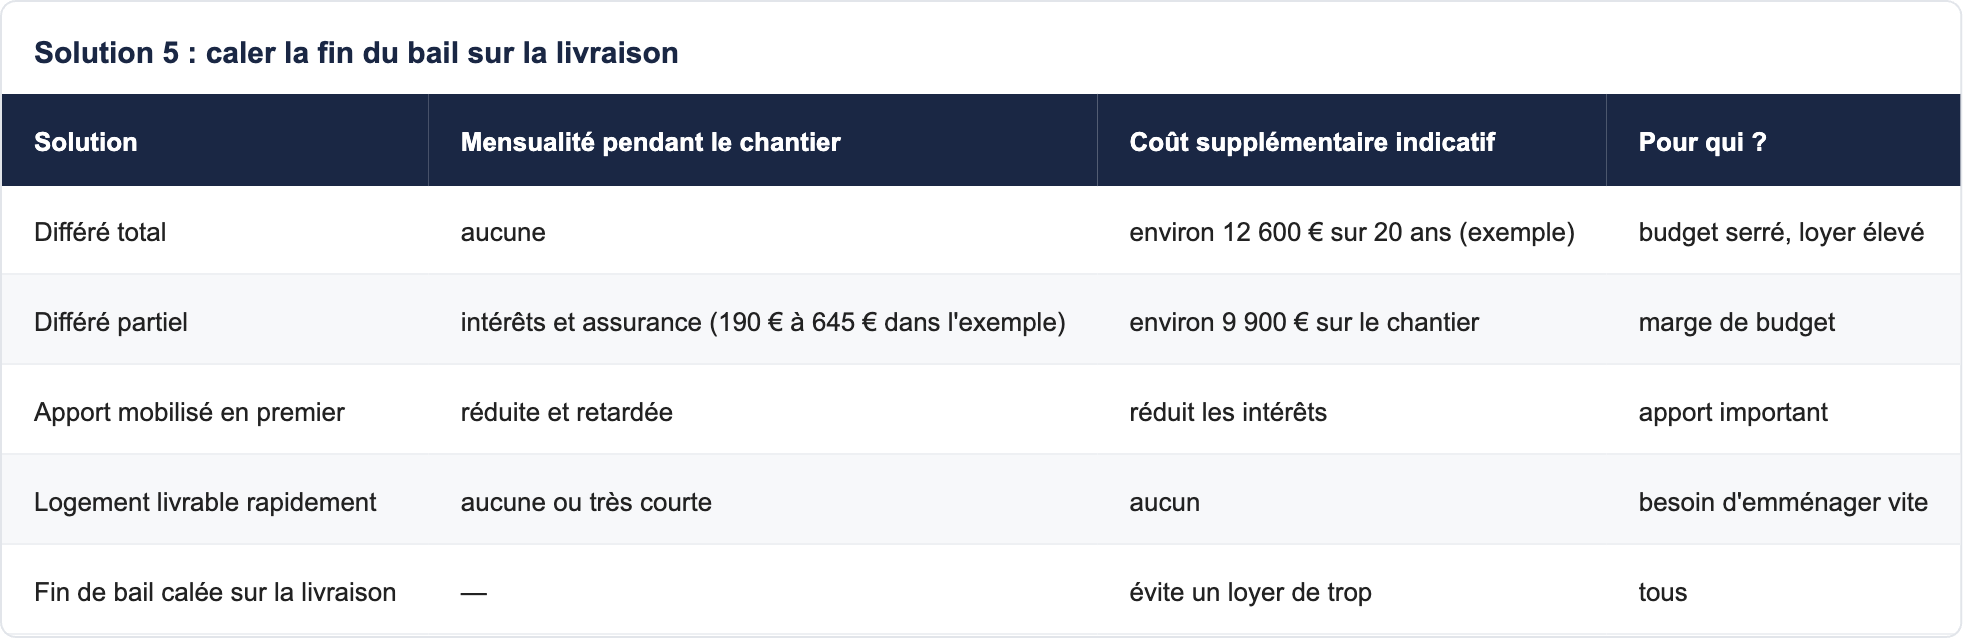
Solution 1 : le différé total
Avec un différé total, aussi appelé franchise totale, vous ne payez rien pendant la construction : les intérêts intercalaires sont ajoutés au capital emprunté et vous commencez à rembourser à la livraison. Dans notre exemple, le capital passe d'environ 225 000 € à environ 234 200 €, et la mensualité d'environ 1 346 € à environ 1 401 €. Le coût total est un peu plus élevé, environ 12 600 € sur la durée du prêt, mais la double charge disparaît. Les règles du Haut Conseil de stabilité financière autorisent une durée de crédit allant jusqu'à 27 ans dans le neuf lorsque le différé dure jusqu'à deux ans.
Solution 2 : le différé partiel
Vous payez les intérêts intercalaires et l'assurance, mais aucun capital, jusqu'à la livraison. C'est la formule par défaut chez de nombreuses banques. Elle coûte moins cher que le différé total, mais elle crée la double charge décrite plus haut. Elle convient aux ménages qui disposent d'une marge de budget ou d'une épargne de précaution.
Solution 3 : mobiliser l'apport en premier
En réglant les premiers appels de fonds avec votre apport, vous retardez le déblocage du prêt et donc le début des intérêts intercalaires. Dans notre exemple, les 25 000 € d'apport affectés au prix couvrent le dépôt de garantie et une partie du premier appel. Plus l'apport est important, plus la période sans aucun intérêt est longue. Notre guide pour constituer son apport quand on est locataire recense les sources possibles.
Solution 4 : choisir un logement livrable rapidement
La solution la plus radicale consiste à acheter un logement déjà achevé ou en fin de chantier. La période de construction est alors courte, voire inexistante. Certaines résidences sont livrables dans les mois qui viennent : à Blagnac, par exemple, la résidence IKKI annonce une livraison au troisième trimestre 2026, avec une partie des lots éligibles à la TVA réduite. Les avantages de ce choix sont détaillés dans notre article sur l'achat d'un logement neuf livré.
Solution 5 : caler la fin du bail sur la livraison
Le préavis d'un locataire est d'un mois en zone tendue et de trois mois ailleurs, sauf cas particuliers. Donner congé trop tôt vous expose à vous retrouver sans logement si la livraison glisse ; trop tard, à payer un mois de loyer de trop. La règle de prudence : attendre la convocation officielle à la livraison avant de donner congé, en zone tendue, ou prévoir une solution d'hébergement temporaire.
Les aides qui allègent la période de construction
Le prêt à taux zéro
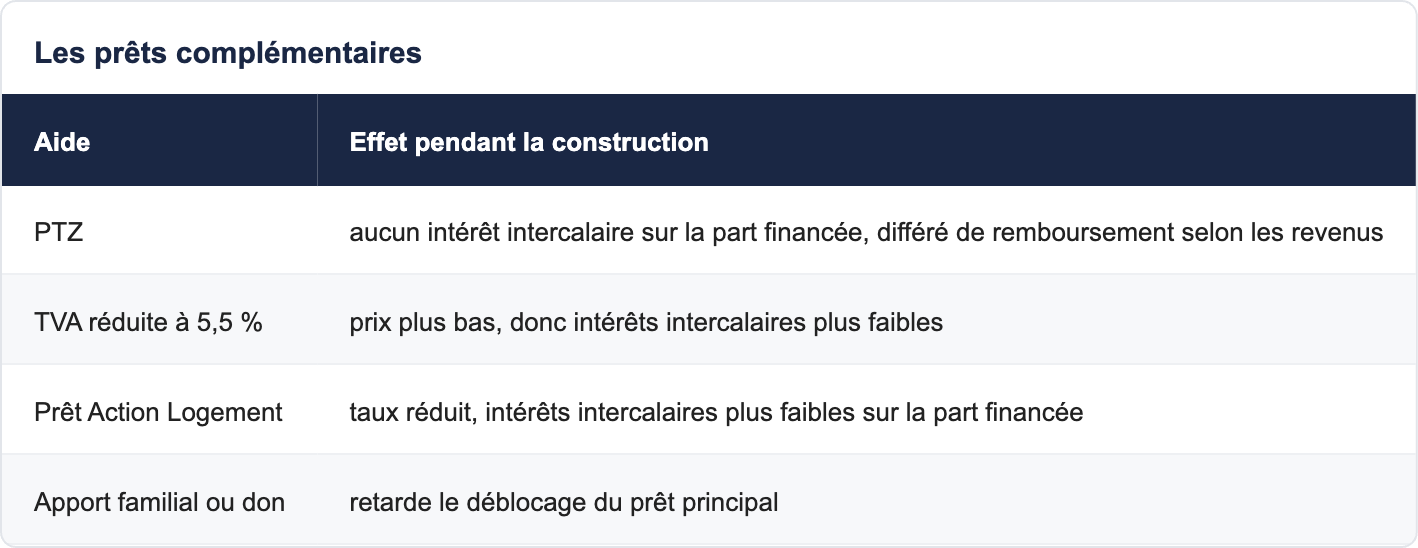
Le PTZ pour un primo-accédant dans le neuf ne génère aucun intérêt, donc aucun intérêt intercalaire sur la part qu'il finance. Selon vos revenus, il est en outre assorti d'une période de différé de remboursement pendant laquelle vous ne remboursez pas le PTZ lui-même. Les conditions citées ici sont celles en vigueur à la date de rédaction ; elles seront à confirmer après le vote de la loi de finances pour 2027, dont le projet prévoit d'élargir le PTZ aux ménages attendant un enfant ou ayant un enfant de moins de trois ans.
La TVA réduite
Dans certains quartiers, la TVA à 5,5 % dans le neuf réduit le prix d'environ 12 %, donc le montant emprunté et les intérêts intercalaires dans la même proportion.
Les prêts complémentaires
Le prêt Action Logement, le prêt d'accession sociale et le prêt conventionné peuvent compléter le plan de financement. Notre article sur les prêts et aides du primo-accédant les détaille.
Le calendrier d'un achat sur plan, vu par le locataire
Avant la réservation
Faites établir votre capacité d'emprunt en intégrant le pic de dépenses de fin de chantier. Demandez dès le départ à la banque ou au courtier quel type de différé est proposé et à quel coût.
Prenons le cas d'un couple qui paie 1 000 € de loyer et dispose d'un taux d'effort maximal de 35 % sur 4 200 € de revenus nets, soit 1 470 € par mois. Une mensualité future de 1 346 € passe sans difficulté. Mais en fin de chantier, en différé partiel, l'effort cumulé atteindrait 1 645 € (1 000 € de loyer et 645 € d'intérêts intercalaires) : la banque peut alors exiger un différé total, une épargne de précaution ou un apport plus important. Anticiper ce point dès la simulation évite une mauvaise surprise au moment de l'offre. Si vous achetez à deux, pensez aussi à répartir l'apport et les remboursements de façon claire : notre guide sur l'achat à deux dans le neuf détaille les options de protection selon votre statut.
Un simulateur ne remplace pas cette analyse, mais il permet de partir d'un ordre de grandeur réaliste : en partant de votre loyer actuel, notre outil calculer ce que votre loyer peut financer donne un premier budget, que votre conseiller affine ensuite avec le calendrier de livraison de chaque résidence.
De la réservation à l'acte
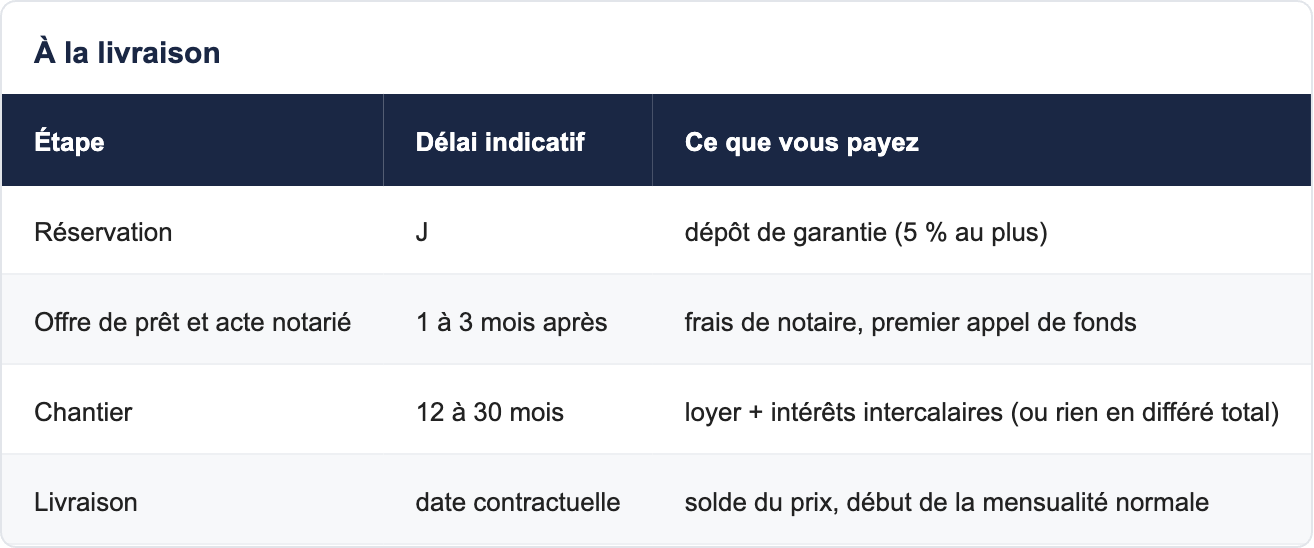
Le contrat de réservation fixe la date prévisionnelle de livraison. Lisez les clauses de retard : elles précisent souvent les causes légitimes de report (intempéries, défaillance d'une entreprise). Notre guide sur les étapes d'un premier achat en VEFA explique chaque document.
Pendant le chantier
Vous recevez les appels de fonds du promoteur, que vous transmettez à la banque. Gardez une épargne de précaution pour faire face à un éventuel décalage.
Profitez de cette période pour préparer l'emménagement : choix des options et des finitions lorsque le promoteur le propose, visite de cloisons si elle est organisée, devis de cuisine et d'équipement. Si vous avez des enfants, le calendrier scolaire compte autant que la date de livraison ; notre article pour aligner la livraison et la rentrée scolaire donne une méthode simple. Enfin, suivez les communications du promoteur sur l'avancement du chantier : elles annoncent les appels de fonds à venir et permettent d'anticiper la date de livraison réelle.
À la livraison
Vous signez le procès-verbal de livraison, éventuellement avec des réserves, et vous pouvez consigner le solde de 5 % jusqu'à leur levée.
Les réserves portent sur les défauts visibles le jour de la livraison : éclat sur une menuiserie, peinture mal finie, équipement qui ne fonctionne pas. Le promoteur doit les lever dans les délais convenus ; les défauts qui apparaissent ensuite relèvent de la garantie de parfait achèvement pendant un an. Le prêt passe en amortissement et vous cessez de payer un loyer. Les garanties qui vous protègent à ce moment-là sont présentées dans notre article sur les garanties de l'acheteur en VEFA.
Les erreurs qui coûtent cher
Ne pas négocier le différé
Le type de différé, sa durée et son coût se négocient au moment de l'offre de prêt, pas après. Comparez les offres sur ce critère autant que sur le taux.
Oublier l'assurance emprunteur
Selon les contrats, l'assurance est due dès la signature sur la totalité du capital, ou seulement sur les sommes débloquées. La différence peut représenter plusieurs centaines d'euros.
Donner congé trop tôt
Un retard de livraison de quelques semaines est fréquent. Mieux vaut attendre la convocation officielle avant de résilier votre bail, surtout hors zone tendue où le préavis est de trois mois.
Sous-estimer les frais de déménagement et d'équipement
Cuisine si elle n'est pas fournie, rideaux, luminaires, ouverture des compteurs : prévoyez un budget dédié, distinct de votre épargne de précaution.
Le rôle de Vianova
Vianova vous accompagne gratuitement : vous ne payez aucun honoraire. Vous achetez au prix du promoteur. Votre conseiller unique, du premier appel à la remise des clés, prépare une sélection de logements qui tient compte de votre date d'emménagement souhaitée — y compris des résidences livrables rapidement —, vérifie les aides mobilisables commune par commune et vous oriente vers des courtiers qui savent négocier un différé adapté. Aucune pression commerciale : vous décidez à votre rythme. Pour explorer l'offre, consultez la carte des programmes neufs.
Questions fréquentes sur la double charge loyer et crédit
Faut-il forcément payer loyer et crédit en même temps quand on achète sur plan ?
Non. Avec un différé total, vous ne payez aucune mensualité avant la livraison ; avec un logement livrable rapidement, la période de chantier est courte ou inexistante.
Qu'est-ce que les intérêts intercalaires ?
Ce sont les intérêts facturés par la banque sur les sommes déjà versées au promoteur, avant que le prêt entre en phase de remboursement.
Combien coûtent les intérêts intercalaires ?
Dans notre exemple de 225 000 € empruntés et 24 mois de chantier, environ 9 000 € d'intérêts et 900 € d'assurance, avec des mensualités de 190 € à 645 €.
Quelle différence entre différé total et différé partiel ?
En différé partiel, vous payez les intérêts et l'assurance pendant le chantier ; en différé total, ils sont ajoutés au capital et vous ne payez rien jusqu'à la livraison.
Le différé total coûte-t-il plus cher ?
Oui, un peu : environ 12 600 € sur 20 ans dans notre exemple, car les intérêts capitalisés produisent eux-mêmes des intérêts. Il supprime en revanche la double charge.
Combien de temps peut durer un différé ?
Généralement jusqu'à 24 mois dans le neuf, parfois davantage selon les banques. Les règles du HCSF permettent une durée totale de crédit de 27 ans dans ce cas.
Le PTZ génère-t-il des intérêts intercalaires ?
Non, puisqu'il est sans intérêts. Selon vos revenus, il bénéficie en outre d'un différé de remboursement.
Peut-on payer les appels de fonds avec son apport ?
Oui, et c'est conseillé : les premiers appels réglés par l'apport retardent le déblocage du prêt et les intérêts.
Quand donner congé à son propriétaire ?
Idéalement après la convocation officielle à la livraison. Le préavis est d'un mois en zone tendue et de trois mois ailleurs.
Que se passe-t-il si la livraison est en retard ?
Vous continuez à payer votre loyer et, en différé partiel, les intérêts intercalaires. Le contrat de réservation précise les causes de report et les éventuelles pénalités ; une épargne de précaution est indispensable.
La banque tient-elle compte du loyer pendant le chantier ?
Oui : elle vérifie que vous pouvez supporter le loyer et les intérêts intercalaires au moment du pic, en fin de chantier.
Un logement livré coûte-t-il plus cher ?
Pas nécessairement : les prix des derniers lots d'une résidence sont souvent proches de ceux du lancement, et l'économie d'intérêts intercalaires et de loyers compense largement.
Le solde de 5 % peut-il être retenu ?
Oui, il peut être consigné en cas de réserves à la livraison, jusqu'à leur levée.
Peut-on emménager avant la fin du chantier ?
Non, l'entrée dans les lieux se fait à la livraison, après signature du procès-verbal.
La TVA réduite réduit-elle les intérêts intercalaires ?
Oui, indirectement : un prix plus bas signifie un montant emprunté plus faible et donc moins d'intérêts.
Un primo-accédant seul peut-il supporter la double charge ?
C'est plus difficile avec un seul salaire : le différé total ou un logement livrable rapidement sont alors à privilégier. Voir notre guide pour acheter avec un seul revenu.
Les charges de copropriété commencent-elles pendant le chantier ?
Non. Les charges de copropriété et la taxe foncière ne sont dues qu'à partir de la livraison, lorsque vous devenez occupant du logement. Pendant la construction, seuls le loyer et, le cas échéant, les intérêts intercalaires pèsent sur votre budget.
Conclusion
La double charge loyer et crédit n'est pas une fatalité de l'achat sur plan. Elle se mesure — environ 190 € à 645 € par mois dans notre exemple, pour 9 900 € sur deux ans — et elle se neutralise : différé total, apport mobilisé en premier, PTZ, choix d'un logement livrable rapidement et fin de bail bien calée. Pour savoir ce que votre loyer actuel pourrait financer dans le neuf, faites le test sur notre page transformer son loyer en projet d'achat, puis échangez avec un conseiller Vianova qui construira avec vous le calendrier le plus confortable. D'autres guides vous attendent dans notre espace conseils.