Depuis la rentrée 2026, les courtiers l'annoncent : les taux de crédit immobilier repartent légèrement à la hausse. Pour beaucoup de locataires de longue date, la tentation est forte d'en conclure qu'il vaut mieux attendre. C'est une conclusion compréhensible, mais rarement chiffrée. Car un demi-point de taux pèse bien moins, sur dix ans, que deux autres variables : la durée pendant laquelle vous garderez le logement et l'évolution de son prix. Avant de décider, faites le calcul avec vos propres chiffres grâce à notre outil louer ou acheter : comparez dix ans de loyers et de crédit.
Cet article reprend les hypothèses de cet outil (crédit sur 20 ans, assurance emprunteur de 0,34 %, frais de notaire du neuf estimés à 2,5 %) et fait varier le taux de 2,8 % à 4 %. L'objectif n'est pas de vous convaincre d'acheter : selon votre mobilité et votre ville, la location reste parfois le meilleur choix. Il s'agit de mesurer ce que la hausse des taux change réellement, et ce qu'elle ne change pas.
Où en sont les taux à l'automne 2026 ?
Les chiffres disponibles
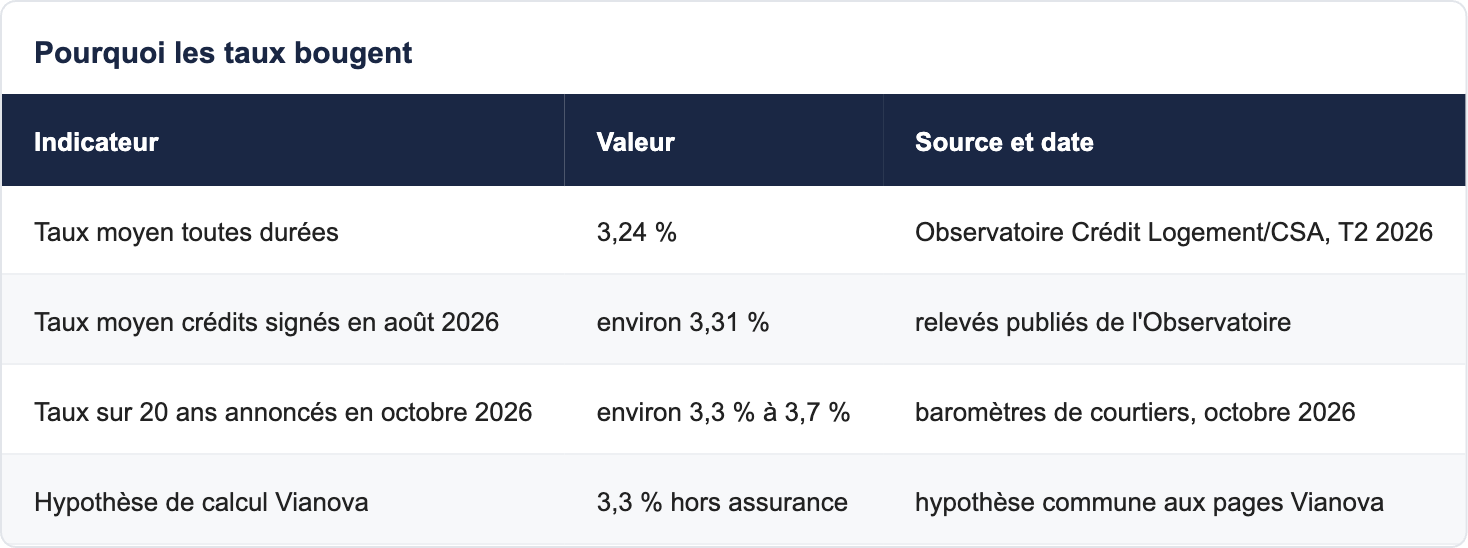
Selon l'Observatoire Crédit Logement/CSA, le taux moyen des crédits immobiliers s'établissait à 3,24 % au deuxième trimestre 2026, toutes durées confondues, et autour de 3,31 % sur les crédits signés en août 2026 selon les relevés publiés. Pour octobre 2026, les courtiers annoncent des taux sur 20 ans compris entre environ 3,3 % et 3,7 % selon les profils et les établissements, avec une tendance haussière.
Pourquoi les taux bougent
Les taux immobiliers suivent, avec retard, le coût de refinancement des banques, lui-même lié aux taux longs des obligations d'État. Ils dépendent aussi de la politique commerciale de chaque établissement : en fin d'année, certaines banques ralentissent leur production, d'autres cherchent au contraire à atteindre leurs objectifs. Personne ne peut prévoir avec certitude le niveau des taux dans six mois.
Ce qu'un demi-point change à votre capacité d'achat
Prenons un locataire qui paie 1 500 € de loyer et veut une mensualité équivalente, assurance comprise, sur 20 ans. Voici le montant qu'il peut emprunter selon le taux.
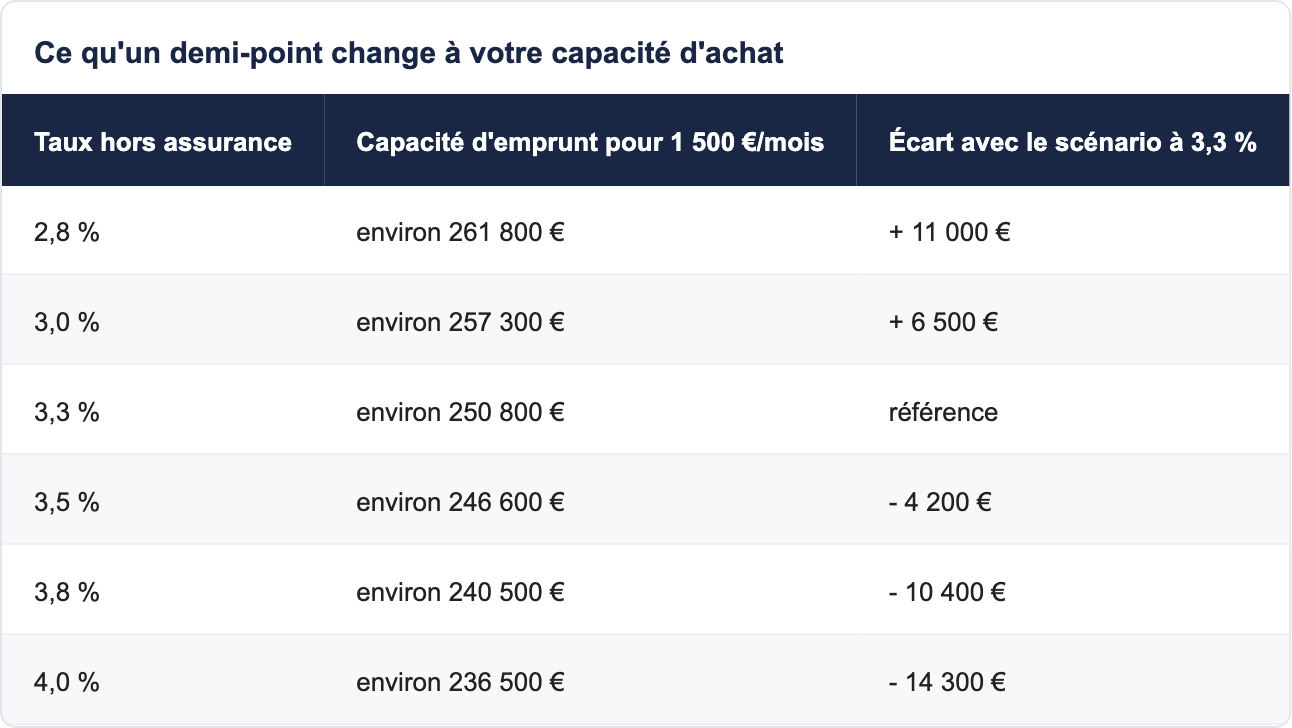
Calcul indicatif, assurance emprunteur de 0,34 % incluse, hors apport, hors PTZ et hors frais de garantie.
Une hausse d'un demi-point, de 3,3 % à 3,8 %, réduit la capacité d'emprunt d'environ 10 000 €, soit autour de 4 %. Sur un T3 neuf, c'est la différence entre deux étages, une orientation, ou un parking en plus ou en moins. C'est réel, mais ce n'est pas ce qui rend un projet possible ou impossible.
Ce qu'un demi-point change au coût de l'achat sur dix ans
Sur dix ans, la part réellement dépensée quand on achète, c'est-à-dire celle qui ne se transforme pas en patrimoine, se compose des intérêts, de l'assurance et des frais de notaire. Le capital remboursé, lui, reste à vous.
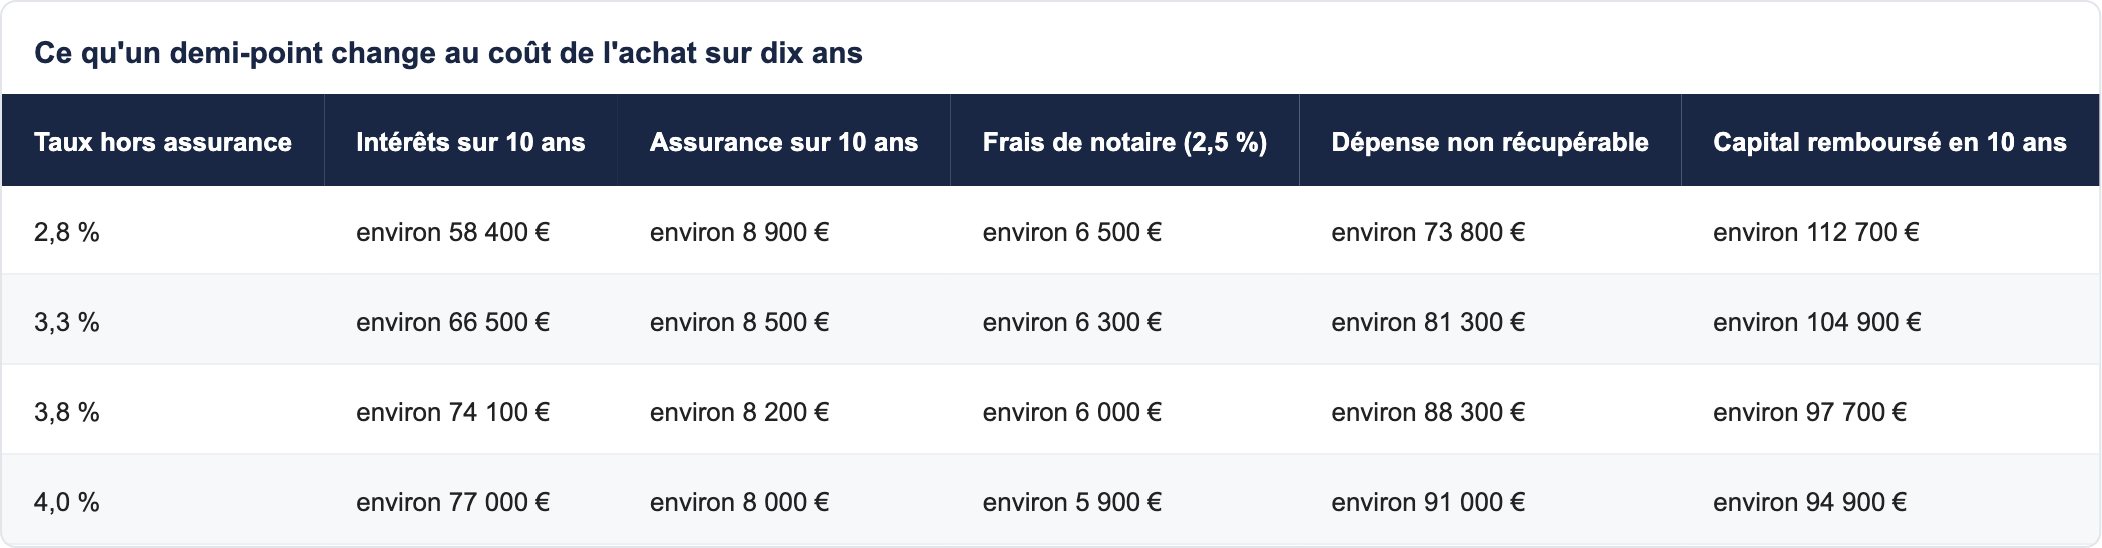
Même hypothèse de mensualité de 1 500 € assurance incluse ; montants arrondis.
En face, dix ans de loyer à 1 500 € représentent 180 000 €, hors révisions annuelles. Même à 4 %, la part non récupérable de l'achat (environ 91 000 €) reste très inférieure aux loyers versés. Il faut certes y ajouter les charges du propriétaire (taxe foncière, part non récupérable des charges de copropriété, entretien), que nous estimons pour un logement neuf entre 2 500 et 3 500 € par an, soit 25 000 à 35 000 € sur dix ans. Le total reste nettement inférieur aux loyers dans tous les scénarios de taux étudiés.
La variable qui pèse vraiment : l'évolution du prix
Si le taux compte peu, qu'est-ce qui compte ? Le prix du logement au moment où vous le revendez, ou du moins sa valeur au bout de dix ans. Voici l'effet de quatre trajectoires de prix sur un logement acheté 250 800 €.
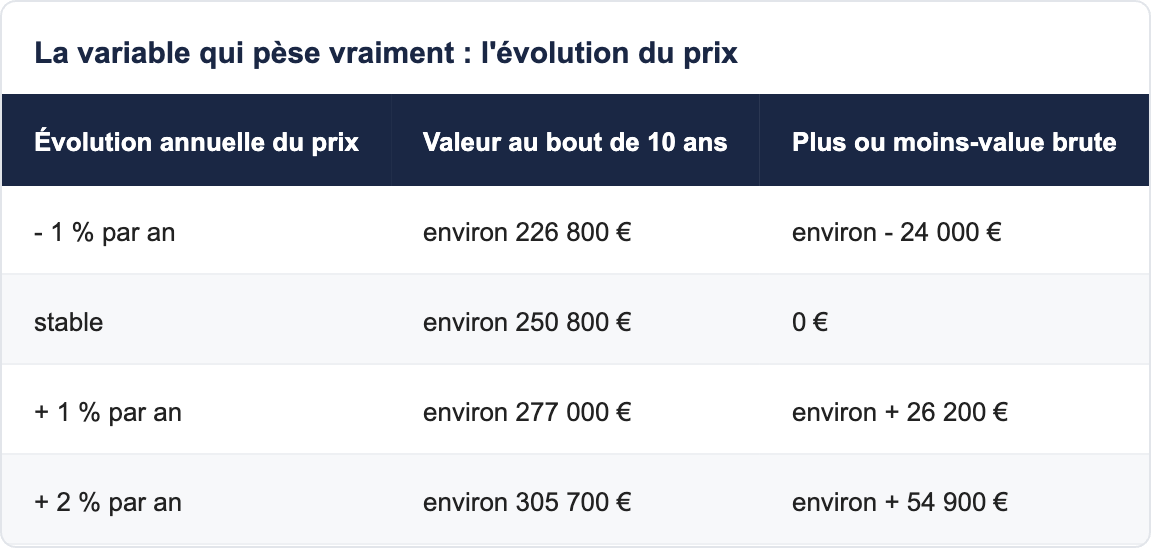
Projections purement arithmétiques, qui ne constituent pas une prévision de marché.
L'écart entre le scénario pessimiste et le scénario optimiste atteint près de 79 000 €, contre environ 17 000 € entre un taux de 2,8 % et un taux de 4 %. Autrement dit, l'emplacement, la qualité du bien et sa capacité à se revendre pèsent quatre à cinq fois plus que le taux obtenu. Pour mémoire, l'indice Notaires-Insee du deuxième trimestre 2026 décrit des prix d'appartements anciens stables sur un an au niveau national, et en légère hausse en Île-de-France : aucun signal de baisse généralisée, aucun signal de flambée non plus.
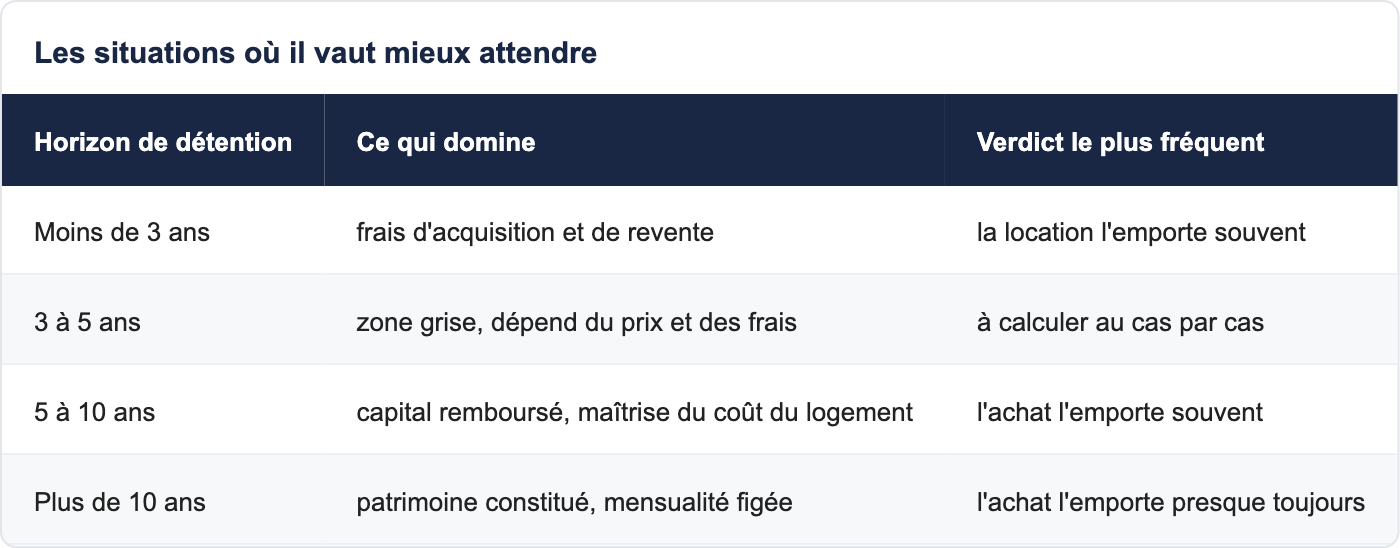
La seconde variable décisive : votre horizon
Le point de bascule
Les frais d'acquisition et, le cas échéant, les frais de revente doivent être amortis. En dessous de quelques années de détention, la location garde l'avantage ; au-delà, l'achat le prend presque toujours dans nos simulations, quel que soit le taux. Dans le neuf, des frais de notaire de 2 à 3 % au lieu de 7 à 8 % raccourcissent sensiblement ce délai par rapport à l'ancien.
Les situations où il vaut mieux attendre
- une mutation professionnelle probable dans les deux ou trois ans ;
- une situation familiale qui va évoluer à court terme (naissance, séparation, départ des enfants) ;
- des revenus encore instables (période d'essai, création d'entreprise récente) ;
- l'absence d'épargne de précaution une fois l'apport mobilisé.
Attendre une baisse des taux : un pari à deux faces
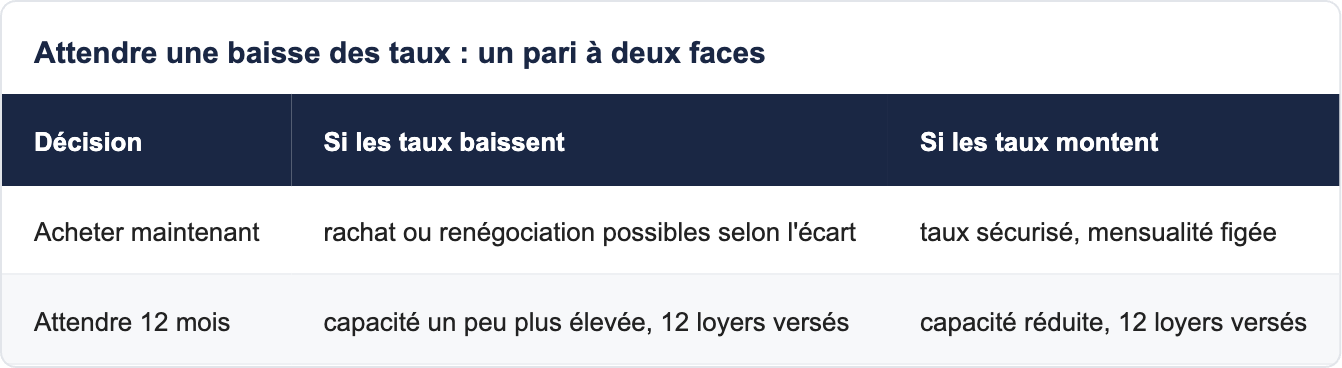
Attendre six mois ou un an pour espérer de meilleurs taux revient à faire un pari. S'il réussit, vous gagnez quelques milliers d'euros de capacité. S'il échoue, vous avez versé six à douze loyers supplémentaires (9 000 à 18 000 € pour un loyer de 1 500 €), et les taux comme les prix ont pu monter entre-temps. Surtout, un crédit immobilier se renégocie ou se rachète : si les taux baissent nettement après votre achat, un rachat de crédit reste envisageable, sous réserve que le gain couvre les frais. L'inverse n'existe pas : un loyer versé ne se récupère jamais.
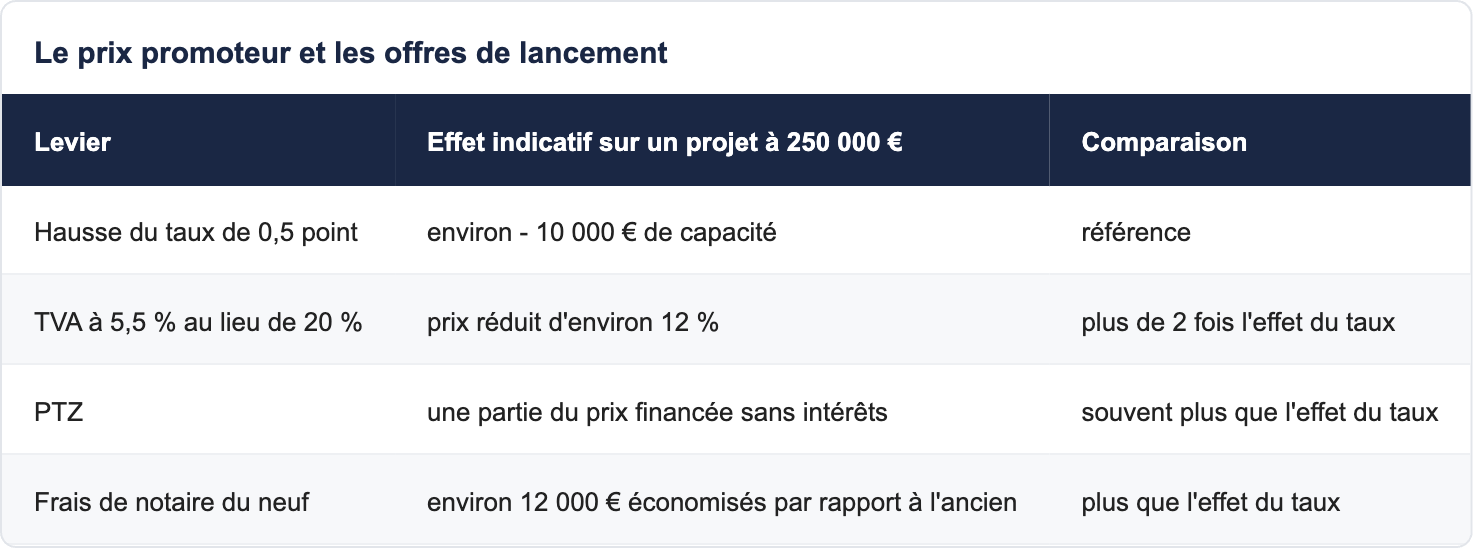
Les leviers qui compensent un demi-point de taux
Les prêts aidés
Le prêt à taux zéro finance une partie du prix d'un logement neuf sans intérêts, dans toutes les zones depuis avril 2025. Son effet sur le coût global dépasse largement celui d'un demi-point de taux sur le prêt principal. Les modalités figurent dans notre guide du prêt à taux zéro, avec les montants en vigueur à la date de rédaction, à confirmer après le vote de la loi de finances pour 2027. Le prêt Action Logement, le prêt d'accession sociale et le prêt conventionné complètent souvent le plan de financement.
La TVA réduite
Dans certains quartiers, l'achat d'une résidence principale neuve relève d'une TVA à 5,5 % au lieu de 20 %, soit une économie d'environ 12 % du prix, sans commune mesure avec l'effet d'un demi-point de taux. Les conditions sont détaillées dans notre page sur la TVA à 5,5 % dans le neuf.
Le prix promoteur et les offres de lancement
Acheter au prix promoteur, en début de commercialisation, permet souvent de choisir les meilleurs lots. Certaines opérations proposent aussi des offres commerciales ponctuelles sur les frais de notaire ou des remises, qui pèsent davantage qu'un dixième de point de taux.
Des exemples concrets dans le neuf
Pour rendre la comparaison concrète, voici des logements neufs disponibles au 12 octobre 2026 dont le prix d'appel est compatible avec une mensualité de l'ordre d'un loyer de 1 000 à 1 600 €. À Carrières-sous-Poissy (78), L'Orée du Parc propose 90 logements du studio au T5, à partir de 158 000 € pour un lot en TVA à 5,5 %. À Orsay (91), Cœur Orsay affiche 13 logements à partir de 174 100 €, à 500 m de la gare RER selon le descriptif du programme. À Meudon (92), Vue En Scène compte 15 logements à partir de 215 600 €. Dans le Genevois français, Les Jardins d'Horaé à Étrembières proposent 19 logements du T2 au T4 à partir de 248 999 €.
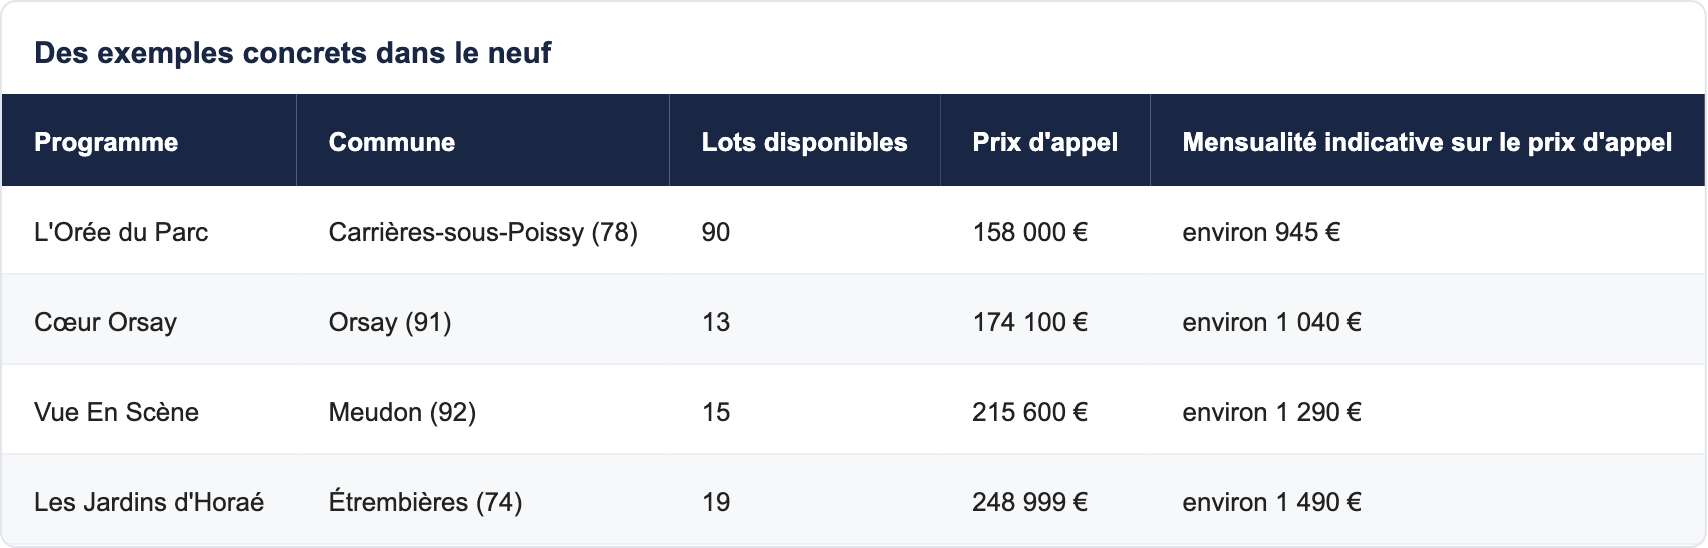
Mensualités calculées sur 20 ans à 3,3 % hors assurance, assurance de 0,34 % incluse, pour un financement à 100 % du prix d'appel, hors frais et hors aides. Disponibilités et prix susceptibles d'évoluer.
Pour élargir la recherche, utilisez la carte des programmes neufs ou parcourez les programmes neufs d'Île-de-France.
Trois profils, trois verdicts
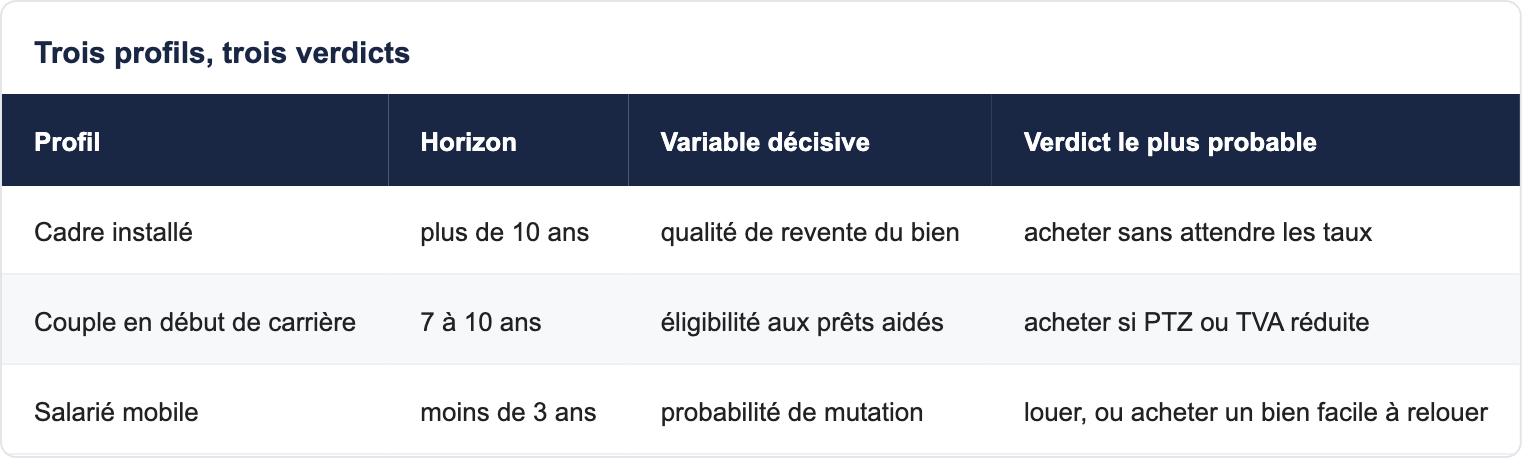
Les moyennes cachent des situations très différentes. Voici comment la même hausse de taux se traduit pour trois profils types que nous rencontrons régulièrement.
Le cadre installé depuis longtemps. Locataire depuis huit ans d'un T3 à 1 600 € en petite couronne, sans projet de mobilité, il dispose d'une épargne confortable. Pour lui, la hausse de taux réduit un peu la surface accessible, mais l'horizon long rend l'achat presque toujours gagnant. L'enjeu est de choisir un bien qui se revendra bien dans quinze ans, pas d'attendre un point bas des taux.
Le couple en début de carrière. Avec deux salaires récents et peu d'apport, le dossier repose sur la stabilité des contrats et sur les aides. Ici, le PTZ et éventuellement la TVA réduite pèsent bien plus qu'un demi-point de taux. Le bon réflexe consiste à faire vérifier l'éligibilité aux prêts aidés avant toute autre considération.
Le salarié susceptible d'être muté. Si une mobilité est probable dans les trois ans, la location reste souvent le choix raisonnable, quelle que soit l'évolution des taux. S'il achète malgré tout, il doit viser une typologie et un emplacement faciles à relouer, comme un T2 proche d'une gare.
Pour situer votre propre cas, le simulateur de notre page comparer location et achat sur dix ans part de votre loyer actuel et affiche immédiatement les deux trajectoires.
Ce que nos simulations ne prennent pas en compte
Par souci de transparence, rappelons les limites de ces calculs. Ils n'intègrent ni le rendement qu'aurait pu produire votre apport s'il était resté placé (nous avons consacré un article au coût caché de l'apport), ni les révisions annuelles de loyer, ni la fiscalité d'une éventuelle plus-value, ni les frais de revente. Ils supposent une mensualité égale au loyer actuel, ce qui n'est pas toujours possible ni souhaitable. Ils ne constituent ni un conseil en investissement, ni une offre de prêt.
La méthode en cinq étapes pour trancher
1. Fixez votre horizon de détention réaliste, en tenant compte de votre situation professionnelle et familiale.
2. Faites chiffrer votre capacité d'emprunt actuelle, avec les taux du moment et vos aides réelles.
3. Identifiez les communes où votre budget permet un logement qui se revendra bien.
4. Comparez dix ans de loyers et dix ans de crédit avec vos propres chiffres.
5. Décidez, y compris s'il vaut mieux attendre : un bon conseil inclut cette réponse.
Les aides auxquelles vous pouvez prétendre sont recensées dans notre article sur les aides du premier achat dans le neuf, et notre guide sur les cinq leviers d'un dossier de financement aide à présenter un dossier solide.
Pourquoi se faire accompagner par Vianova
Vianova ne vous promet pas que vous devez acheter. Un conseiller unique reprend le calcul avec vos chiffres réels, vérifie commune par commune les aides auxquelles vous avez droit et vous dit franchement ce que votre situation permet, y compris quand la réponse est « pas maintenant ». Vous achetez au prix promoteur et vous ne payez aucun honoraire. La sélection de logements est préparée par un conseiller, pas par un algorithme, et sans aucune pression commerciale.
Questions fréquentes : louer ou acheter quand les taux remontent
Faut-il attendre une baisse des taux pour acheter ?
Pas nécessairement. Un demi-point de taux change votre capacité d'environ 4 %, alors que chaque mois d'attente coûte un loyer. Le bon moment dépend surtout de votre horizon et du bien.
Combien coûte un demi-point de taux sur 20 ans ?
À mensualité inchangée de 1 500 €, passer de 3,3 % à 3,8 % fait passer les intérêts versés sur dix ans d'environ 66 500 € à 74 100 €, tout en réduisant le montant empruntable d'environ 10 000 €.
Quel est le taux moyen en octobre 2026 ?
Les courtiers annoncent environ 3,3 % à 3,7 % sur 20 ans selon les profils ; le taux moyen relevé par l'Observatoire Crédit Logement/CSA était de 3,24 % au deuxième trimestre 2026.
Peut-on renégocier son crédit si les taux baissent ?
Oui, une renégociation ou un rachat de crédit restent possibles, à condition que l'écart de taux et le capital restant dû rendent l'opération rentable après frais.
Au bout de combien de temps l'achat devient-il rentable ?
Dans la plupart de nos simulations dans le neuf, après quelques années de détention ; en dessous de trois ans, la location garde souvent l'avantage.
Pourquoi les frais de notaire du neuf changent-ils le calcul ?
Parce qu'ils sont d'environ 2 à 3 % du prix contre 7 à 8 % dans l'ancien : le point de bascule entre louer et acheter arrive plus tôt.
Le PTZ compense-t-il une hausse des taux ?
Souvent oui : financer une partie du prix sans intérêts pèse généralement davantage qu'un demi-point sur le prêt principal.
La TVA réduite est-elle accessible à tous ?
Non, elle est réservée à l'achat d'une résidence principale dans certains quartiers, sous conditions de ressources.
Que se passe-t-il si les prix baissent après mon achat ?
Une baisse de 1 % par an pendant dix ans représenterait environ 24 000 € sur un bien de 250 000 €. C'est pourquoi l'emplacement et la qualité du bien comptent plus que le taux.
Faut-il un apport pour acheter ?
Le niveau attendu dépend de votre profil. Dans le neuf, des frais de notaire réduits limitent l'apport nécessaire.
Mon loyer augmente chaque année, est-ce pris en compte ?
Pas dans nos tableaux, qui retiennent un loyer constant. Les révisions annuelles renforcent plutôt l'intérêt de l'achat sur dix ans.
Les charges de propriétaire sont-elles importantes dans le neuf ?
Taxe foncière, charges de copropriété non récupérables et entretien représentent environ 2 500 à 3 500 € par an selon nos estimations, avec une exonération temporaire de taxe foncière les premières années.
Et si je dois déménager dans quatre ans ?
Vous pourrez revendre ou louer le logement. Un bien bien situé et adapté à la demande locative facilite les deux options.
Mes simulations engagent-elles la banque ?
Non, seul un établissement prêteur peut accorder un crédit, après étude de votre dossier.
Vianova me pousse-t-elle à acheter ?
Non : notre rôle est de vous donner les éléments pour trancher, y compris quand la réponse est d'attendre. Vous ne payez aucun honoraire.
Comment obtenir une comparaison personnalisée ?
En indiquant votre loyer, vos revenus et votre secteur sur notre page dédiée : un conseiller reprend ensuite le calcul avec vos chiffres réels.
Conclusion
La remontée des taux mérite d'être suivie, mais elle ne doit pas masquer l'essentiel. Sur dix ans, un demi-point de taux pèse quelques milliers d'euros ; l'horizon de détention, la qualité du bien et l'évolution de son prix en pèsent plusieurs dizaines de milliers. Les prêts aidés, la TVA réduite et les frais de notaire allégés du neuf compensent souvent largement la hausse. Avant de décider d'attendre, faites le calcul avec vos chiffres réels sur notre page louer ou acheter : faites le calcul avant de décider, consultez nos autres conseils pour se loger dans le neuf et la rubrique lois et fiscalité, ou écrivez à un conseiller Vianova.