La plupart des investisseurs débutants posent la question dans le mauvais ordre. Ils demandent « quel rendement ? » avant de demander « combien cela me coûte chaque mois ? ». Or c'est le second chiffre qui détermine si un investissement locatif tient dans la durée. Un placement affichant un rendement flatteur mais exigeant 600 € d'effort mensuel pendant vingt ans n'est pas un bon placement : c'est un engagement de trésorerie déguisé en rendement.
Cet article construit le plan de financement dans le bon ordre : l'effort d'épargne mensuel d'abord, puis les trois variables qui le pilotent — apport, durée, régime fiscal. Avec des chiffres, des tableaux et les arbitrages réels. Si vous préférez commencer par clarifier votre objectif, notre approche de l'investissement dans le neuf part de ce que vous voulez obtenir plutôt que du produit à vous vendre.
L'effort d'épargne mensuel : la seule variable qui compte vraiment
Définissons-le précisément, parce qu'il est presque toujours mal calculé. L'effort d'épargne mensuel, c'est ce qui sort réellement de votre poche chaque mois une fois le loyer encaissé. La formule complète compte six lignes, pas deux.
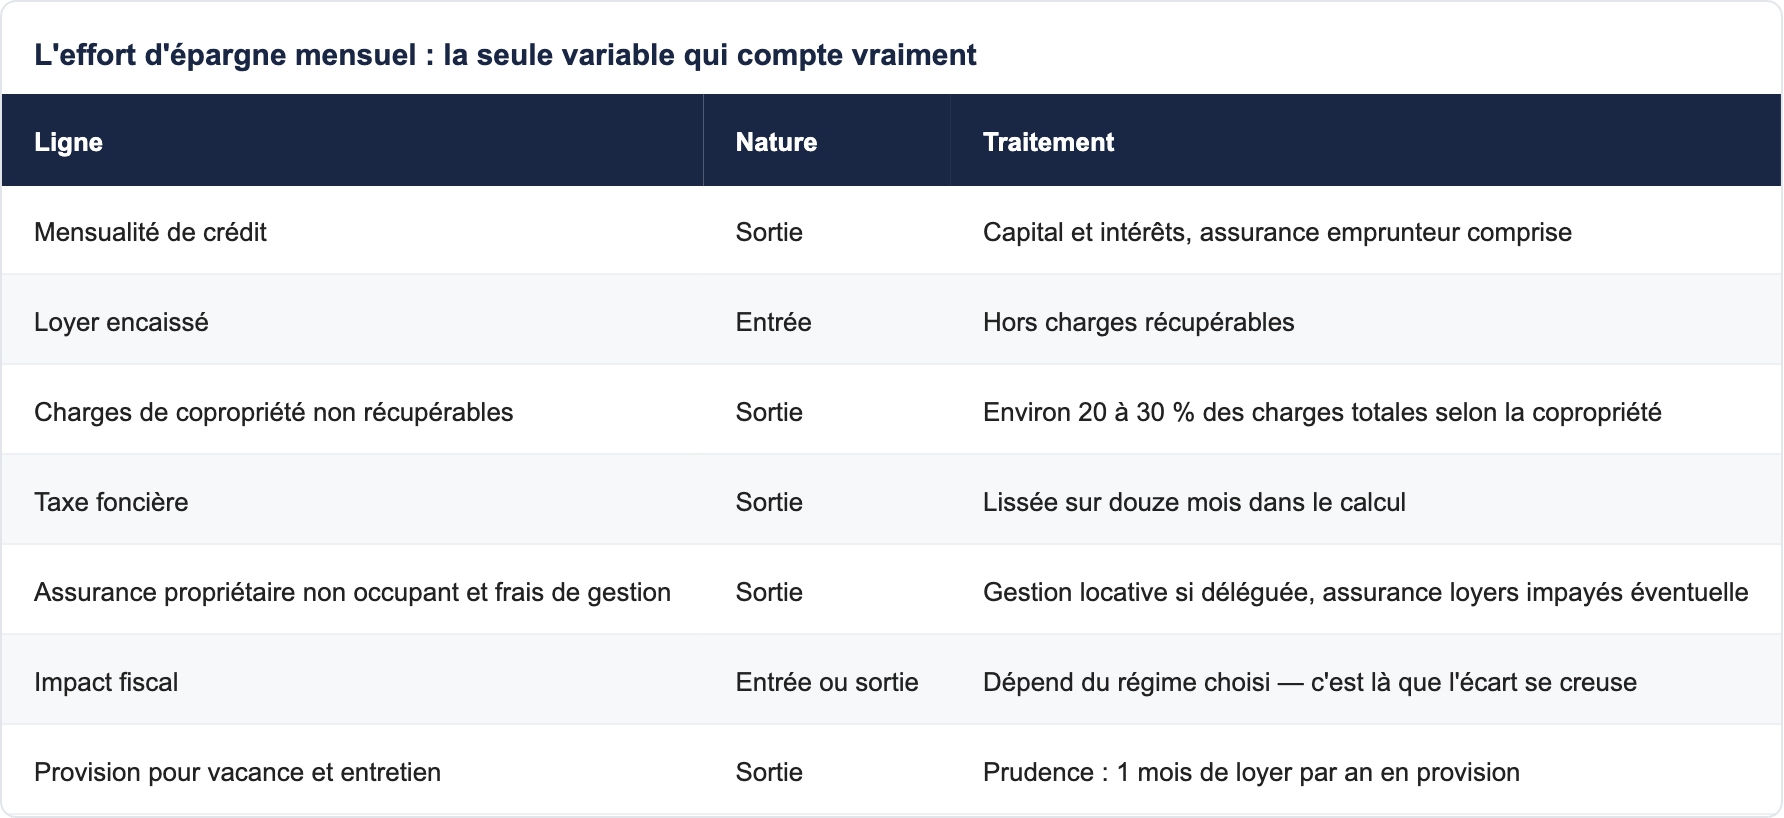
Un calcul qui se limite à « mensualité moins loyer » surestime systématiquement la rentabilité de 150 à 300 € par mois. C'est l'erreur la plus fréquente, et c'est celle qui fait que certains investisseurs se retrouvent à revendre au bout de trois ans.
Les trois leviers qui pilotent l'effort mensuel
Une fois l'effort mensuel correctement défini, trois variables permettent de l'ajuster. Elles ne sont pas interchangeables : chacune a un coût différent.
Levier 1 : l'apport
Augmenter l'apport réduit le montant emprunté, donc la mensualité, donc l'effort mensuel. Mais cela mobilise du capital qui ne travaille plus ailleurs, et cela réduit l'effet de levier du crédit — qui est précisément l'intérêt principal de l'investissement immobilier par rapport à un placement financier.
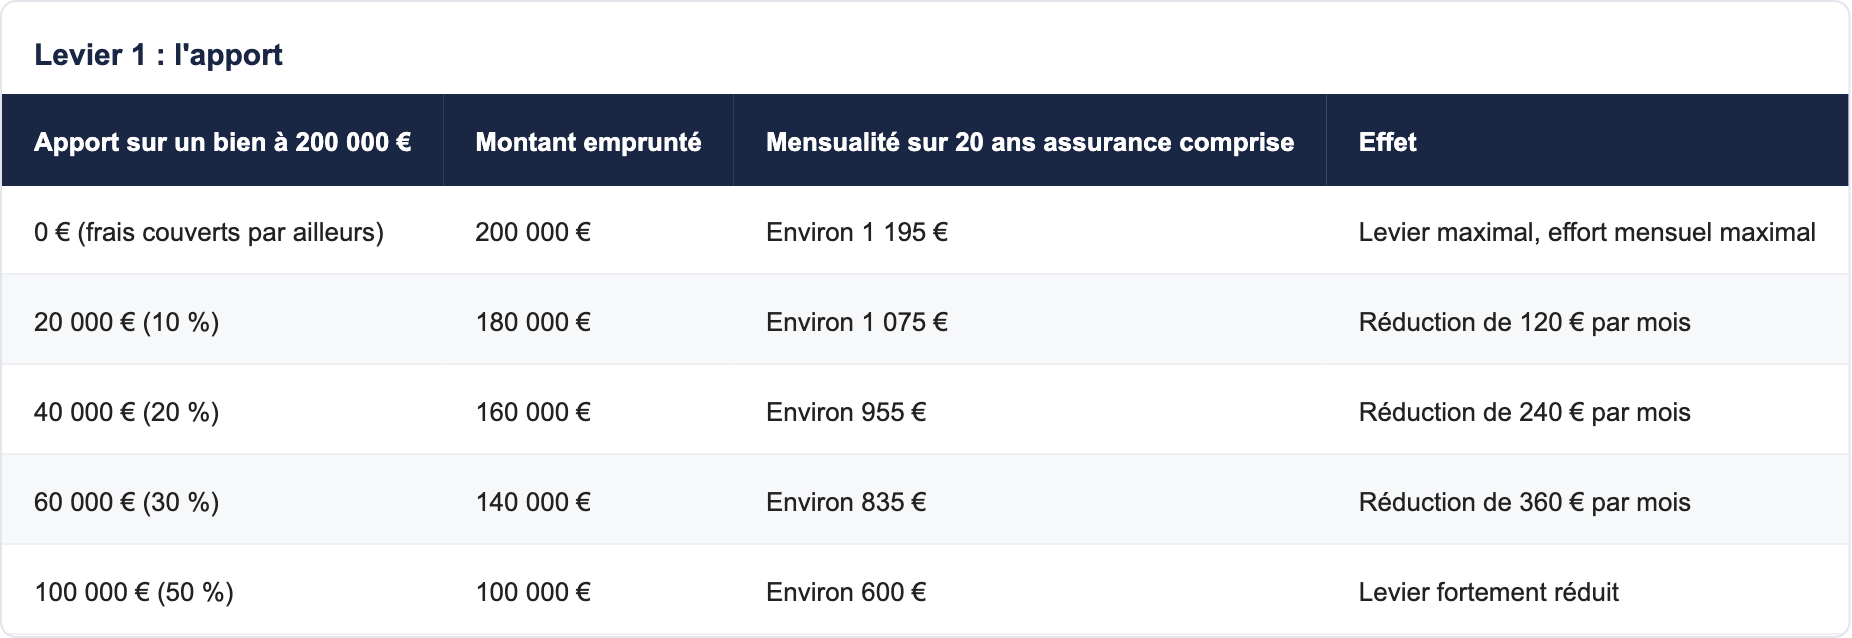
Lecture : chaque tranche de 20 000 € d'apport réduit la mensualité d'environ 120 €. À vous d'arbitrer entre confort de trésorerie et effet de levier. Notre observation sur les dossiers que nous accompagnons : un apport couvrant les frais plus 10 à 20 % du prix constitue le compromis le plus fréquemment retenu.
Levier 2 : la durée du crédit
Allonger la durée réduit la mensualité mais augmente le coût total du crédit. Dans un contexte d'investissement locatif, ce raisonnement mérite une nuance importante : les intérêts d'emprunt sont, dans certains régimes, déductibles des revenus fonciers ou du résultat de la location meublée. Le coût réel d'un allongement est donc inférieur au coût facial.
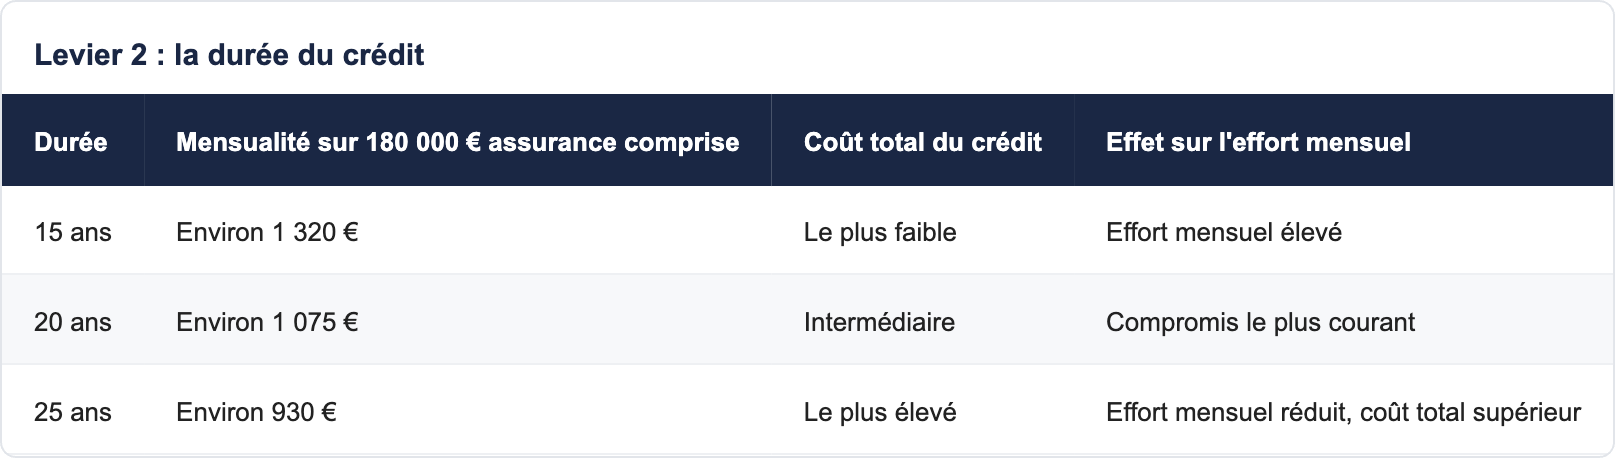
Le passage de 20 à 25 ans réduit la mensualité d'environ 145 €. Sur un projet dont l'effort mensuel serait autrement intenable, c'est souvent ce qui rend l'opération possible. Sur un projet déjà confortable, c'est un coût inutile. La durée doit se choisir en fonction de l'effort mensuel cible, pas par défaut.
Levier 3 : le régime fiscal
C'est le levier le plus puissant et le plus mal compris. Deux investisseurs achetant le même bien au même prix peuvent avoir des efforts mensuels écartés de 200 à 400 € selon le régime retenu et leur situation fiscale personnelle. Nous y consacrons la section suivante.
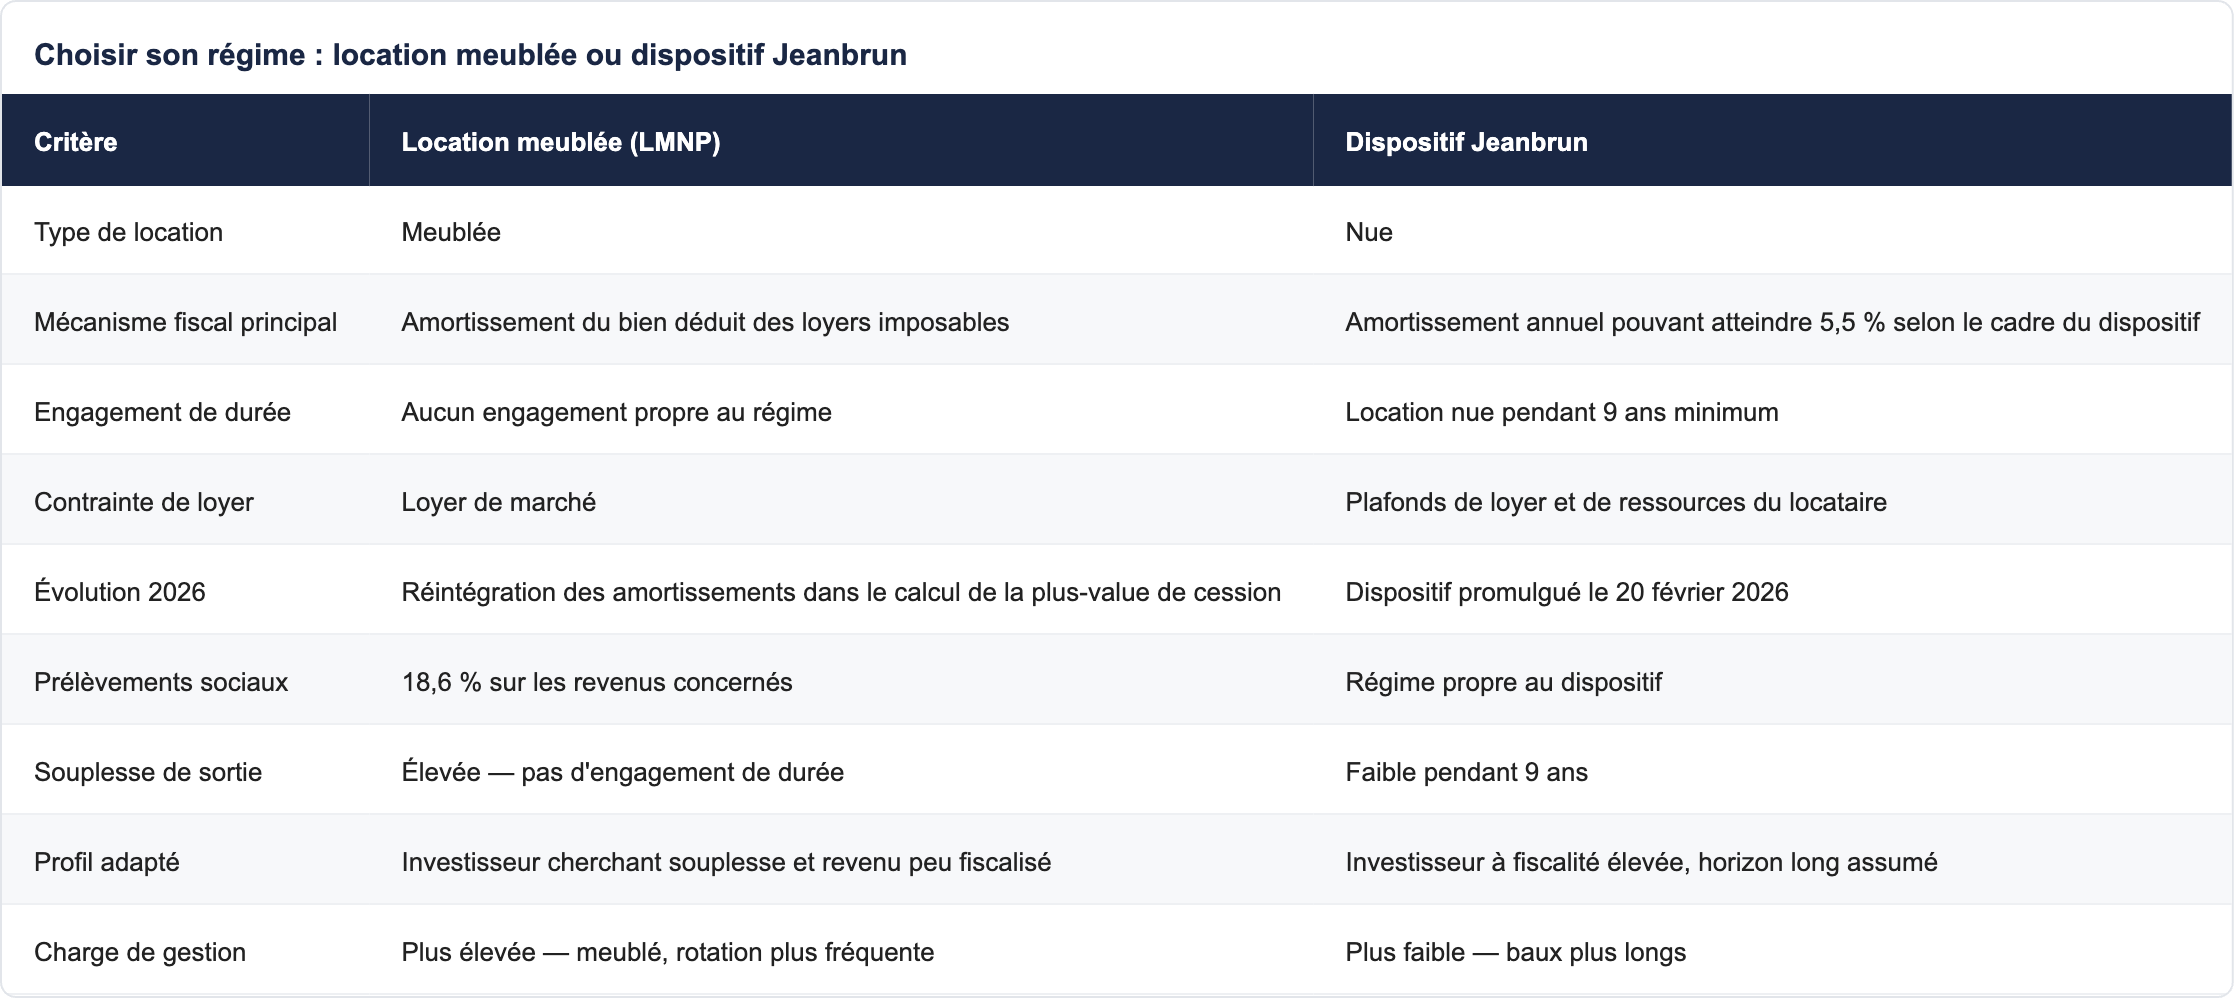
Choisir son régime : location meublée ou dispositif Jeanbrun
Deux cadres dominent en 2026. Ils ne répondent pas au même objectif, et le choix se fait sur votre horizon et votre situation fiscale — pas sur le rendement affiché.
Le détail de chaque régime figure dans notre guide du statut LMNP et notre présentation du dispositif Jeanbrun 2026.
Les deux points de vigilance à connaître avant de choisir
Premier point : la réintégration des amortissements. En location meublée, les amortissements déduits pendant la période de détention sont désormais réintégrés dans le calcul de la plus-value lors de la cession. Concrètement, une partie de l'avantage fiscal obtenu pendant la détention est reprise à la revente. Cela ne disqualifie pas le régime — il reste puissant sur des horizons longs — mais cela change nettement l'arbitrage sur un horizon de cinq à huit ans. Un calcul qui ignore cette réintégration surestime le résultat final.
Second point : le Pinel est clos. Le dispositif Pinel n'est plus accessible pour les nouveaux investissements depuis fin 2024. Toute simulation, tout argumentaire ou toute documentation qui le présenterait comme une option active en 2026 est obsolète. Nous le signalons parce que ce type de contenu périmé circule encore largement.
Un troisième point, plus général : nous ne garantissons aucun rendement, et nous vous invitons à considérer toute promesse de rendement garanti comme un signal d'alerte. Un loyer dépend d'un marché locatif, une fiscalité dépend d'une loi, et ni l'un ni l'autre n'est figé sur vingt ans.
Trois plans de financement complets
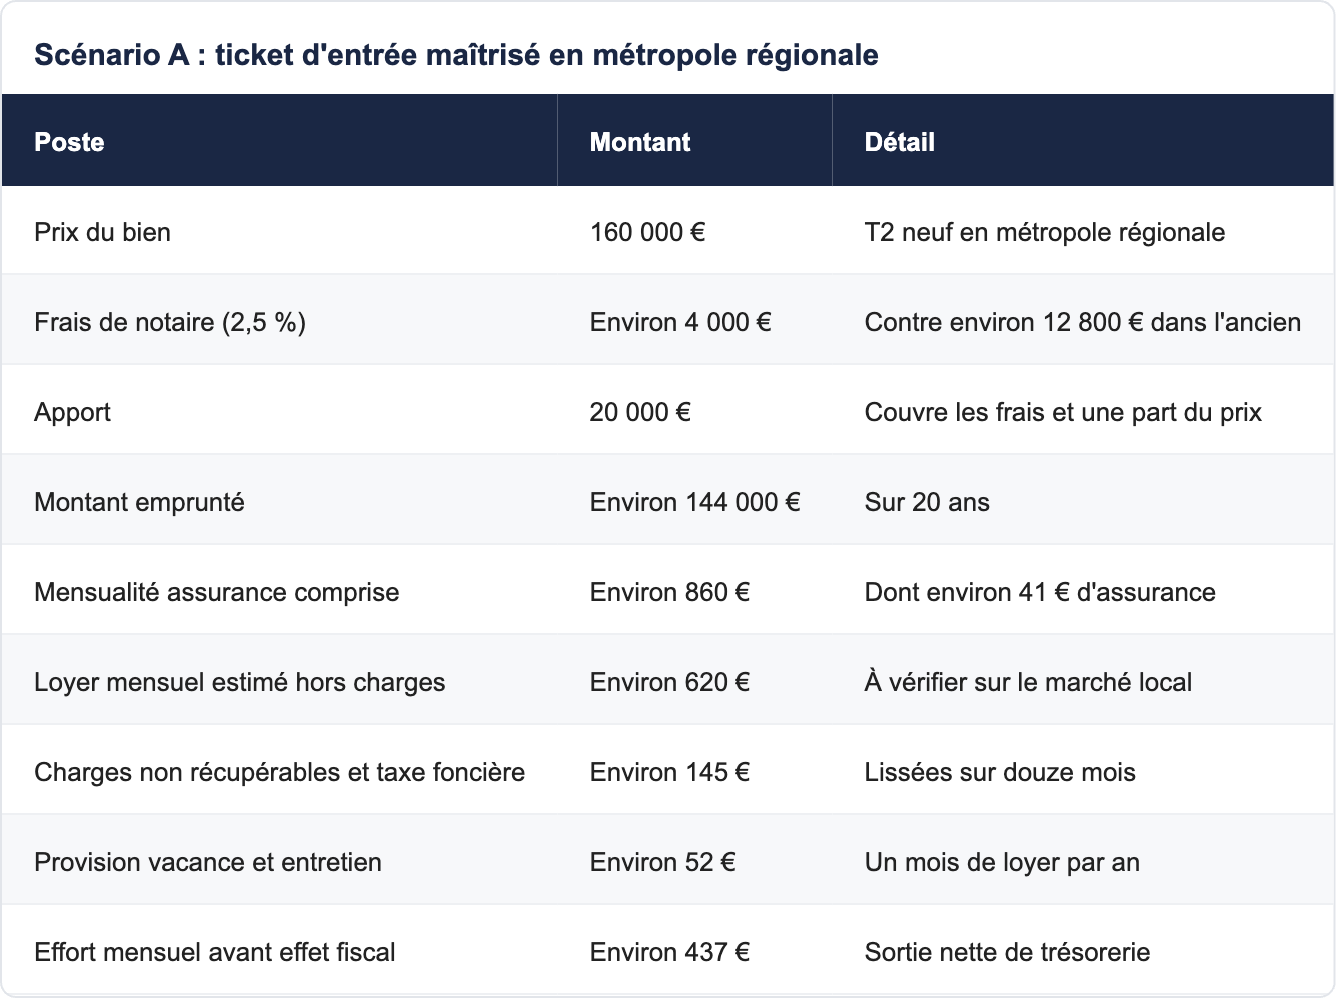
Hypothèses communes : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur à 0,34 %, frais de notaire du neuf estimés à 2,5 %. Hypothèses de travail, pas une offre de prêt. Les loyers indiqués sont des ordres de grandeur, à vérifier commune par commune.
Scénario A : ticket d'entrée maîtrisé en métropole régionale
Scénario B : apport renforcé pour lisser l'effort
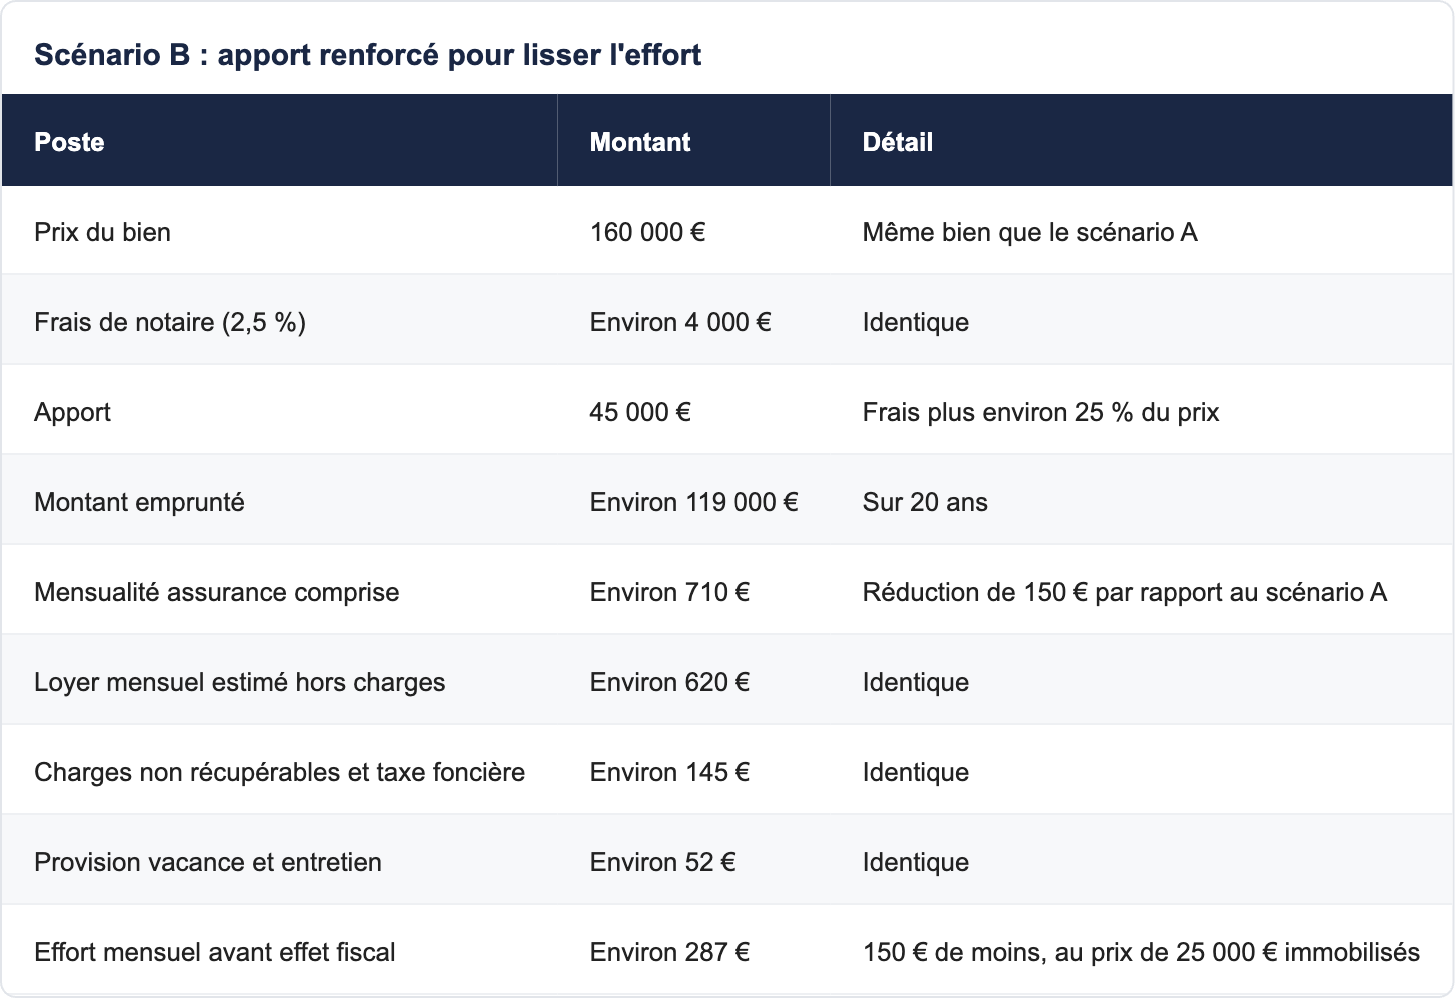
Comparaison A/B : 25 000 € d'apport supplémentaire achètent 150 € d'effort mensuel en moins, soit 1 800 € par an. Rapporté aux 25 000 € immobilisés, cela représente un rendement implicite d'environ 7,2 % — supérieur à ce que rapporterait cette somme sur un support sans risque. C'est un raisonnement qui plaide pour l'apport renforcé, à condition de ne pas vider sa trésorerie.
Scénario C : ticket plus élevé en zone tendue
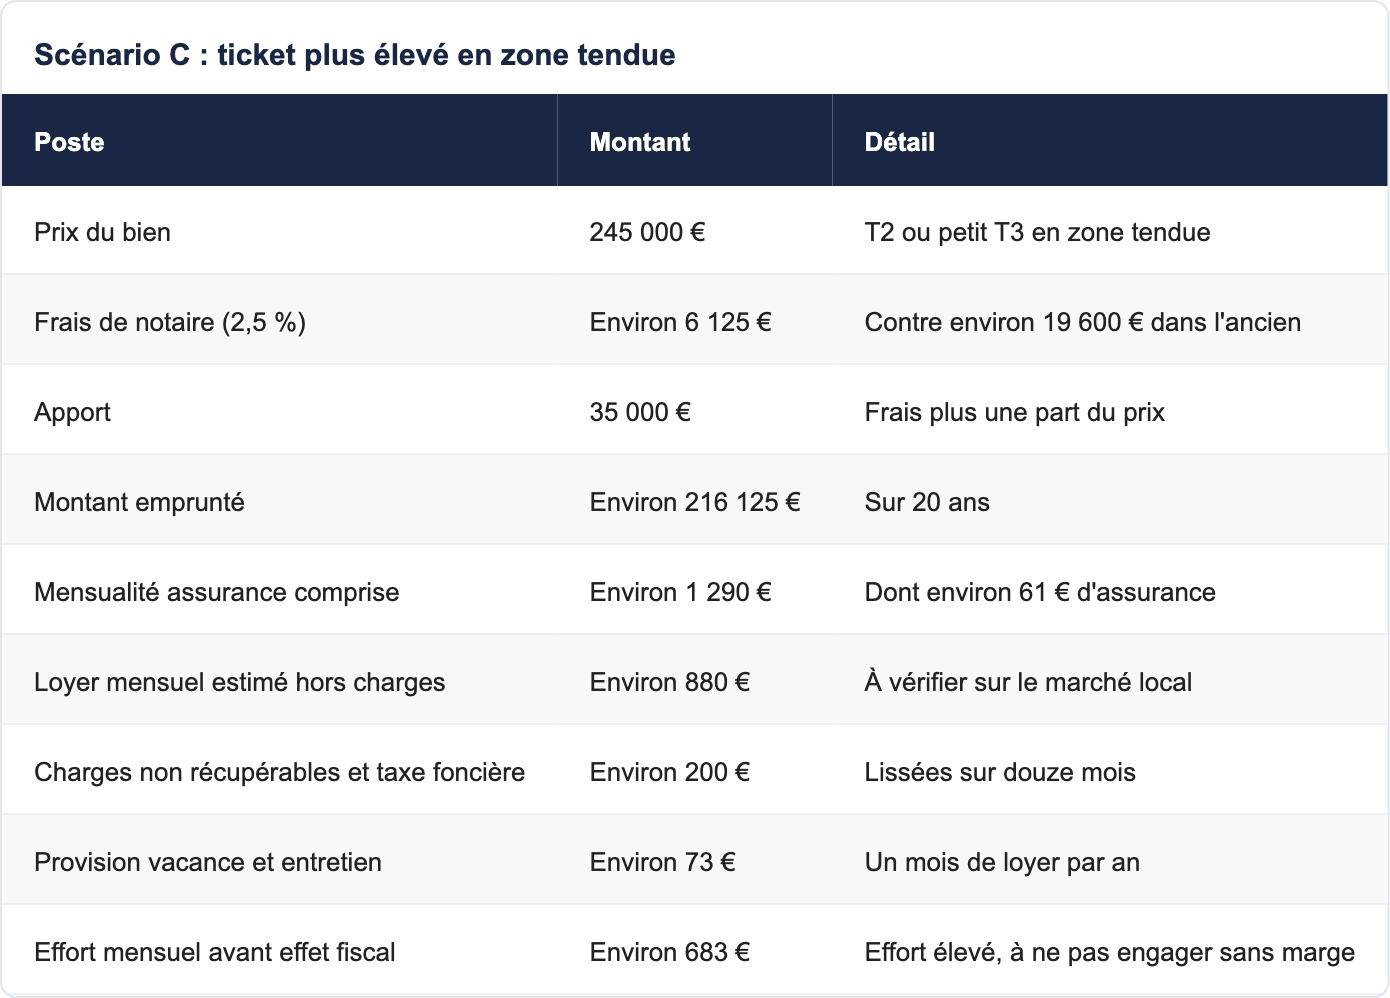
Le scénario C illustre un point essentiel : en zone tendue, les loyers élevés ne compensent pas les prix d'acquisition élevés. L'effort mensuel y est structurellement plus lourd. On y investit pour la liquidité à la revente et la faible vacance, pas pour l'équilibre de trésorerie immédiat.
Quel effort mensuel est raisonnable ?
Il n'existe pas de réponse universelle, mais il existe des repères de prudence.
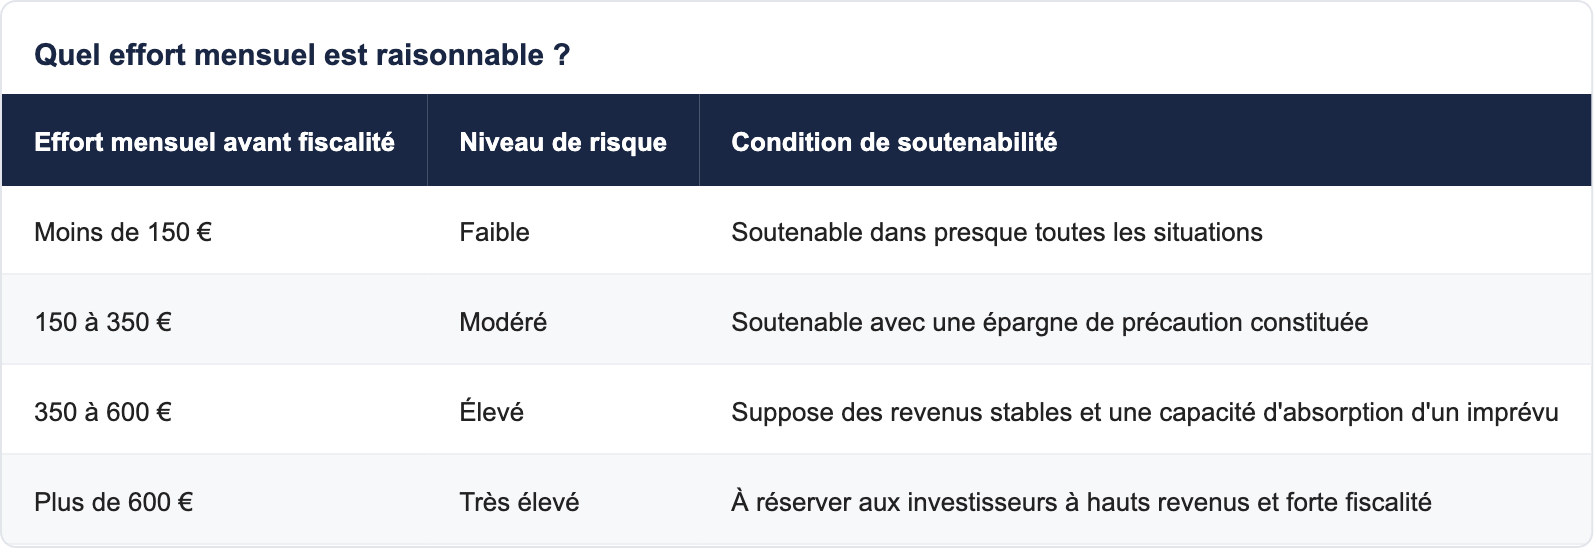
Notre règle de prudence : l'effort mensuel ne doit pas dépasser ce que vous pourriez absorber pendant douze mois en cas de vacance locative totale. C'est un test simple et il élimine beaucoup de projets mal dimensionnés. Si six mois sans locataire vous mettent en difficulté, le projet est trop tendu, quel que soit le rendement affiché.
Le rendement : comment le lire sans se tromper
Trois notions circulent sous le même mot, et elles ne disent pas la même chose.
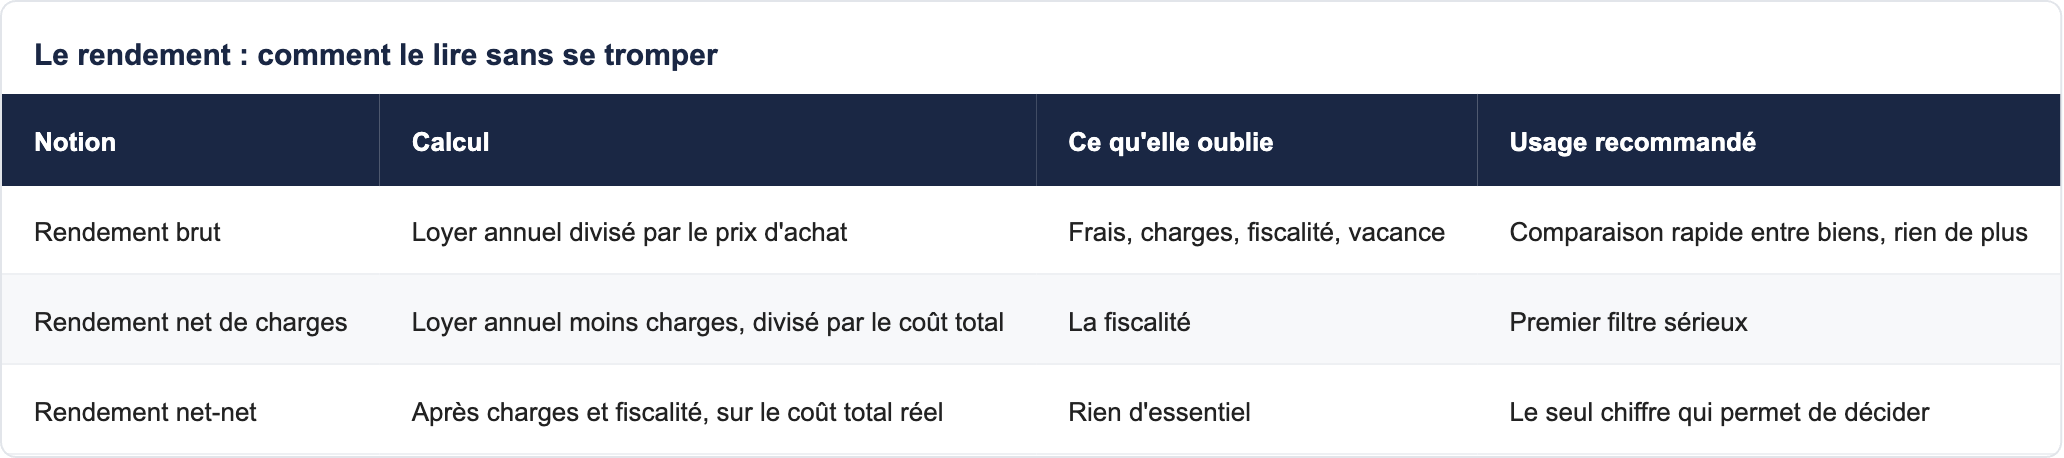
L'écart entre le rendement brut et le rendement net-net atteint couramment deux à trois points. Un bien affiché à 5,5 % brut peut ressortir à 2,8 % net-net. Ce n'est pas un scandale, c'est la réalité de tout investissement immobilier — mais un investisseur qui compare un rendement brut immobilier à un rendement net d'un placement financier compare deux choses incomparables.
Pourquoi le neuf change le plan de financement
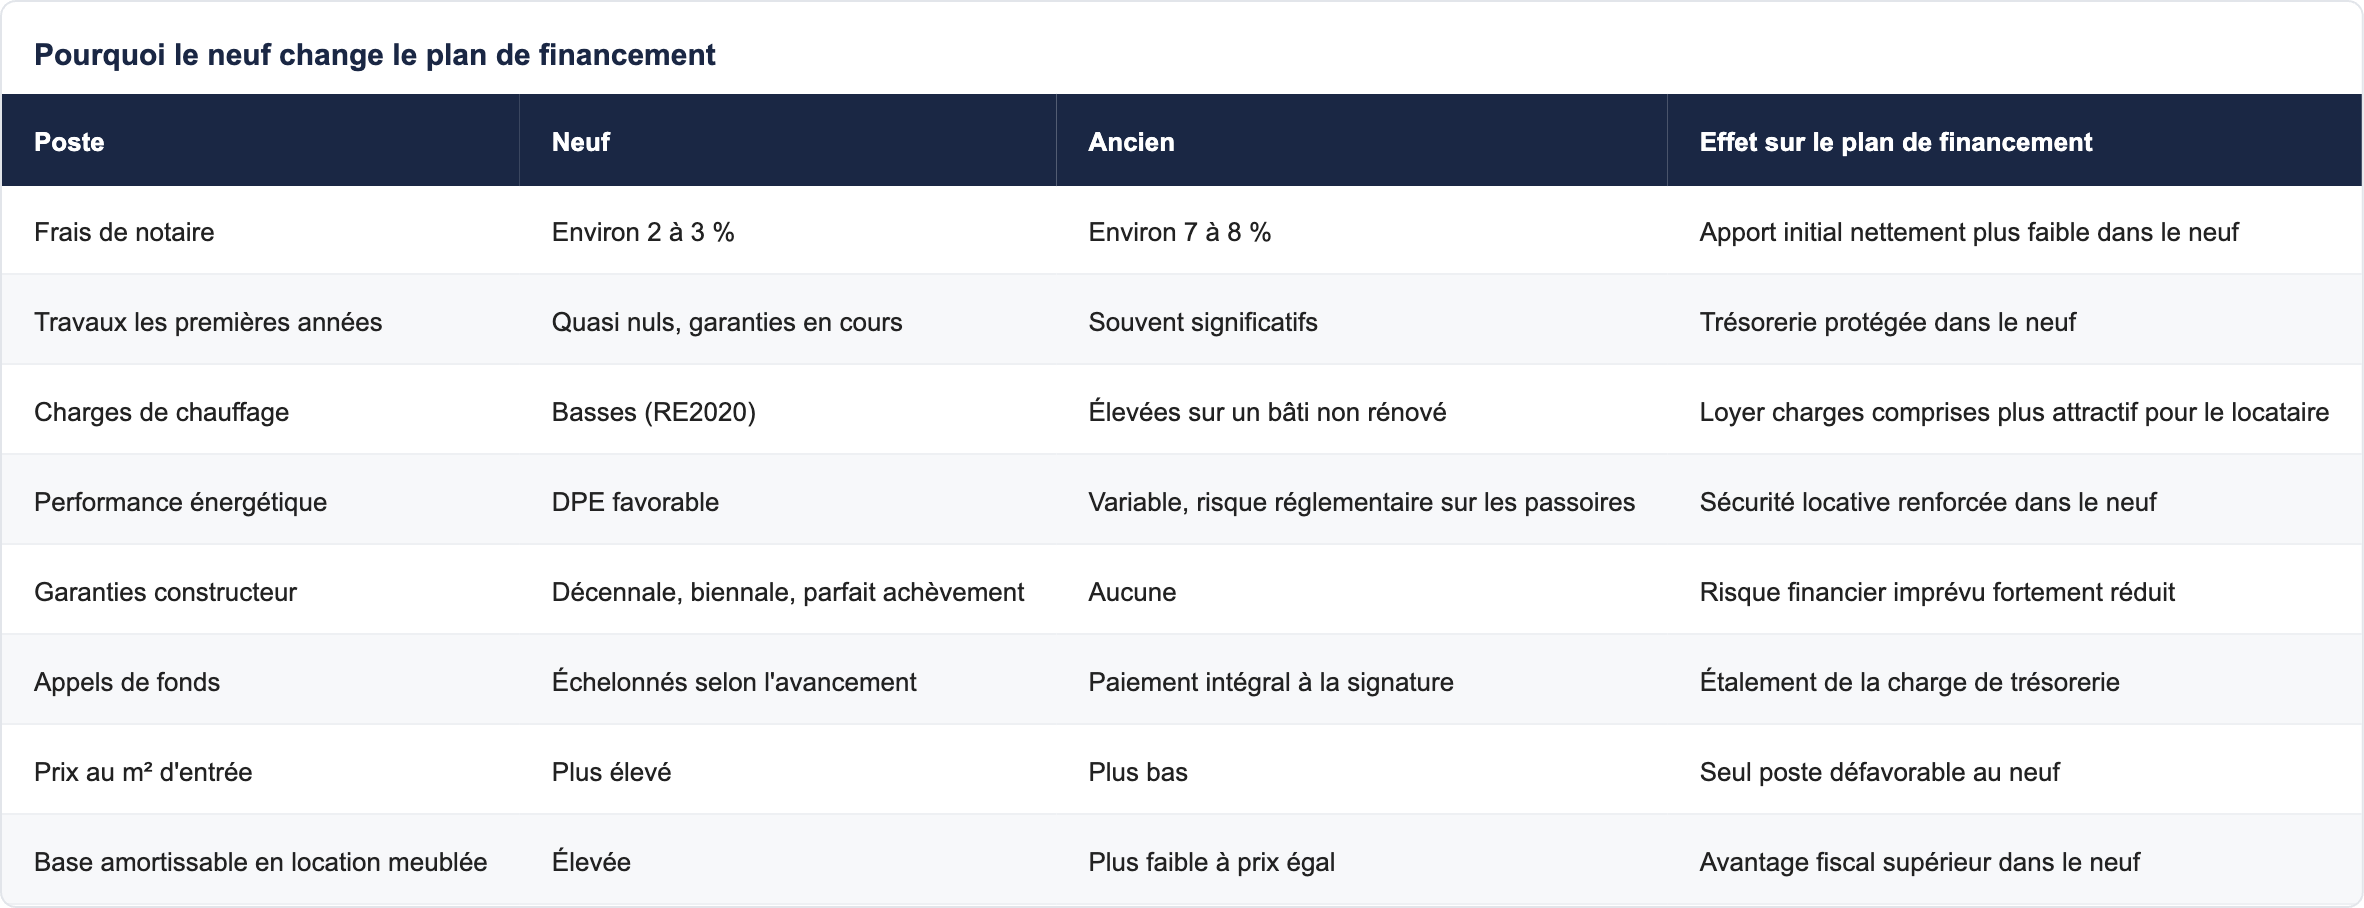
Le point sur le risque réglementaire mérite d'être souligné : les contraintes portant sur la location des logements les moins performants énergétiquement se sont durcies. Un bien neuf conforme à la RE2020 est structurellement à l'abri de ce risque pour de nombreuses années, ce qui n'est pas le cas d'un bien ancien non rénové. Pour un investisseur à horizon long, ce n'est pas un détail.
Où le plan de financement s'équilibre le mieux
L'effort mensuel dépend du rapport entre prix d'acquisition et loyer de marché. Voici des territoires où notre catalogue propose des programmes neufs à des niveaux d'entrée compatibles avec un investissement dimensionné.
- Toulouse — Casa Trendy, 138 logements disponibles à partir d'environ 151 900 €, et Les Temporelles Renoir, 64 logements à partir d'environ 181 900 € : demande étudiante et salariée, marché locatif profond.
- Alénya — La Marenda, 16 logements à partir d'environ 148 000 €, à l'arrière du littoral, moins exposé à la saisonnalité que le front de mer.
- Canet-en-Roussillon — Arpeggio, 12 logements à partir d'environ 165 900 €.
- Villeneuve-de-la-Raho — Panorama, 19 logements à partir d'environ 190 000 €, à proximité de Perpignan.
- Goussainville — Le Plaza, 36 logements à partir d'environ 181 108 €, desserte RER D et proximité de Roissy.
- Thiais — Rooj Senia, 51 logements à partir d'environ 245 000 €, métro ligne 14 prolongée.
- Annemasse — Genève Parc 2, 21 logements à partir d'environ 229 900 € : marché frontalier à très faible vacance.
Une précision de méthode : ces prix sont des prix d'appel, correspondant au plus petit lot de chaque opération. L'offre complète est consultable depuis la page Occitanie, la page Haute-Garonne, la page Pyrénées-Orientales, la page Île-de-France, la page Haute-Savoie et la page Auvergne-Rhône-Alpes, ou géographiquement via notre carte des programmes neufs.
Les erreurs de plan de financement que nous voyons le plus souvent
- Calculer l'effort mensuel sur deux lignes — mensualité moins loyer — en oubliant charges non récupérables, taxe foncière, gestion et provision pour vacance. Surestimation typique : 150 à 300 € par mois.
- Retenir douze mois de loyer par an. Une vacance locative survient, même sur un marché tendu. Provisionner un mois de loyer par an est une prudence minimale.
- Ignorer la réintégration des amortissements dans le calcul de la plus-value en location meublée, ce qui surestime le résultat final à la revente.
- Choisir la durée du crédit par défaut, sans la calibrer sur l'effort mensuel cible.
- Comparer un rendement brut immobilier à un rendement net financier, ce qui n'a aucun sens.
- Raisonner sur le rendement avant de définir l'objectif — revenu complémentaire, patrimoine, transmission, fiscalité ne conduisent pas au même bien.
- Investir sans épargne de précaution, en comptant sur les loyers pour absorber un imprévu.
- Prendre pour argent comptant une promesse de rendement garanti. Aucun loyer et aucune fiscalité ne sont garantis sur vingt ans.
Comment Vianova construit un plan de financement locatif
Nous commençons par l'objectif, pas par le produit. Revenu complémentaire à horizon retraite, constitution de patrimoine, préparation d'une transmission, réduction de la pression fiscale : ces quatre objectifs conduisent à des biens, des régimes et des durées différents. Poser cette question en premier évite la plupart des mauvais dossiers.
Ensuite, nous chiffrons l'effort mensuel sur les sept lignes, pas sur deux. Nous vérifions les dispositifs applicables commune par commune. Et nous vous disons quand un projet est trop tendu, parce qu'un investisseur en difficulté à trois ans n'est bon pour personne.
Vous achetez au prix promoteur, sans surcoût : vous ne payez aucun honoraire. Vous avez un conseiller unique du premier appel à la remise des clés. La sélection est préparée à la main, pas générée par un algorithme de tri. Et nous ne garantissons aucun rendement. Des ressources complémentaires figurent sur notre espace conseil en investissement immobilier, notre rubrique lois et fiscalité et notre guide de la TVA réduite dans le neuf. Et si vous êtes encore locataire et hésitez à acheter d'abord votre résidence principale, notre comparaison entre louer et acheter et notre parcours pour devenir propriétaire posent ce préalable.
Questions fréquentes
Qu'est-ce que l'effort d'épargne mensuel ?
C'est ce qui sort réellement de votre poche chaque mois une fois le loyer encaissé, en tenant compte de la mensualité, des charges non récupérables, de la taxe foncière, des frais de gestion, de la provision pour vacance et de l'impact fiscal. Sept lignes, pas deux.
Quel effort mensuel est acceptable ?
Notre règle de prudence : l'effort mensuel ne doit pas dépasser ce que vous pourriez absorber pendant douze mois en cas de vacance totale. En pratique, en dessous de 350 € l'opération reste confortable pour la plupart des profils.
Faut-il apporter beaucoup ou emprunter au maximum ?
Chaque tranche de 20 000 € d'apport réduit la mensualité d'environ 120 € sur 20 ans. C'est un rendement implicite intéressant, mais cela réduit l'effet de levier du crédit. Le compromis le plus fréquent consiste à couvrir les frais plus 10 à 20 % du prix.
Vaut-il mieux emprunter sur 20 ou 25 ans ?
Vingt-cinq ans réduit la mensualité d'environ 145 € par rapport à vingt ans sur un emprunt de 180 000 €, mais augmente le coût total. La durée doit se choisir en fonction de l'effort mensuel cible, pas par défaut.
LMNP ou Jeanbrun : lequel choisir ?
La location meublée offre plus de souplesse et aucun engagement de durée ; le dispositif Jeanbrun impose neuf ans de location nue avec des plafonds de loyer et de ressources, en contrepartie d'un amortissement pouvant atteindre 5,5 % par an. Le choix dépend de votre horizon et de votre situation fiscale.
Qu'est-ce que la réintégration des amortissements ?
En location meublée, les amortissements déduits pendant la détention sont désormais réintégrés dans le calcul de la plus-value lors de la revente. Une partie de l'avantage obtenu pendant la détention est donc reprise à la sortie — ce qui change l'arbitrage sur les horizons courts.
Peut-on encore investir en Pinel en 2026 ?
Non. Le dispositif est clos pour les nouveaux investissements depuis fin 2024. Les cadres applicables sont principalement la location meublée et le dispositif Jeanbrun, promulgué le 20 février 2026.
Quel rendement peut-on espérer dans le neuf ?
Nous ne communiquons aucun rendement garanti. L'écart entre rendement brut et rendement net-net atteint couramment deux à trois points, et il dépend du marché local, du régime fiscal et de votre situation personnelle.
Quelle est la différence entre rendement brut et net-net ?
Le brut rapporte le loyer annuel au prix d'achat. Le net-net intègre les charges, les frais, la vacance et la fiscalité, rapportés au coût total réel. Seul le net-net permet de décider.
Faut-il provisionner pour la vacance locative ?
Oui, systématiquement. Provisionner un mois de loyer par an est une prudence minimale, y compris sur un marché tendu. Un plan qui retient douze mois de loyer par an est un plan optimiste.
Les intérêts d'emprunt sont-ils déductibles ?
Selon le régime retenu, les intérêts d'emprunt peuvent être déduits des revenus fonciers ou du résultat de la location meublée. Cela réduit le coût réel d'un allongement de durée par rapport à son coût facial.
Pourquoi le neuf est-il plus favorable qu'un ancien pour un investisseur ?
Frais de notaire de 2 à 3 % au lieu de 7 à 8 %, absence de travaux les premières années, garanties constructeur, charges de chauffage basses, base amortissable plus élevée en location meublée, et absence de risque réglementaire lié aux logements énergivores.
Faut-il déléguer la gestion locative ?
Cela dépend de votre distance au bien, de votre temps disponible et de votre appétence pour la gestion. Les frais de gestion doivent dans tous les cas figurer dans le calcul de l'effort mensuel, qu'ils soient payés ou économisés.
Les appels de fonds en VEFA changent-ils le plan de financement ?
Oui, favorablement pour la trésorerie : les versements suivent l'avancement du chantier selon un échéancier réglementé, ce qui étale la charge. En contrepartie, les loyers ne commencent qu'à la livraison.
Quel type de bien se loue le mieux ?
Cela dépend entièrement du marché local. Les petites surfaces offrent un rendement brut supérieur mais une rotation plus rapide ; les T3 attirent des locataires plus stables. La demande locale prime sur toute règle générale.
Combien de temps faut-il pour que l'opération s'autofinance ?
Cela dépend du niveau d'apport, de la durée, de l'évolution des loyers et du régime fiscal. Un plan de financement sincère indique une trajectoire, pas une date garantie.
Faut-il investir près de chez soi ?
Pas nécessairement, mais la connaissance du marché local est un atout réel. Si vous investissez à distance, la qualité de l'accompagnement et de la gestion devient déterminante.
Vos services sont-ils payants pour un investisseur ?
Non. Vous achetez au prix promoteur, sans surcoût, et vous ne payez aucun honoraire.
Par où commencer ?
Par votre objectif : revenu complémentaire, patrimoine, transmission ou fiscalité. Puis par l'effort mensuel que vous pouvez soutenir. Le bien vient ensuite, pas avant.
Conclusion : dimensionner avant de choisir
Un investissement locatif ne se juge pas à son rendement affiché mais à sa soutenabilité. L'effort d'épargne mensuel, calculé correctement sur sept lignes et non sur deux, est le chiffre qui détermine si l'opération tiendra dix ou vingt ans. Les trois leviers pour l'ajuster — apport, durée, régime fiscal — n'ont pas le même coût, et le troisième est de loin le plus puissant.
Le neuf apporte ici un avantage structurel souvent sous-estimé : des frais de notaire de 2 à 3 % au lieu de 7 à 8 %, aucun travaux les premières années, des garanties constructeur, une base amortissable plus élevée et l'absence de risque réglementaire lié à la performance énergétique. Cela ne fait pas de tout projet neuf un bon projet — mais cela déplace le point d'équilibre dans le bon sens. Commencez par définir votre objectif : nous construisons ensuite le plan de financement sur vos chiffres, au prix promoteur, sans rendement garanti et sans pression.