La question « louer ou acheter ? » reçoit souvent une réponse unique, comme si elle se posait de la même façon pour tout le monde. Elle dépend pourtant fortement d'un paramètre que les comparateurs oublient : votre âge, ou plus exactement le temps qu'il vous reste devant vous dans le logement, avant une mutation, l'arrivée d'enfants, leur départ ou la retraite. À 30 ans, l'enjeu est la mobilité ; à 40 ans, la surface ; à 50 ans, la date de fin du crédit.
Ce guide reprend la même méthode chiffrée que notre simulateur louer ou acheter sur 10 ans, avec des hypothèses identiques pour que vous puissiez comparer, puis l'applique à trois moments de vie. Les chiffres sont illustratifs : l'objectif est de comprendre ce qui fait basculer le résultat, pas de prédire votre situation exacte.
Pourquoi l'âge pèse autant dans la décision
Trois paramètres qui bougent avec l'âge
Le premier est l'horizon de détention. Acheter coûte des frais d'entrée (notaire, garantie de prêt) et, à la revente, des frais de sortie. Ces coûts s'amortissent avec le temps : plus vous restez longtemps, plus l'achat devient favorable. Or l'horizon probable n'est pas le même à 30 ans, quand une mutation ou une naissance peut tout changer, qu'à 50 ans, quand on cherche souvent le logement de la retraite.
Le deuxième est la durée de crédit. Les règles du Haut Conseil de stabilité financière limitent la durée à 25 ans (jusqu'à 27 ans dans le neuf avec différé) et le taux d'effort à 35 % des revenus. À 50 ans, beaucoup de banques préfèrent que le prêt soit soldé avant la retraite ou, au plus tard, avant un âge limite fixé par l'assureur : la durée raccourcit et la mensualité augmente.
Le troisième est le coût de l'assurance emprunteur, qui augmente avec l'âge et l'état de santé. Pour garder des comparaisons lisibles, nos simulations retiennent un taux identique pour tous ; en pratique, un emprunteur de 50 ans paiera souvent davantage qu'un emprunteur de 30 ans.
Ce qui ne change pas
Quel que soit l'âge, le neuf apporte des frais de notaire réduits, aucun gros travaux pendant au moins dix ans, une performance énergétique RE2020 et des garanties (parfait achèvement, biennale, décennale). Ces atouts réduisent les coûts cachés de l'achat et rapprochent le point de bascule.
Les hypothèses de calcul
Pour rester cohérents avec nos autres simulations, nous retenons les hypothèses communes suivantes, appliquées à un T3 neuf.
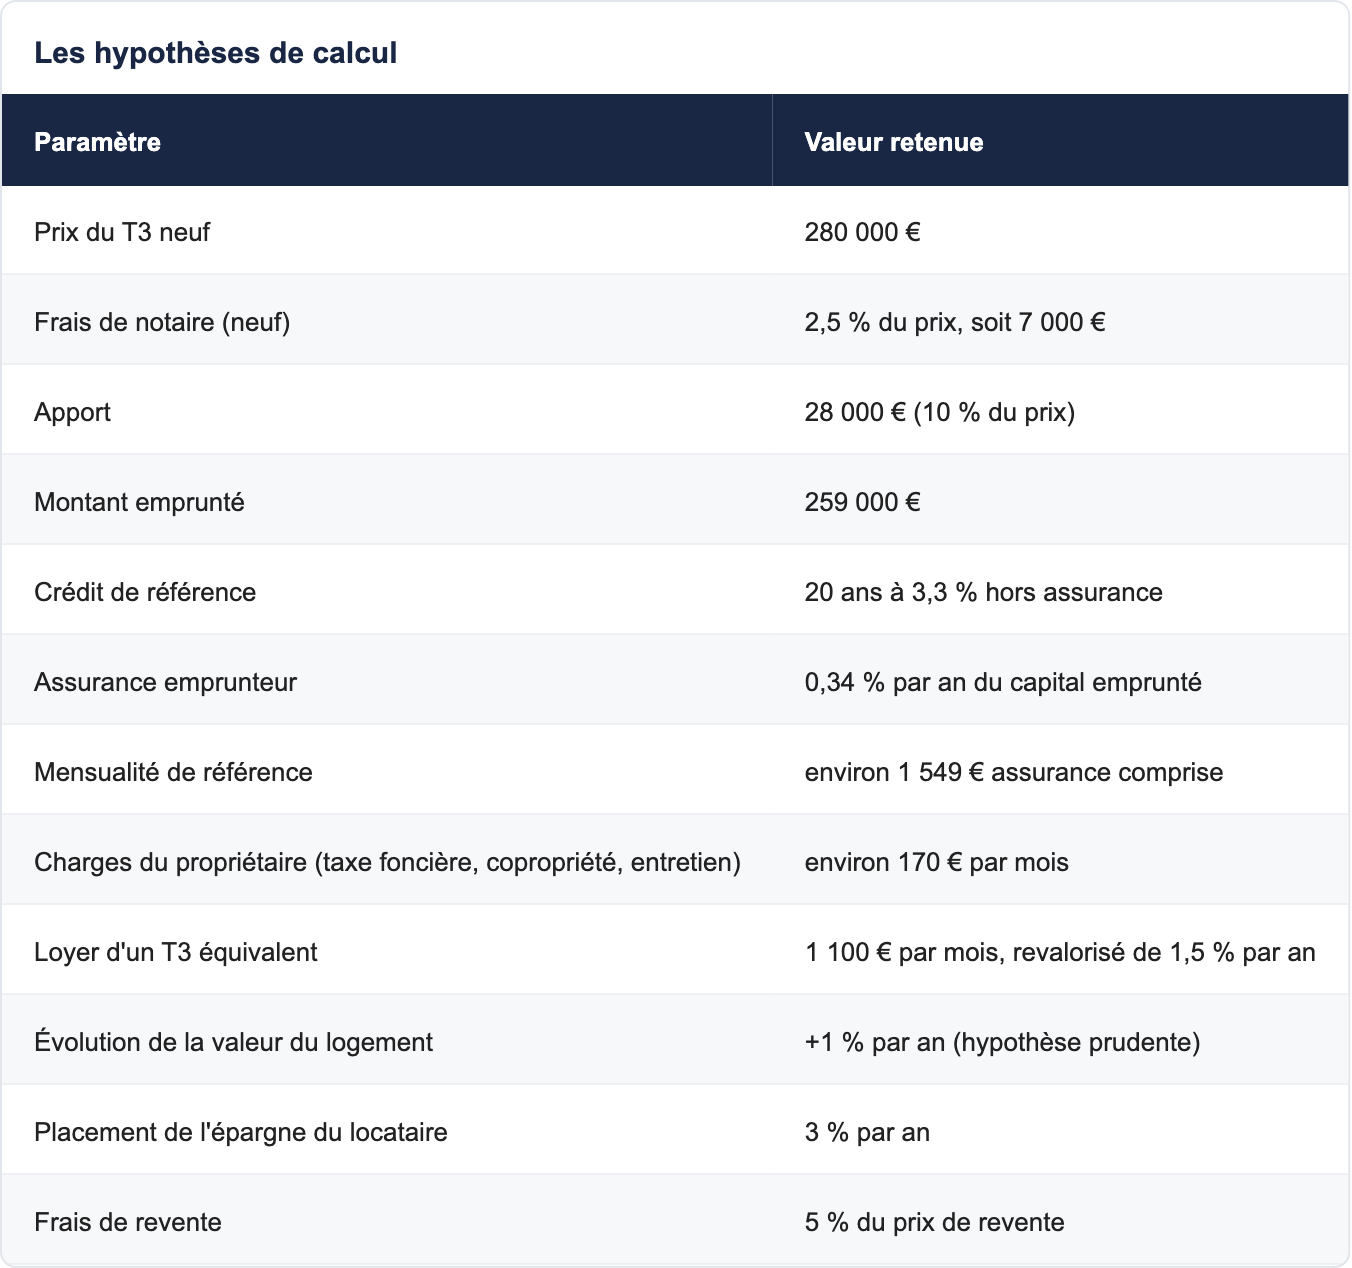
Le locataire est supposé discipliné : il place son apport et, chaque mois, la différence entre ce que paierait un propriétaire (mensualité et charges) et son loyer. C'est l'hypothèse la plus favorable à la location, donc la plus exigeante pour l'achat.
Le résultat selon la durée de détention
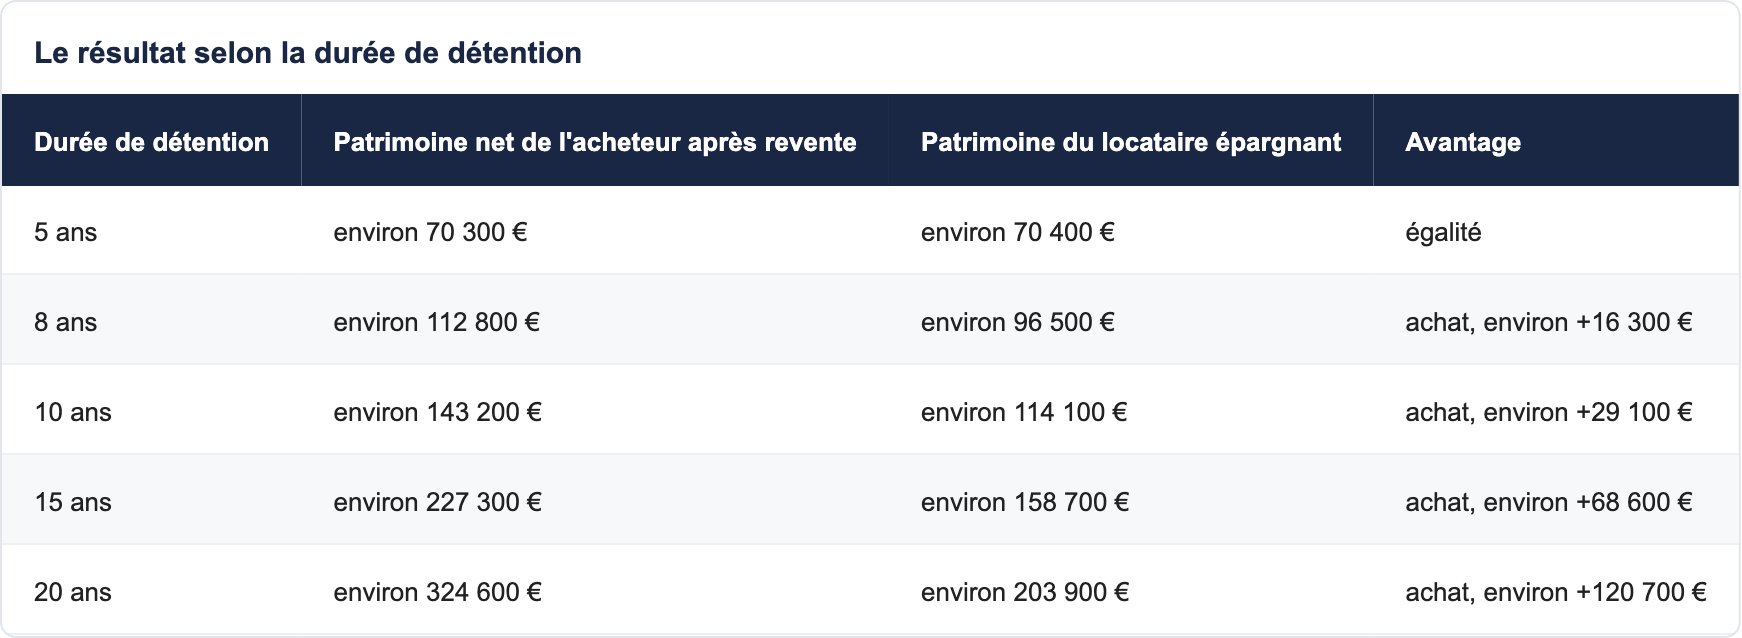
Avec ces hypothèses, le point de bascule se situe autour de cinq ans. En dessous, louer est équivalent ou plus avantageux ; au-delà, l'achat prend une avance qui grandit vite, parce que le capital remboursé chaque mois augmente au fil du crédit. Pour reproduire le calcul avec vos propres chiffres, suivez notre méthode de calcul complète.
À 30 ans : la mobilité avant tout
Le profil type
Premier ou deuxième emploi, revenus en progression, vie de couple récente ou à venir, projet d'enfant possible dans les cinq ans. La capacité d'emprunt est souvent limitée par l'apport plus que par les revenus. La grande inconnue, c'est la durée pendant laquelle le logement restera adapté.
Le bon raisonnement
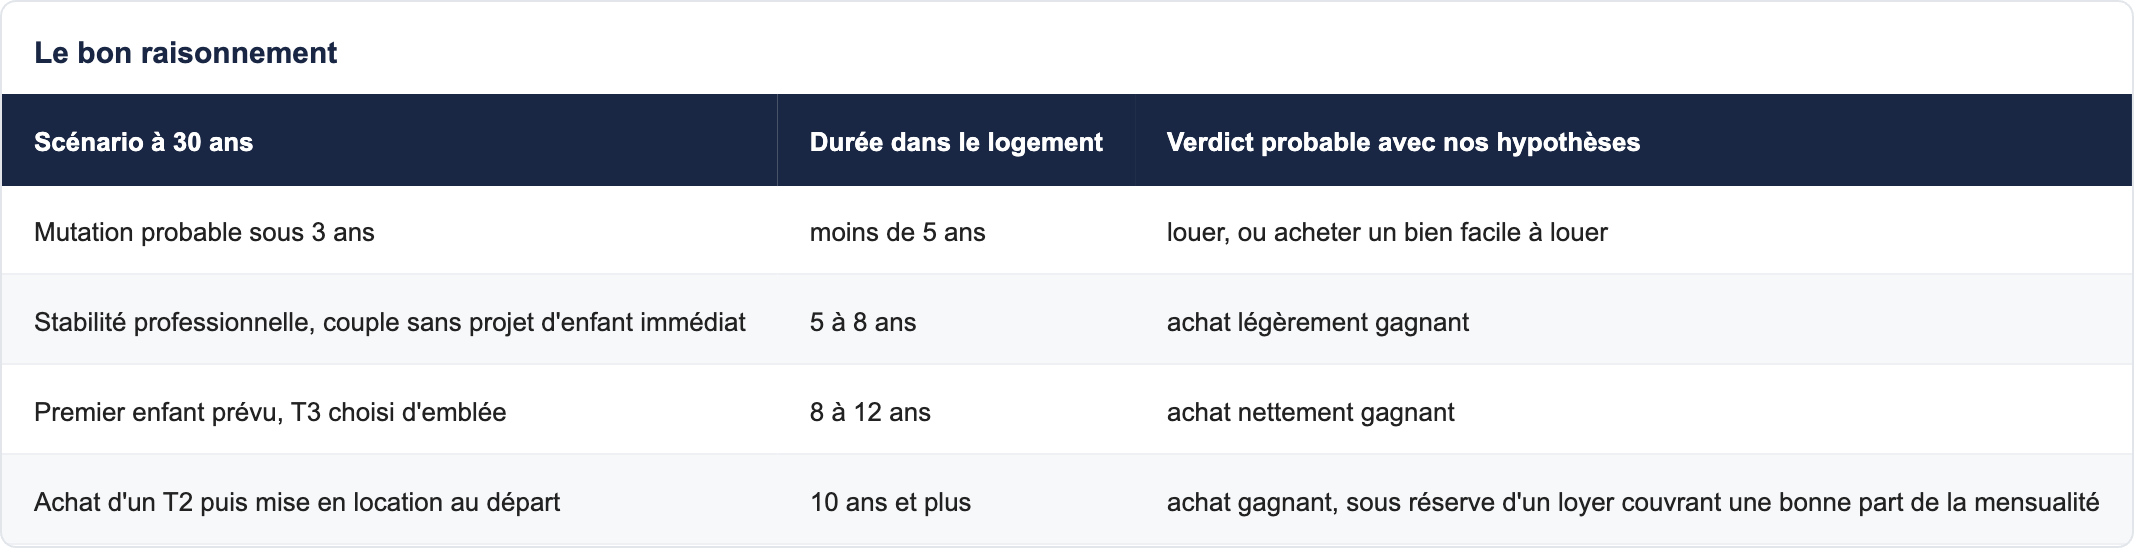
À 30 ans, la question n'est pas « vais-je rester vingt ans ? » mais « vais-je rester au moins cinq à sept ans, ou pourrai-je mettre le logement en location si je pars ? ». Un T2 ou un petit T3 bien placé, près d'une gare ou d'un pôle d'emploi, coche les deux cases : on peut y vivre en couple, y accueillir un premier enfant, puis le louer facilement si la famille s'agrandit. Notre article sur la mobilité professionnelle et le calcul louer-acheter détaille ce scénario.
Les aides à mobiliser
À 30 ans, on est très souvent primo-accédant : le prêt à taux zéro dans le neuf et, dans certains quartiers, la TVA à 5,5 % pour la résidence principale peuvent changer l'équation. Le projet de loi de finances pour 2027 prévoit en outre d'ouvrir le PTZ aux ménages attendant un enfant ou ayant un enfant de moins de trois ans ; ces règles sont celles en discussion à la date de rédaction et seront à confirmer après le vote. Pour savoir combien votre loyer actuel pourrait financer, faites le test sur notre page devenir propriétaire à partir de son loyer.
Le piège à éviter
Acheter trop petit pour rester sous un budget, puis devoir revendre au bout de trois ans : c'est le seul cas où l'achat coûte vraiment plus cher que la location. Mieux vaut un T3 un peu plus loin qu'un T2 trop juste, si la famille doit s'agrandir.
À 40 ans : la surface et la durée
Le profil type
Revenus plus élevés et plus stables, enfants scolarisés, besoin d'une chambre de plus ou d'un extérieur. Souvent, une épargne constituée permet un apport plus important. L'horizon de détention s'allonge : on cherche un logement pour dix à quinze ans, le temps de la scolarité des enfants.
Le bon raisonnement
À 40 ans, l'horizon joue clairement pour l'achat : avec nos hypothèses, l'écart atteint environ 68 600 € en faveur de l'acheteur au bout de quinze ans. Le vrai sujet devient le choix de la surface et de la commune : un T4 dans une commune bien dotée en écoles vaut souvent mieux qu'un T3 en centre-ville. Si vous êtes déjà propriétaire d'un logement trop petit, la question devient celle de l'achat-revente.
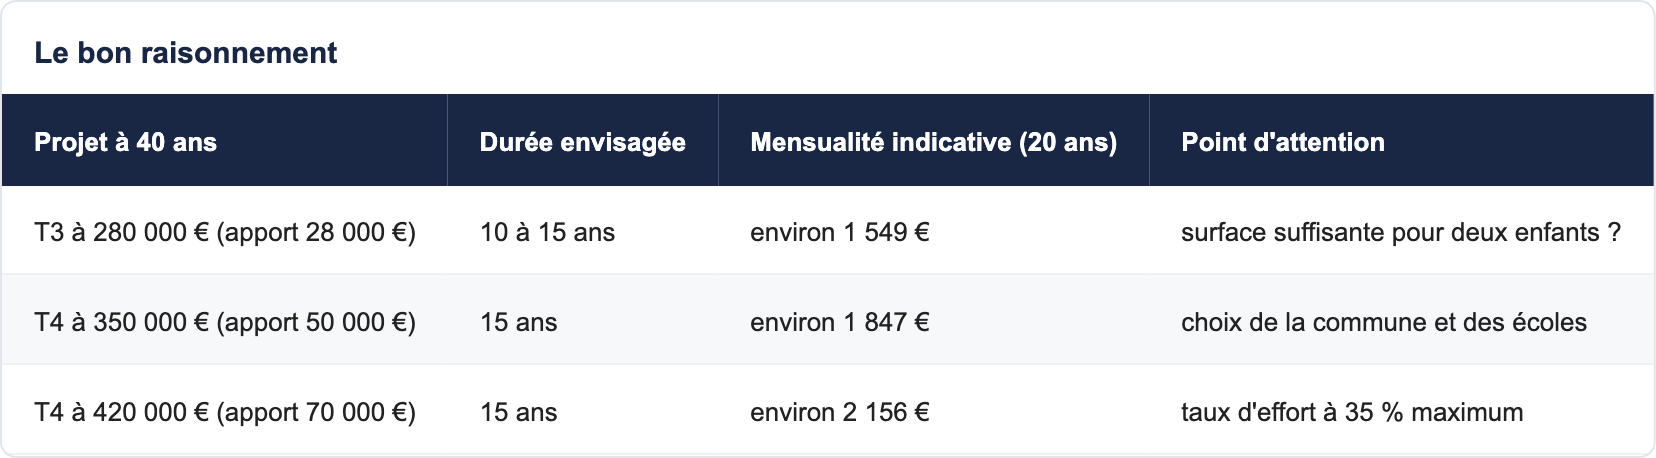
Mensualités assurance comprise, frais de notaire de 2,5 % inclus dans le financement, hypothèses communes à nos simulations.
Ce qui fait basculer le calcul
À cet âge, l'apport est souvent l'argument décisif. Mais un apport immobilisé, c'est aussi une épargne qui ne travaille plus : notre article sur le coût caché de l'apport montre comment en tenir compte. Les taux comptent aussi : un demi-point de plus ou de moins déplace le point de bascule, comme le montre notre analyse sur l'effet d'une remontée des taux.
La famille au centre du choix
Pour les familles, la commune et le plan du logement passent avant le prix au mètre carré. Nos guides pour choisir sa commune avant son appartement et pour lire un plan de vente en famille vous aideront à arbitrer.
À 50 ans : préparer la retraite
Le profil type
Revenus à leur plus haut niveau, enfants qui partent ou vont partir, horizon de la retraite à 12-15 ans. Beaucoup de locataires de longue durée se posent la question pour la première fois : « est-il trop tard ? ». La réponse est non, à condition de raisonner différemment.
Le bon raisonnement
À 50 ans, l'objectif n'est plus seulement de comparer deux patrimoines à dix ans : c'est d'arriver à la retraite sans loyer à payer. Un crédit sur 15 ans, souscrit à 50 ans, est remboursé à 65 ans. Le locataire, lui, continuera à payer un loyer qui, avec nos hypothèses de revalorisation, dépasserait 1 370 € par mois au bout de quinze ans, alors que ses revenus baisseront à la retraite.
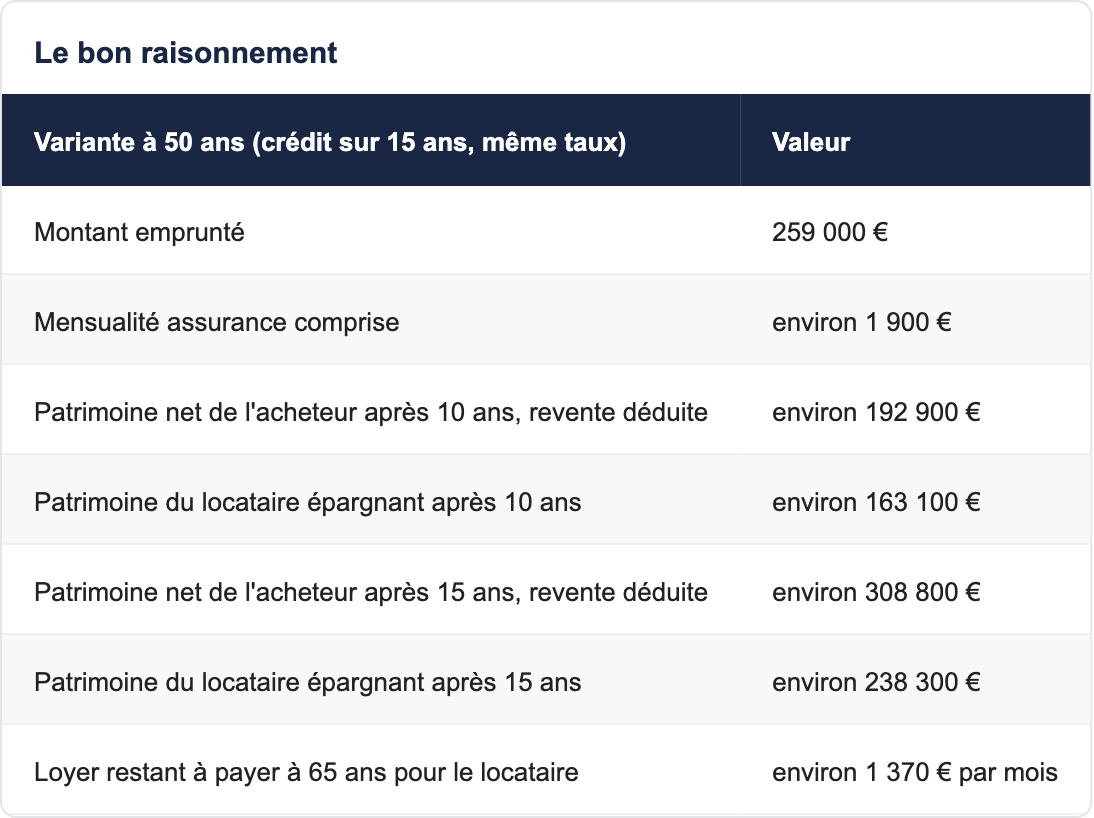
Variante illustrative : la durée de 15 ans remplace la durée de référence de 20 ans ; les autres hypothèses sont inchangées. Le taux réel d'un prêt sur 15 ans est en général légèrement inférieur, et l'assurance plus chère à cet âge.
Choisir le bon logement
À 50 ans, on achète souvent le logement de la retraite : ascenseur, plain-pied ou accessibilité, commerces et médecins à pied, transports en commun. C'est précisément ce que garantit le neuf, avec des normes d'accessibilité obligatoires et des charges énergétiques faibles qui pèseront moins sur une pension. Pour un regard patrimonial plus large, lisez notre article sur l'immobilier neuf pour préparer sa retraite.
Et si l'on garde un loyer en tête ?
Certains préfèrent rester locataires de leur résidence et investir dans un logement locatif. C'est une stratégie défendable, à condition d'en mesurer la fiscalité ; notre page investir dans l'immobilier neuf aide à définir son objectif avant de choisir un bien.
Synthèse : le verdict âge par âge
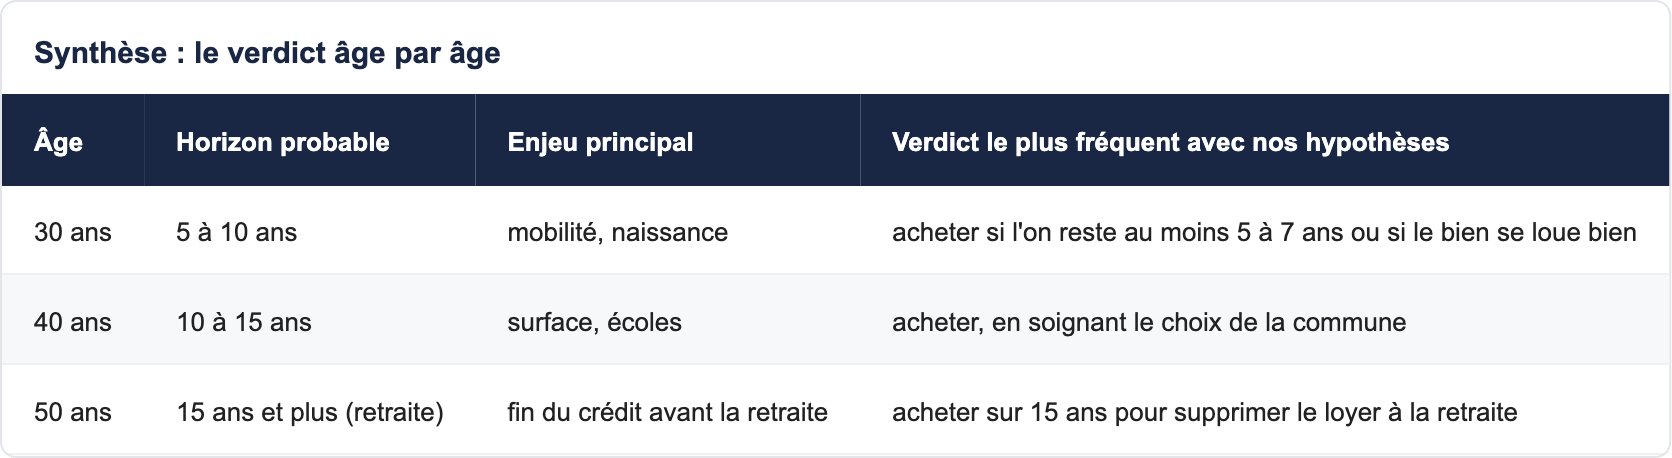
Comment lire ce tableau pour votre propre cas ? Commencez par estimer honnêtement la durée pendant laquelle le logement restera adapté à votre vie, puis comparez-la au point de bascule calculé avec votre loyer réel et le prix des logements qui vous intéressent. Si l'écart est faible, ce sont les aides (PTZ, TVA réduite, prêt Action Logement) et la facilité de mise en location du bien qui doivent trancher. Si l'écart est net, le choix du logement et de la commune devient plus important que la question de principe. Le comparateur de notre page comparer 10 ans de loyers et 10 ans de crédit permet de faire ce test en quelques minutes, avec les mêmes hypothèses que cet article.
Ces conclusions découlent d'hypothèses volontairement simples. Un loyer très bas par rapport au prix d'achat, une hausse forte des taux ou une revente rapide peuvent inverser le résultat. À l'inverse, des aides comme le PTZ ou la TVA réduite, ou une revalorisation plus forte du bien, accélèrent le point de bascule.
Les erreurs les plus fréquentes, à tout âge
Comparer le loyer et la mensualité
Une partie de la mensualité est du capital remboursé, donc de l'épargne. Comparer 1 100 € de loyer à 1 549 € de mensualité n'a pas de sens : il faut comparer les coûts définitivement perdus (intérêts, assurance, charges, frais) au loyer.
Oublier les frais de sortie
Revendre coûte : frais d'agence éventuels, remboursement anticipé, déménagement. C'est pourquoi un achat revendu au bout de trois ans est rarement gagnant.
Négliger le dossier bancaire
Votre capacité d'emprunt dépend de votre taux d'effort, de votre reste à vivre et de la stabilité de vos revenus. Préparez-le en amont : notre article sur ce que la banque examine dans un dossier liste les points clés.
Ce que Vianova fait pour vous
Vianova vous accompagne gratuitement : vous ne payez aucun honoraire. Vous achetez au prix du promoteur. Un conseiller unique vous suit du premier appel à la remise des clés ; il prépare une sélection de logements adaptée à votre âge et à votre horizon — et non une liste générée par un algorithme —, vérifie commune par commune les aides mobilisables (PTZ, prêt Action Logement, prêt d'accession sociale et prêt conventionné, TVA réduite, aides locales) et vous laisse décider sans pression commerciale. Pour découvrir l'offre, consultez la carte de nos résidences neuves.
Questions fréquentes : louer ou acheter selon l'âge
À partir de combien d'années l'achat devient-il plus intéressant que la location ?
Avec nos hypothèses (T3 à 280 000 €, crédit 20 ans à 3,3 %), le point de bascule se situe autour de cinq ans. Il varie selon le rapport entre loyer et prix, les taux et la revalorisation du bien.
Est-il trop tard pour acheter à 50 ans ?
Non. Un crédit sur 15 ans permet d'être propriétaire sans dette à 65 ans et de supprimer le loyer à la retraite. Il faut seulement accepter une mensualité plus élevée.
Peut-on emprunter sur 25 ans à 50 ans ?
C'est rare : beaucoup de banques et d'assureurs souhaitent que le prêt soit remboursé avant un âge limite, souvent autour de 70 à 75 ans. Une durée de 15 à 20 ans est plus courante.
L'assurance emprunteur coûte-t-elle plus cher avec l'âge ?
Oui, en général. Nos simulations utilisent un taux unique de 0,34 % pour rester comparables, mais un emprunteur de 50 ans paiera souvent davantage.
À 30 ans, vaut-il mieux attendre d'avoir plus d'apport ?
Pas forcément : chaque année d'attente est une année de loyer. Si vous restez au moins cinq à sept ans, acheter tôt avec un apport modeste est souvent gagnant.
Que faire si je risque d'être muté ?
Privilégiez un bien facile à louer, près d'une gare ou d'un pôle d'emploi : vous pourrez le mettre en location plutôt que de le revendre précipitamment.
À 40 ans, faut-il acheter plus grand que nécessaire ?
Il faut acheter pour la taille de la famille dans les dix ans à venir. Changer de logement coûte des frais à chaque fois.
Le PTZ est-il réservé aux jeunes ?
Non, il est réservé aux primo-accédants, quel que soit leur âge. Un locataire de 50 ans qui n'a pas été propriétaire de sa résidence principale depuis deux ans peut y avoir droit sous conditions de ressources.
Le neuf est-il plus adapté à l'achat de la retraite ?
Oui, sur plusieurs points : accessibilité obligatoire, ascenseur dans la plupart des résidences, charges énergétiques faibles et absence de gros travaux pendant au moins dix ans.
Pourquoi le locataire « épargnant » est-il une hypothèse exigeante ?
Parce qu'elle suppose qu'il place chaque mois la différence entre le coût d'un propriétaire et son loyer. Dans la réalité, cette épargne est rarement aussi régulière.
Faut-il tenir compte de la hausse des loyers ?
Oui : nous retenons 1,5 % par an. Sur vingt ans, un loyer de 1 100 € dépasse ainsi 1 480 € par mois.
La revalorisation du bien est-elle garantie ?
Non. Nous retenons une hypothèse prudente de 1 % par an. Une stagnation des prix retarde le point de bascule ; une hausse plus forte l'accélère.
Et si les taux montent ?
Une hausse des taux augmente la mensualité et retarde le point de bascule ; sur un horizon long, elle modifie rarement le verdict, mais elle peut le faire sur un horizon de cinq ans ou moins.
Peut-on acheter seul à 40 ou 50 ans ?
Oui, si les revenus permettent de respecter le taux d'effort de 35 %. Notre guide pour acheter avec un seul salaire donne les repères.
Combien de temps faut-il pour acheter dans le neuf ?
Compter quelques semaines entre la réservation et la signature de l'acte, puis la durée du chantier si le logement n'est pas encore livré. Un logement livrable rapidement évite de cumuler loyer et crédit.
Le simulateur Vianova tient-il compte de mon âge ?
Le simulateur compare dix ans de location et dix ans de crédit avec des hypothèses transparentes ; un conseiller affine ensuite le calcul avec votre âge, votre horizon et votre durée de crédit.
Conclusion
L'âge ne décide pas à votre place, mais il change les questions à se poser : à 30 ans, combien de temps resterai-je ? À 40 ans, quelle surface et quelle commune pour les dix prochaines années ? À 50 ans, comment arriver à la retraite sans loyer ? Avec nos hypothèses, l'achat dans le neuf devient gagnant dès cinq ans de détention environ et l'avantage s'accroît nettement ensuite. Pour faire le calcul avec vos propres chiffres, lancez la comparaison sur notre page louer ou acheter : 10 ans de loyers face à 10 ans de crédit, ou demandez à un conseiller Vianova de l'adapter à votre situation. D'autres guides sont disponibles dans notre rubrique conseils.