Payer son appartement neuf environ 12 % moins cher, sans négociation et sans montage complexe : c'est ce que permet la TVA à taux réduit dans les quartiers en renouvellement urbain. Sur un logement affiché 250 000 € avec une TVA à 20 %, le même bien revient à environ 219 800 € avec une TVA à 5,5 %, soit plus de 30 000 € d'économie. Peu d'aides à l'accession produisent un effet aussi direct sur le prix.
Le dispositif reste pourtant mal connu, et souvent mal compris : il ne s'applique ni partout, ni à tout le monde, ni à tous les logements d'une même résidence. Ce guide fait le point sur les règles applicables en vue de 2027 — zones, plafonds de ressources, plafonds de prix, engagements, revente — et présente des résidences commercialisées par Vianova dont certains lots sont proposés à 5,5 %. Pour le texte de référence, consultez aussi notre fiche réglementaire sur la TVA réduite pour le neuf.
Le principe : une TVA ramenée de 20 % à 5,5 % sur le prix du logement
D'où vient ce taux réduit ?
Le taux de 5,5 % applicable à certaines ventes de logements neufs est prévu par le Code général des impôts au titre de l'accession sociale à la propriété. L'objectif est double : permettre à des ménages aux revenus intermédiaires de devenir propriétaires, et favoriser la mixité dans les quartiers prioritaires de la politique de la ville (QPV) qui font l'objet d'importants programmes de rénovation.
Concrètement, le promoteur facture la TVA à 5,5 % au lieu de 20 % sur le prix hors taxes. L'acquéreur ne fait aucune démarche fiscale particulière : la baisse est intégrée au prix inscrit dans le contrat de réservation puis dans l'acte de vente, sous réserve qu'il remplisse les conditions et s'engage à les respecter.
Ce que représente l'économie
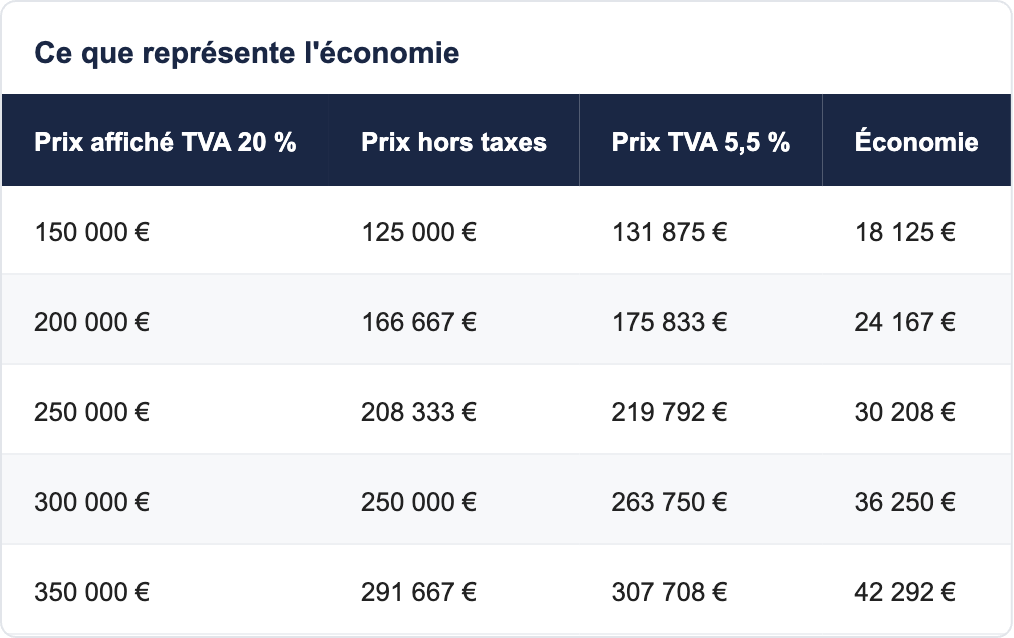
L'économie représente environ 12,1 % du prix TTC à 20 %. Sur la mensualité, avec nos hypothèses habituelles (20 ans, 3,3 % hors assurance, assurance de 0,34 %), 30 000 € empruntés en moins représentent environ 180 € par mois.
Où s'applique la TVA à 5,5 % ?
Les quartiers prioritaires et leurs abords
Le taux réduit s'applique aux logements situés dans les quartiers prioritaires de la politique de la ville, et, pour les quartiers faisant l'objet d'une convention de renouvellement urbain avec l'Agence nationale pour la rénovation urbaine (ANRU), dans une bande de 300 mètres autour de ces quartiers. Le périmètre exact dépend du statut de chaque quartier et a évolué au fil des lois de finances : il se vérifie adresse par adresse, à partir des cartes officielles des QPV et du permis de construire.
Une éligibilité qui se décide lot par lot
Une même résidence peut comporter des logements à 20 % et d'autres à 5,5 %. C'est le cas lorsque le promoteur réserve une partie des lots à l'accession sociale, ou lorsqu'un bâtiment se trouve dans le périmètre et un autre en dehors. Sur les fiches Vianova, la mention « TVA 20 %, 5,5 % » signale précisément ce cas : il faut alors demander la liste des lots concernés.
Le cas du bail réel solidaire
Hors des quartiers prioritaires, le taux de 5,5 % s'applique aussi aux logements vendus en bail réel solidaire (BRS) : l'acquéreur achète le bâti et loue le terrain à un organisme foncier solidaire, ce qui abaisse fortement le prix. Le BRS obéit à ses propres règles de revente encadrée et n'est pas traité en détail ici.
Qui peut en bénéficier ?
Les conditions liées à l'acquéreur
- être une personne physique : une SCI ou une société ne peut pas en bénéficier ;
- acheter pour en faire sa résidence principale, et s'y engager dans l'acte de vente ;
- respecter des plafonds de ressources, appréciés sur le revenu fiscal de référence de l'avant-dernière année précédant la signature du contrat de réservation (N-2) ;
- l'investissement locatif est exclu : le logement ne peut pas être acheté pour être loué.
Les plafonds de ressources
Les plafonds de ressources retenus sont ceux de la location-accession (PSLA). Selon la fiche pratique de la Fédération des promoteurs immobiliers, qui cite l'arrêté du 24 février 2026 entré en vigueur le 8 mars 2026, le plafond pour une personne seule est d'environ 38 844 € en zones A bis, A et B1, et d'environ 33 771 € en zones B2 et C. Pour un ménage de cinq personnes, il peut atteindre environ 121 650 € en zones A bis et A. Ces montants sont ceux en vigueur à la date de rédaction : ils seront à confirmer après le vote de la loi de finances pour 2027 et la publication des barèmes de l'année.
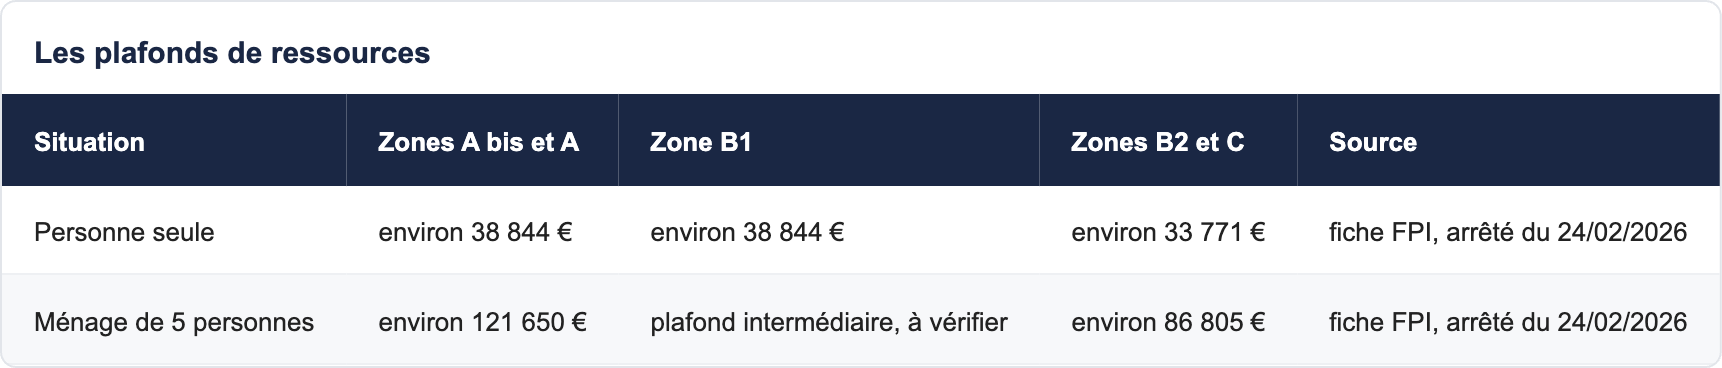
Montants indicatifs du revenu fiscal de référence N-2, à vérifier sur le texte officiel avant toute réservation.
Les plafonds de prix
Le prix de vente est lui aussi plafonné, en euros hors taxes par mètre carré de surface utile. Selon la même fiche FPI, les plafonds 2026 sont les suivants.
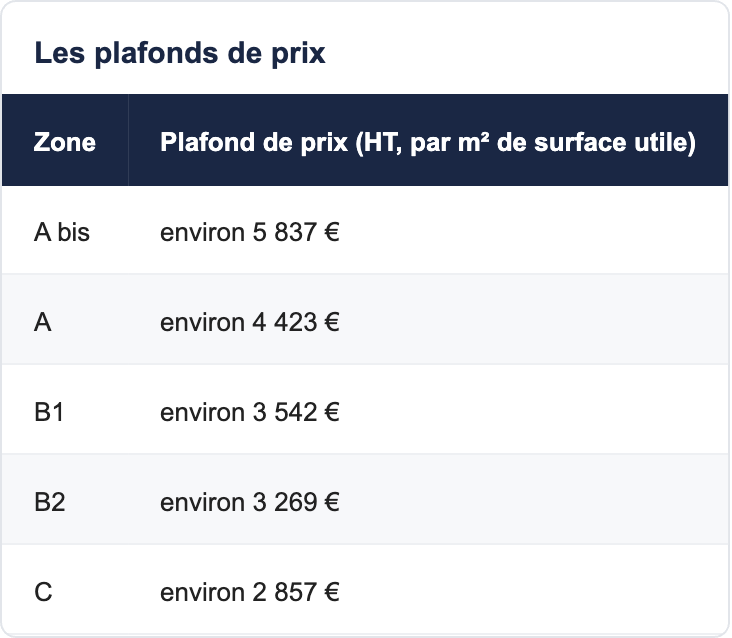
Ces plafonds expliquent pourquoi la TVA réduite se rencontre surtout dans des quartiers où le prix du neuf reste modéré. Le respect du plafond est vérifié par le promoteur ; pour l'acquéreur, il garantit que le prix reste dans une fourchette maîtrisée.
Les engagements et la revente
Occuper le logement à titre de résidence principale
L'acquéreur s'engage à occuper le logement comme résidence principale. La location du bien, même partielle, remet en cause l'avantage, sauf exceptions prévues par les textes.
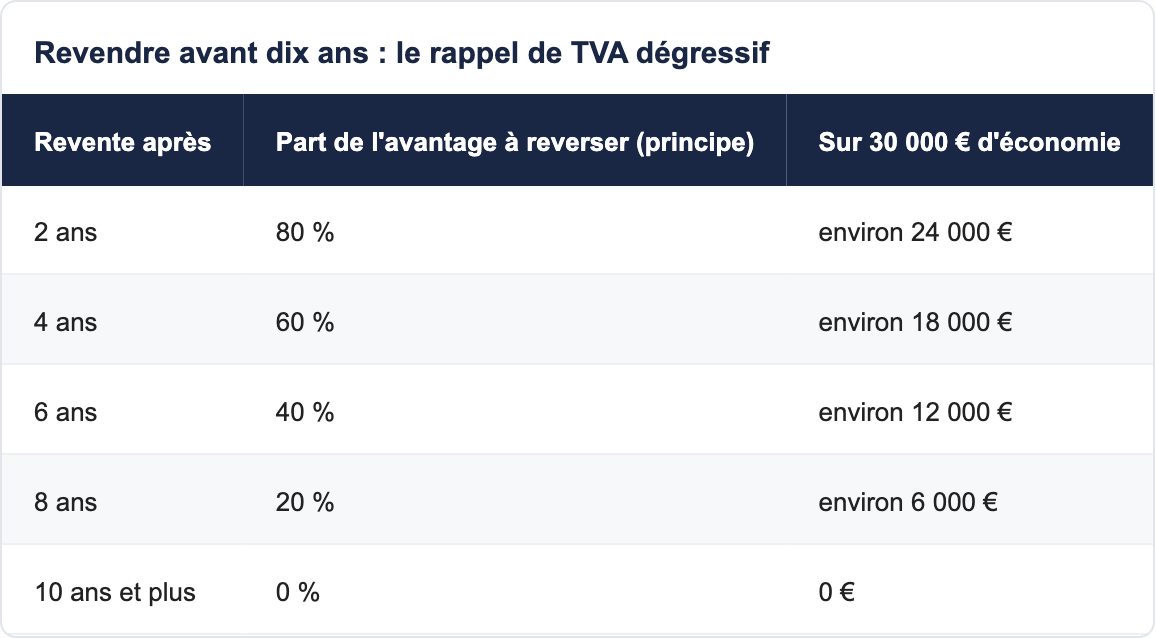
Revendre avant dix ans : le rappel de TVA dégressif
En cas de revente ou de changement d'affectation dans les dix ans, l'acquéreur doit en principe reverser une partie de l'avantage : le complément de TVA est diminué d'un dixième par année de détention. Revendre au bout de quatre ans revient donc à reverser environ 60 % de l'économie initiale. Plusieurs situations permettent d'échapper à ce rappel, notamment certains événements familiaux ou professionnels (décès, mobilité professionnelle, divorce ou rupture de PACS, invalidité, perte d'emploi, selon les cas prévus par les textes) : votre notaire vous indiquera lesquels s'appliquent à votre situation.
La valeur à la revente
Un logement acheté à 5,5 % se revend au prix du marché, sans plafond, une fois l'engagement de dix ans écoulé. Le prix de revente dépend alors de l'évolution du quartier : les secteurs en renouvellement urbain peuvent voir leur image changer rapidement, dans un sens comme dans l'autre. C'est un point à examiner sérieusement, en regardant l'avancement des projets de rénovation, des transports et des équipements autour de la résidence.
TVA réduite et immobilier neuf : des résidences éligibles, les derniers relevés
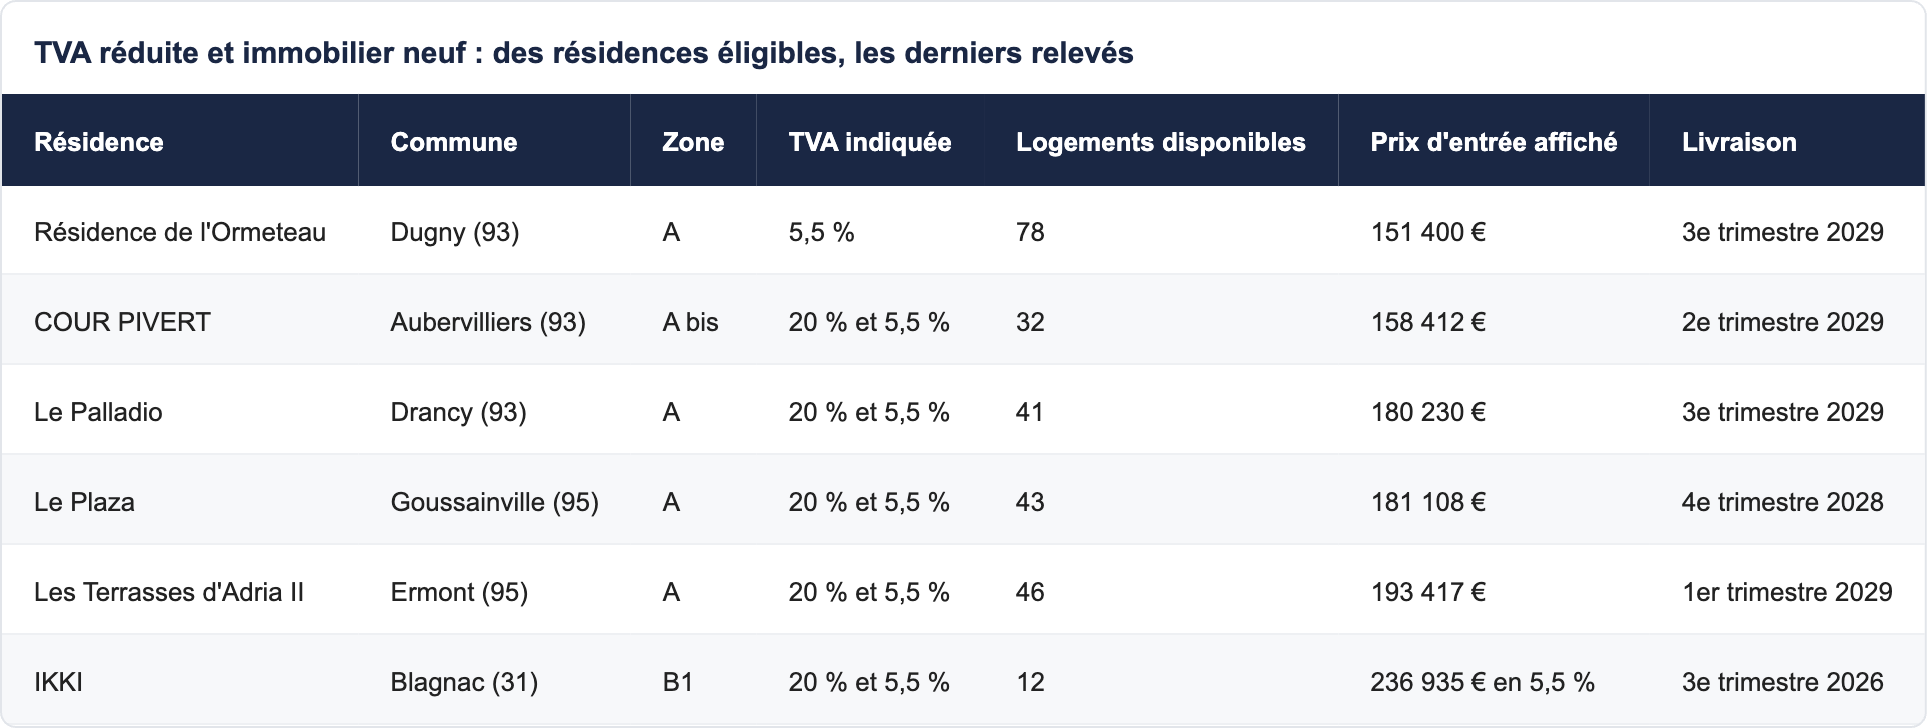
Voici des résidences commercialisées par Vianova dont la fiche indique un taux de TVA à 5,5 % sur tout ou partie des lots. Données relevées le 26 octobre 2026 sur les fiches programmes ; le prix « à partir de » correspond au prix d'entrée affiché, tous taux confondus.
En Seine-Saint-Denis
À Dugny, la Résidence de l'Ormeteau affiche une TVA à 5,5 % sur sa fiche et propose 78 logements du T2 au T5, à partir de 151 400 €. À Drancy, Le Palladio compte 41 logements disponibles du T1 au T5, à partir de 180 230 €, avec des lots aux deux taux. À Aubervilliers, en zone A bis, COUR PIVERT propose 32 logements du T1 au T4 à partir de 158 412 €. Pour élargir la recherche, consultez l'offre neuve en Seine-Saint-Denis.
Dans le Val-d'Oise
À Goussainville, Le Plaza propose 43 logements du T2 au T4, à partir de 181 108 €, livrables fin 2028. À Ermont, Les Terrasses d'Adria II précise que la TVA diffère selon les lots et compte 46 logements du T1 au T5, à partir de 193 417 €. Toute l'offre du département est sur la page logements neufs du Val-d'Oise.
En Haute-Garonne
À Blagnac, la résidence IKKI propose des T3 dont une partie est éligible à la TVA réduite, à partir de 236 935 €, avec une livraison annoncée au troisième trimestre 2026. Une option intéressante pour un ménage qui veut emménager rapidement dans l'ouest toulousain ; voir aussi les résidences neuves de Haute-Garonne.
TVA réduite, PTZ, BRS : comment choisir et combiner ?
Le cumul avec le PTZ
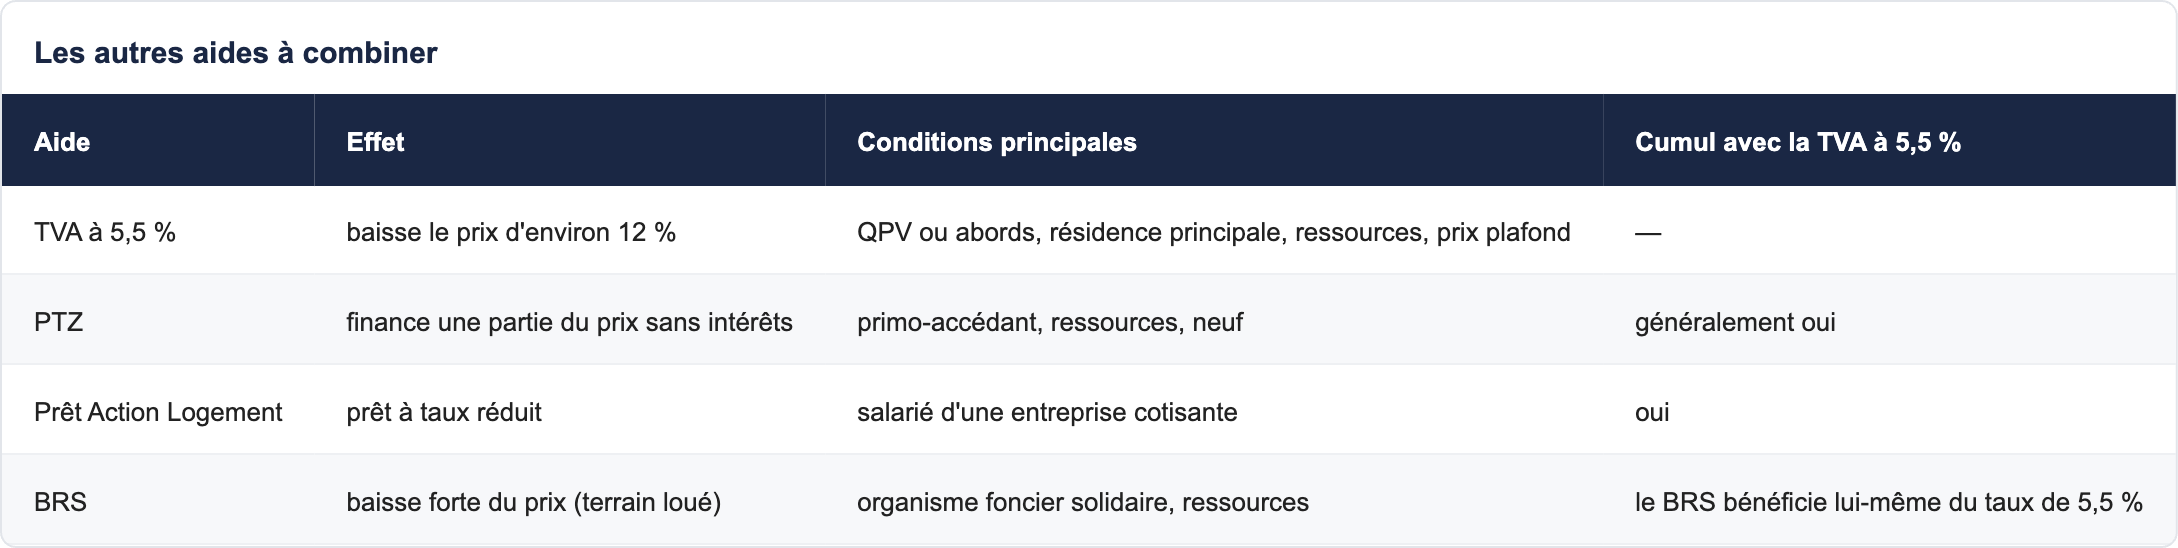
La TVA réduite et le prêt à taux zéro sont deux aides distinctes : l'une baisse le prix, l'autre finance une partie de ce prix sans intérêts. Elles peuvent généralement se cumuler pour un primo-accédant qui remplit les deux séries de conditions, ce qui en fait l'une des combinaisons les plus puissantes pour un premier achat. Les plafonds de ressources ne sont pas identiques : il faut vérifier les deux. Le projet de loi de finances pour 2027 prévoit par ailleurs d'ouvrir le PTZ aux ménages attendant un enfant ou ayant un enfant de moins de trois ans, même déjà propriétaires ; ces évolutions restent à confirmer après le vote.
Prenons un exemple illustratif : un couple locataire en Seine-Saint-Denis, sans enfant, vise un T3 affiché 250 000 € à TVA 20 %. Si le lot est éligible et que leurs revenus N-2 respectent les plafonds, le prix tombe à environ 219 800 €. Avec des frais de notaire estimés à 2,5 % (environ 5 500 €) et un apport de 15 000 €, ils empruntent environ 210 300 € au lieu d'environ 241 300 € pour le même logement à 20 %. Selon nos hypothèses de crédit, la mensualité passe d'environ 1 443 € à environ 1 258 €, assurance comprise : 185 € de moins chaque mois pendant vingt ans. Si une partie du financement prend en plus la forme d'un PTZ, la mensualité baisse encore, puisque cette fraction ne génère aucun intérêt.
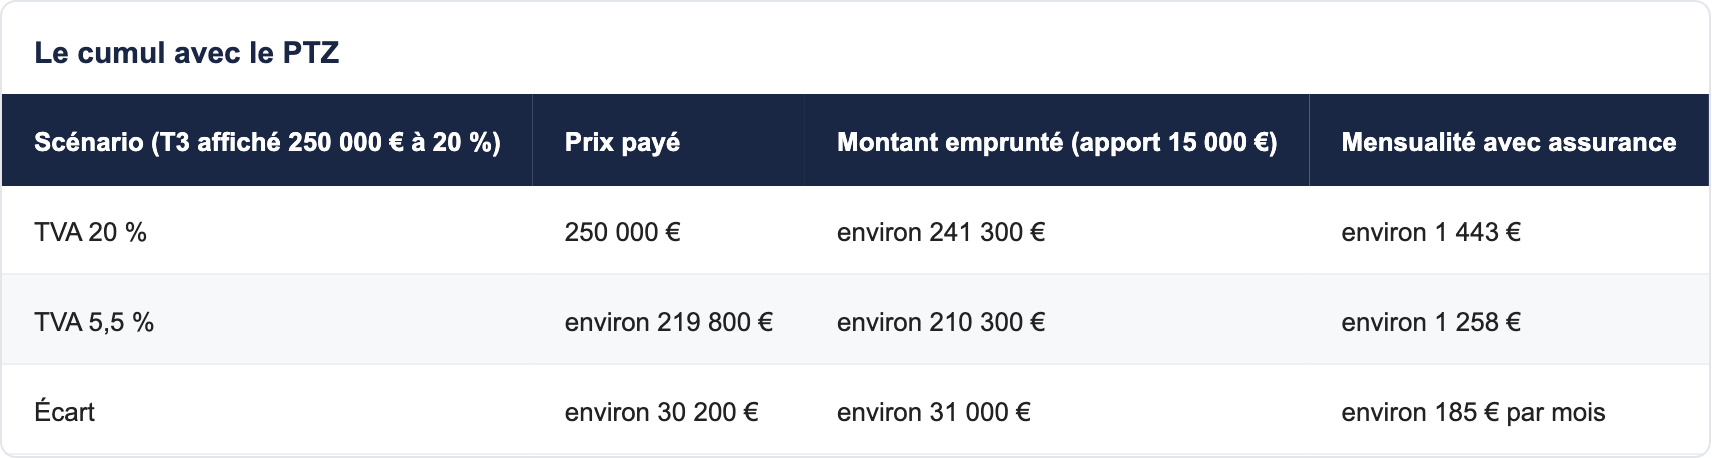
Hypothèses : 20 ans, 3,3 % hors assurance, assurance de 0,34 % par an, frais de notaire estimés à 2,5 %. Simulation indicative, sans valeur d'offre de prêt. Pour bâtir votre propre plan de financement, notre article sur les sept sources d'apport du locataire complète utilement ce calcul.
Les autres aides à combiner
Le prêt Action Logement, les prêts d'accession sociale et les aides locales de certaines communes ou intercommunalités peuvent compléter le plan de financement. Notre article sur les prêts et aides du primo-accédant les recense.
Les pièges à éviter
Confondre « TVA 20 %, 5,5 % » et « tous les lots à 5,5 % »
C'est l'erreur la plus fréquente. Avant de comparer des prix, demandez la grille des lots éligibles et vérifiez que le logement qui vous intéresse en fait partie.
Calculer ses revenus sur la mauvaise année
Les ressources prises en compte sont celles de l'année N-2. Un ménage dont les revenus ont fortement augmenté récemment peut être éligible, et l'inverse est vrai. Gardez vos deux derniers avis d'imposition à portée de main.
Sous-estimer la durée de l'engagement
Dix ans, c'est long. Si une mutation est probable, vérifiez avec le notaire que votre situation entre bien dans les exceptions prévues. Notre article sur louer ou acheter quand on risque de déménager aide à poser le calcul.
Négliger le quartier
L'avantage fiscal ne doit pas être la seule raison d'acheter. Visitez le quartier à différentes heures, renseignez-vous sur les projets de rénovation et les transports, et comparez avec l'ancien voisin : notre comparatif du neuf et de l'ancien en 2027 détaille la méthode.
Ce qui change ou peut changer pour 2027
Au moment où nous écrivons, le projet de loi de finances pour 2027 est en discussion au Parlement. Les informations publiées à son sujet portent surtout sur le PTZ ; nous n'avons pas relevé de modification annoncée du taux de 5,5 % applicable à l'accession dans les quartiers prioritaires. Les barèmes de ressources et de prix sont par ailleurs revalorisés chaque année par arrêté. Nous mettrons ce guide à jour dès la publication des textes définitifs. Pour suivre ces évolutions, consultez notre rubrique lois et fiscalité de l'immobilier.
Questions fréquentes sur la TVA à 5,5 % dans le neuf
Qu'est-ce que la TVA à 5,5 % dans l'immobilier neuf ?
C'est un taux réduit de TVA, au lieu de 20 %, appliqué à la vente de certains logements neufs destinés à la résidence principale de ménages aux revenus intermédiaires, principalement dans les quartiers prioritaires et à leurs abords.
Combien fait-on d'économie avec la TVA à 5,5 % ?
Environ 12 % du prix TTC à 20 % : par exemple environ 30 200 € sur un logement affiché 250 000 €.
Faut-il être primo-accédant ?
Non, la TVA réduite n'est pas réservée aux primo-accédants, contrairement au PTZ. Il faut en revanche respecter les plafonds de ressources et occuper le logement.
Peut-on louer un logement acheté en TVA réduite ?
Non, en principe : le logement doit être occupé comme résidence principale par l'acquéreur. La mise en location remet en cause l'avantage, sauf exceptions.
Peut-on investir en LMNP ou en Jeanbrun avec la TVA à 5,5 % ?
Non, le taux réduit est réservé à l'accession à la propriété pour la résidence principale.
Quels revenus sont pris en compte ?
Le revenu fiscal de référence de l'année N-2 de toutes les personnes qui occuperont le logement.
Quel est le plafond de ressources pour une personne seule ?
Selon la fiche FPI de 2026, environ 38 844 € en zones A bis, A et B1 et environ 33 771 € en zones B2 et C, à confirmer pour 2027.
La TVA réduite est-elle cumulable avec le PTZ ?
En règle générale oui, si vous remplissez les conditions des deux dispositifs.
Que se passe-t-il si je revends avant dix ans ?
Vous devez en principe reverser une partie de l'avantage, diminuée d'un dixième par année de détention, sauf exceptions (décès, mobilité professionnelle, divorce, invalidité, perte d'emploi selon les cas).
Comment savoir si un logement est éligible ?
La fiche programme indique le taux de TVA ; lorsque deux taux sont mentionnés, demandez la liste des lots concernés à votre conseiller.
Un logement en TVA réduite est-il moins bien construit ?
Non. Il s'agit du même logement, soumis aux mêmes normes (RE2020, garanties décennale et biennale) : seul le taux de TVA change.
Les frais de notaire sont-ils aussi réduits ?
Les frais de notaire du neuf, d'environ 2 à 3 %, sont calculés sur un prix plus faible, donc légèrement plus bas. Voir notre article sur le détail des frais de notaire dans le neuf.
La TVA réduite existe-t-elle en zone B1 ?
Oui, le zonage ne conditionne pas l'éligibilité, qui dépend de la localisation par rapport aux quartiers prioritaires. Les plafonds de prix et de ressources varient en revanche selon la zone.
Peut-on acheter en TVA réduite avec une SCI ?
Non, seules les personnes physiques peuvent en bénéficier.
Quelles résidences Vianova proposent la TVA à 5,5 % ?
Au 26 octobre 2026, notamment la Résidence de l'Ormeteau à Dugny, Le Palladio à Drancy, COUR PIVERT à Aubervilliers, Le Plaza à Goussainville, Les Terrasses d'Adria II à Ermont et IKKI à Blagnac, sur tout ou partie des lots.
La loi de finances 2027 va-t-elle supprimer la TVA réduite ?
Aucune suppression n'a été annoncée à notre connaissance à la date de rédaction. Nous mettrons cet article à jour après le vote.
Peut-on bénéficier de la TVA à 5,5 % et du prêt Action Logement ?
Oui, le prêt Action Logement est un financement complémentaire compatible avec le taux réduit, pour les salariés éligibles.
La surface utile est-elle la même que la surface habitable ?
Non : la surface utile, qui sert au calcul du plafond de prix, ajoute à la surface habitable une partie des annexes (balcons, caves, selon les règles applicables). Elle est donc généralement un peu plus grande.
Conclusion
La TVA à 5,5 % est l'une des aides les plus efficaces pour devenir propriétaire dans le neuf : environ 12 % de baisse de prix, cumulable le plus souvent avec le PTZ, dans des résidences aux normes RE2020. Elle suppose en contrepartie de bien vérifier trois points : l'éligibilité du lot, les ressources de l'année N-2 et la capacité à rester dix ans dans le logement. Pour savoir ce que votre loyer actuel pourrait financer, faites le test sur notre page devenir propriétaire en partant de votre loyer, parcourez la carte des programmes neufs, ou retrouvez nos autres guides dans la rubrique conseils immobiliers Vianova. Un conseiller Vianova vérifie gratuitement votre éligibilité, lot par lot : vous ne payez aucun honoraire.